Quy tắc ngân sách 50/30/20 là gì?
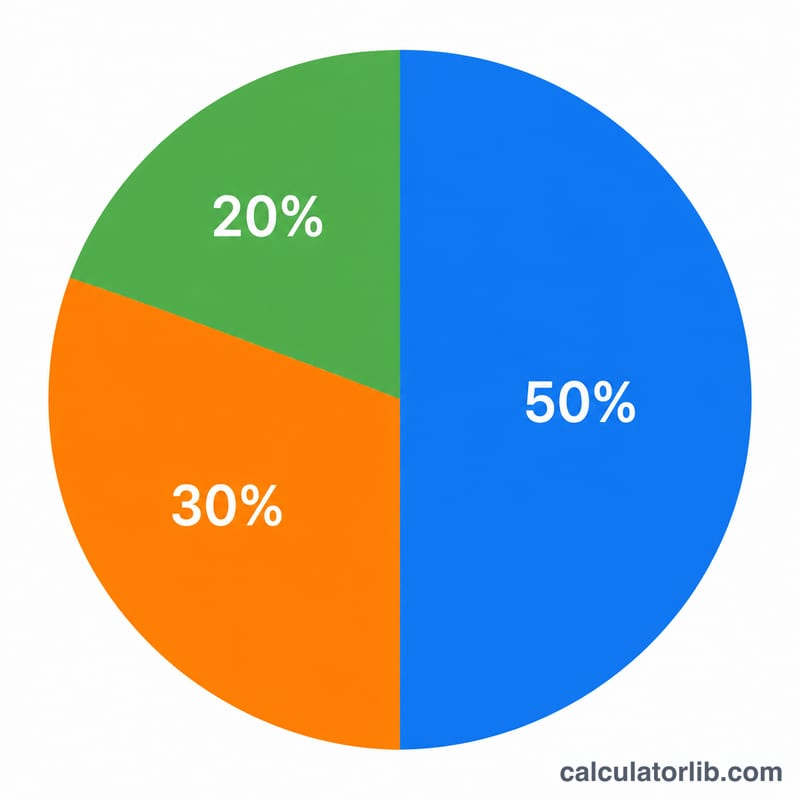
Quy tắc 50/30/20 là một phương pháp đơn giản và được nhiều người ưa chuộng để quản lý tài chính cá nhân. Theo đó, thu nhập thực nhận (ròng) hàng tháng của bạn được chia thành ba phần: 50% cho nhu cầu thiết yếu, 30% cho các mong muốn cá nhân và 20% dành cho tiết kiệm cùng trả nợ. Vì dựa trên tỷ lệ phần trăm thay vì những con số cố định, quy tắc này phù hợp với mọi mức thu nhập và mọi loại tiền tệ — kể cả khi bạn tính theo đồng (VND). Đây là điểm khởi đầu lý tưởng cho bất kỳ ai muốn lập kế hoạch chi tiêu.
Cách sử dụng công cụ
Hãy nhập thu nhập ròng hàng tháng — tức số tiền thực sự về tài khoản của bạn sau khi đã trừ thuế và các khoản khấu trừ. Công cụ sẽ lập tức hiển thị số tiền nên phân bổ cho từng nhóm. Nếu bạn nhận lương theo tuần hoặc theo năm, hãy quy đổi về con số hàng tháng trước (lấy lương tuần nhân khoảng 4,33, hoặc lấy thu nhập ròng cả năm chia cho 12).
Giải thích công thức
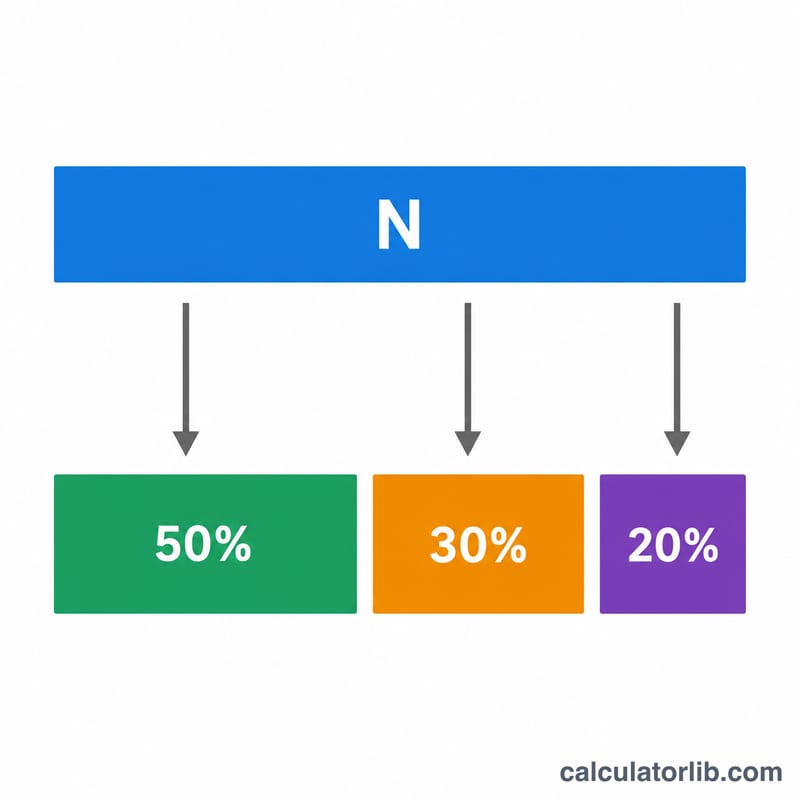
Phép tính rất đơn giản. Với thu nhập ròng \(N\):
$$\text{Nhu cầu thiết yếu} = N \times 0{,}50$$$$\text{Mong muốn} = N \times 0{,}30$$$$\text{Tiết kiệm} = N \times 0{,}20$$Ba nhóm này luôn cộng lại đúng bằng 100% thu nhập ròng của bạn.
Nhu cầu thiết yếu là những khoản không thể bỏ qua: tiền thuê nhà hoặc trả góp mua nhà, thực phẩm, điện nước, bảo hiểm và khoản trả nợ tối thiểu. Mong muốn là các lựa chọn theo phong cách sống: ăn ngoài, các dịch vụ đăng ký, sở thích và du lịch. Tiết kiệm bao gồm quỹ dự phòng khẩn cấp, khoản tích lũy cho hưu trí và phần trả nợ vượt mức tối thiểu.
Ví dụ minh họa
Giả sử thu nhập ròng hàng tháng của bạn là 4.000 USD.
$$\text{Nhu cầu thiết yếu} = 4000 \times 0{,}50 = 2000 \text{ USD}$$$$\text{Mong muốn} = 4000 \times 0{,}30 = 1200 \text{ USD}$$$$\text{Tiết kiệm} = 4000 \times 0{,}20 = 800 \text{ USD}$$Như vậy, bạn nên giữ chi tiêu thiết yếu dưới 2.000 USD, chi tiêu tùy thích dưới 1.200 USD và để dành 800 USD mỗi tháng.
Các thuật ngữ ngân sách chính
Những thuật ngữ này được dùng xuyên suốt trong máy tính ngân sách 50/30/20. Các định nghĩa mang tính khái quát; cách xử lý thuế và phúc lợi cụ thể thay đổi tùy theo quốc gia và nhà tuyển dụng.
- Thu nhập ròng (lương thực nhận): Số tiền thực sự được chuyển vào tài khoản ngân hàng của bạn sau khi trừ thuế, các khoản đóng bảo hiểm xã hội hoặc đóng góp bảo hiểm theo lương, và các khoản khấu trừ từ lương như phí bảo hiểm y tế hoặc đóng góp hưu trí. Đây là con số mà máy tính yêu cầu nhập vào ô ròng.
- Thu nhập gộp: Tổng thu nhập của bạn trước khi trừ bất kỳ thuế hoặc khoản khấu trừ nào. Lương gộp luôn cao hơn lương ròng, vì vậy đừng nhập con số này vào máy tính, nếu không ngân sách của bạn sẽ bị ước tính quá cao.
- Nhu cầu thiết yếu: Các khoản chi tiêu cần thiết, khó tránh được và bạn bắt buộc phải chi để sinh sống và làm việc. Các khoản điển hình: tiền thuê nhà hoặc trả góp nhà, tiện ích (điện, nước, internet), thực phẩm hằng ngày, đi lại cơ bản (nhiên liệu, vé phương tiện công cộng, bảo hiểm xe), bảo hiểm y tế và chi phí khám chữa bệnh cần thiết, chăm sóc trẻ em, và các khoản thanh toán nợ tối thiểu.
- Mong muốn: Khoản chi tiêu tùy ý nhằm nâng cao chất lượng sống nhưng bạn có thể cắt giảm hoặc bỏ mà không ảnh hưởng đến sinh hoạt cơ bản. Các khoản điển hình: ăn ngoài, dịch vụ xem trực tuyến và đăng ký thuê bao, sở thích cá nhân, du lịch và kỳ nghỉ, giải trí, đồ công nghệ mới, gói cước điện thoại nâng cấp, và quần áo không thiết yếu.
- Tiết kiệm: Phần thu nhập bạn để dành cho tương lai thay vì chi tiêu ngay. Các khoản điển hình: đóng góp vào quỹ dự phòng khẩn cấp, tài khoản hưu trí, đầu tư, tiết kiệm để đặt cọc mua nhà, và các mục tiêu dài hạn khác. Trong khuôn khổ 50/30/20, danh mục này cũng bao gồm khoản trả nợ bổ sung.
- Thanh toán nợ tối thiểu so với trả nợ bổ sung: Khoản thanh toán tối thiểu là số tiền nhỏ nhất mà bên cho vay yêu cầu mỗi tháng (mức tối thiểu của thẻ tín dụng, khoản trả góp khoản vay bắt buộc). Khoản này được tính là nhu cầu thiết yếu vì việc không thanh toán sẽ bị phạt. Bất kỳ số tiền nào bạn trả thêm trên mức tối thiểu để giảm gốc nhanh hơn là trả nợ bổ sung và được tính vào danh mục tiết kiệm (20%).
- Quỹ dự phòng khẩn cấp: Tiền mặt được để dành trong tài khoản dễ tiếp cận để chi trả các khoản chi bất ngờ như mất việc, hóa đơn y tế hoặc sửa chữa khẩn cấp. Một hướng dẫn thường được nhắc đến là dự trữ đủ ba đến sáu tháng chi tiêu thiết yếu, tuy nhiên số tiền phù hợp còn phụ thuộc vào hoàn cảnh của bạn.
Diễn giải cơ cấu ngân sách của bạn
Máy tính đưa ra một phân bổ mục tiêu: 50% thu nhập ròng cho nhu cầu thiết yếu, 30% cho mong muốn, và 20% cho tiết kiệm và trả nợ bổ sung. Ví dụ, thu nhập ròng 4.000 mỗi tháng sẽ cho mục tiêu 2.000 cho nhu cầu thiết yếu, 1.200 cho mong muốn và 800 cho tiết kiệm. Đây là các mức trần và mục tiêu, không phải bản ghi chép những gì bạn thực sự chi tiêu.
Nguyên tắc 50/30/20 được Thượng nghị sĩ Hoa Kỳ Elizabeth Warren và con gái Amelia Warren Tyagi phổ biến trong cuốn sách năm 2005 All Your Worth: The Ultimate Lifetime Money Plan. Nguyên tắc này được xây dựng trong bối cảnh Hoa Kỳ, vì vậy những gì được coi là chi phí sinh hoạt điển hình có thể khác ở các quốc gia và thành phố khác.
Nếu nhu cầu thiết yếu của bạn vượt quá 50%
Đây là tình huống phổ biến, đặc biệt ở các thị trường nhà ở có chi phí cao hoặc khi thu nhập thấp. Điều đó không có nghĩa bạn đang làm sai; nó chỉ có nghĩa là cơ cấu mặc định không phù hợp với hoàn cảnh của bạn. Các cách ứng phó thường gặp gồm:
- Rà soát các chi phí cố định lớn nhất (nhà ở, đi lại, bảo hiểm) để tìm cách giảm dần theo thời gian.
- Cắt giảm tạm thời danh mục mong muốn để khoản tiết kiệm có thể giữ gần mức mục tiêu nhất có thể.
- Tăng thu nhập khi có thể.
- Chọn một tỷ lệ khác phản ánh đúng chi phí thực tế của bạn.
Các biến thể phổ biến
- 60/20/20: 60% nhu cầu thiết yếu, 20% mong muốn, 20% tiết kiệm, phù hợp với các chi phí cố định cao hơn.
- 70/20/10: 70% nhu cầu thiết yếu, 20% mong muốn, 10% tiết kiệm, đôi khi được áp dụng khi chi phí thiết yếu rất cao, dù nó để lại khoản đệm tiết kiệm nhỏ hơn.
- 50/20/30 hoặc tương tự: Chuyển nhiều hơn sang tiết kiệm hoặc trả nợ khi mục tiêu là xây dựng tiết kiệm hoặc trả nợ nhanh hơn.
Lưu ý: Quy tắc 50/30/20 là một nguyên tắc kinh nghiệm chung, không phải lời khuyên tài chính được cá nhân hóa. Ngân sách lý tưởng của bạn phụ thuộc vào sự ổn định thu nhập, các khoản nợ, người phụ thuộc, địa điểm và mục tiêu của bạn. Hãy cân nhắc tham khảo ý kiến một chuyên gia tài chính có trình độ để được hướng dẫn phù hợp với hoàn cảnh cụ thể của bạn.
Câu hỏi thường gặp
Nên dùng thu nhập gộp hay thu nhập ròng? Hãy dùng thu nhập ròng (sau thuế), bởi đó mới là số tiền bạn thực sự có thể lên kế hoạch chi tiêu.
Nếu nhu cầu thiết yếu của tôi vượt quá 50% thì sao? Ở những thành phố có chi phí sinh hoạt cao, điều này khá phổ biến. Bạn hãy thử cắt giảm các khoản mong muốn trước, hoặc xem 50/30/20 như một mục tiêu để hướng tới dần theo thời gian.
Phần 20% tiết kiệm là trước hay sau khi trả nợ? Nhóm tiết kiệm bao gồm phần trả nợ vượt mức tối thiểu, cùng với việc xây dựng quỹ dự phòng và đầu tư — hãy ưu tiên xử lý các khoản nợ lãi suất cao trước.