Что такое бюджет 50/30/20?
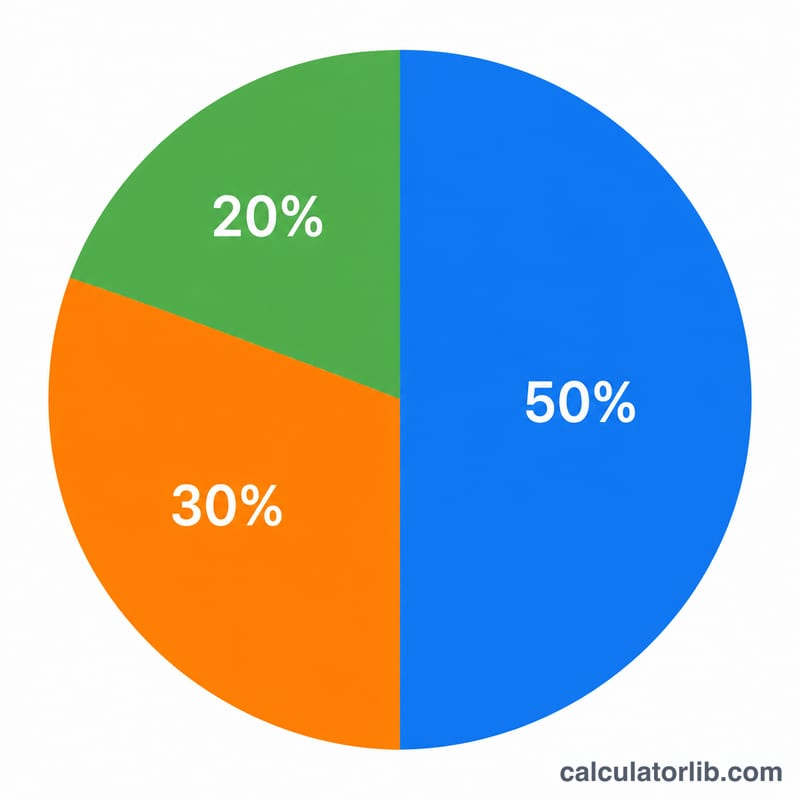
Правило 50/30/20 — это простой и популярный способ управлять личными финансами. Он делит ваш чистый месячный доход (деньги «на руки») на три части: 50% — на нужды, 30% — на желания и 20% — на накопления и погашение долгов. Поскольку метод работает с процентами, а не с фиксированными суммами, он подходит для любого уровня дохода и любой валюты — будь то рубли, доллары или евро — и служит универсальной отправной точкой для составления бюджета.
Как пользоваться калькулятором
Введите свой чистый месячный доход — сумму, которая реально поступает на счёт после уплаты налогов и удержаний. Калькулятор мгновенно покажет, сколько направить в каждую категорию. Если вам платят раз в неделю или раз в год, сначала переведите доход в месячный: умножьте недельную выплату примерно на 4,33 или разделите годовой чистый доход на 12.
Как работает формула
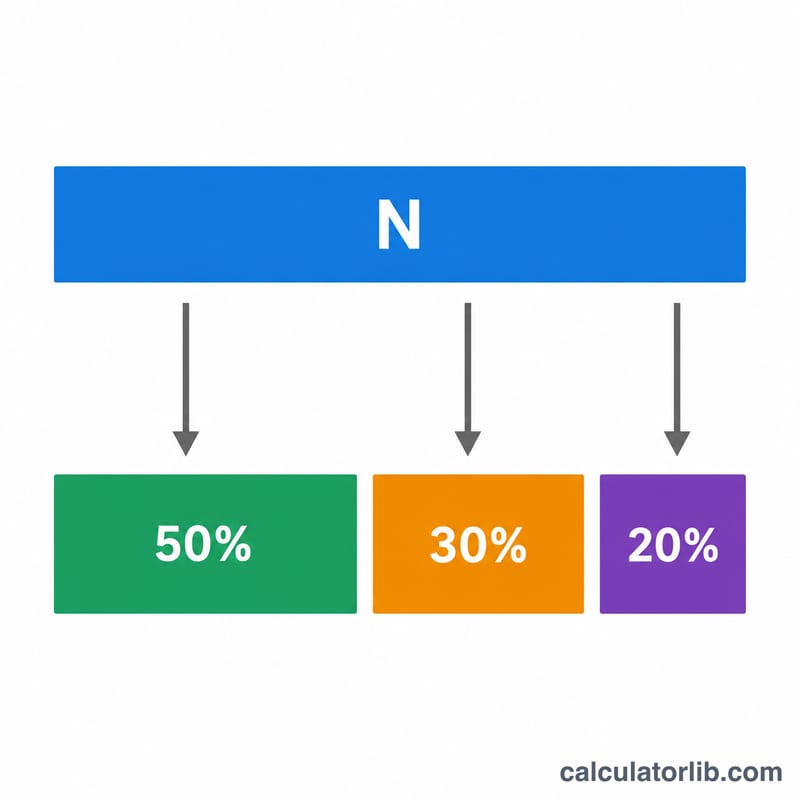
Расчёт предельно прост. Если чистый доход равен \(N\):
$$\begin{gathered} \text{Нужды} = N \times 0{,}50 \\[0.6em] \text{Желания} = N \times 0{,}30 \\[0.6em] \text{Накопления} = N \times 0{,}20 \end{gathered}$$В сумме три категории всегда дают 100% вашего чистого дохода.
Нужды — это обязательные расходы, без которых не обойтись: аренда или ипотека, продукты, коммунальные платежи, страховки и минимальные платежи по кредитам. Желания — это образ жизни: рестораны, подписки, хобби и путешествия. Накопления — это финансовая подушка безопасности, отчисления на будущее (пенсию или инвестиции) и досрочное погашение долгов.
Пример расчёта
Допустим, ваш чистый месячный доход составляет $4 000.
$$\begin{gathered} \text{Нужды} = 4\,000 \times 0{,}50 = \$2\,000 \\[0.6em] \text{Желания} = 4\,000 \times 0{,}30 = \$1\,200 \\[0.6em] \text{Накопления} = 4\,000 \times 0{,}20 = \$800 \end{gathered}$$То есть на обязательные расходы стоит тратить меньше $2 000, на необязательные — меньше $1 200, а $800 каждый месяц откладывать.
Частые вопросы
Какой доход брать — до вычета налогов или после? Берите чистый доход (после налогов), ведь именно этими деньгами вы реально распоряжаетесь.
Что делать, если нужды занимают больше 50%? В городах с высокими ценами это обычная ситуация. Попробуйте сначала урезать «желания» или воспринимайте 50/30/20 как ориентир, к которому стоит двигаться постепенно.
20% на накопления — это до или после погашения долгов? В эту категорию входит и досрочное погашение долгов сверх минимальных платежей, и формирование накоплений с инвестициями. В первую очередь гасите долги с высокими процентами.
Ключевые термины бюджетирования
Эти термины используются на протяжении всего калькулятора бюджета 50/30/20. Определения носят общий характер; точный порядок налогообложения и пособий зависит от страны и работодателя.
- Чистый доход (зарплата на руки): Сумма, которая фактически поступает на ваш банковский счёт после налогов, взносов на социальное страхование или в фонды оплаты труда и удержаний из зарплаты, таких как взносы на медицинское страхование или пенсионные накопления. Это число калькулятор запрашивает в поле net.
- Валовой доход: Ваш общий заработок до вычета любых налогов и удержаний. Валовая зарплата всегда выше чистой, поэтому не вводите её в калькулятор, иначе бюджет будет завышен.
- Обязательные расходы (потребности): Необходимые траты, которых трудно избежать и которые нужно оплачивать, чтобы жить и работать. Типичные статьи: аренда или ипотека, коммунальные услуги, продукты, базовый транспорт (топливо, проездной, автострахование), медицинское страхование и необходимые расходы на лечение, уход за детьми и минимальные платежи по долгам.
- Желания (необязательные траты): Свободные расходы, которые улучшают образ жизни, но которые можно сократить или отказаться от них без ущерба для базового уровня жизни. Типичные статьи: питание в кафе и ресторанах, стриминговые сервисы и подписки, хобби, путешествия и отпуск, развлечения, новые гаджеты, более дорогие тарифы на связь и несущественная одежда.
- Сбережения: Часть дохода, которую вы откладываете на будущее вместо траты сейчас. Типичные статьи: взносы в резервный фонд, пенсионные счета, инвестиции, накопления на первоначальный взнос за жильё и другие долгосрочные цели. В схеме 50/30/20 эта категория также включает досрочное погашение долга.
- Минимальные платежи по долгам и досрочное погашение: Минимальный платёж — это наименьшая сумма, которую кредитор требует ежемесячно (минимальный платёж по кредитной карте, обязательный взнос по кредиту). Он относится к обязательным расходам, так как пропуск влечёт штрафы. Любая сумма сверх минимального платежа, направленная на более быстрое погашение основного долга, является досрочным погашением долга и относится к категории сбережений (20%).
- Резервный фонд: Наличные средства, отложенные на доступном счёте для покрытия непредвиденных расходов, таких как потеря работы, медицинские счета или срочный ремонт. Распространённое правило — от трёх до шести месяцев обязательных расходов, однако нужная сумма зависит от ваших обстоятельств.
Как интерпретировать распределение бюджета
Калькулятор выдаёт целевое распределение: 50% чистого дохода на обязательные расходы, 30% на желания и 20% на сбережения и досрочное погашение долга. Например, чистый доход 4 000 в месяц даёт целевые значения: 2 000 на обязательные расходы, 1 200 на желания и 800 на сбережения. Это верхние границы и ориентиры, а не отражение того, сколько вы фактически тратите.
Правило 50/30/20 популяризировала сенатор США Элизабет Уоррен вместе с дочерью Амелией Уоррен Тьяги в их книге 2005 года All Your Worth: The Ultimate Lifetime Money Plan. Оно создавалось с учётом условий США, поэтому то, что считается типичной стоимостью жизни, может отличаться в других странах и городах.
Если ваши обязательные расходы превышают 50%
Это распространённая ситуация, особенно на рынках дорогого жилья или при низких доходах. Это не значит, что вы делаете что-то неправильно; это означает, что стандартное распределение не подходит вашей ситуации. Распространённые меры:
- Пересмотр самых крупных фиксированных расходов (жильё, транспорт, страхование) с целью постепенного их сокращения.
- Временное сокращение категории желаний, чтобы сбережения оставались как можно ближе к целевому уровню.
- Увеличение дохода, где это возможно.
- Выбор другого соотношения, которое отражает ваши реальные расходы.
Распространённые варианты
- 60/20/20: 60% обязательные расходы, 20% желания, 20% сбережения; подходит при более высоких фиксированных расходах.
- 70/20/10: 70% обязательные расходы, 20% желания, 10% сбережения; иногда применяется, когда необходимые расходы очень высоки, хотя оставляет меньший запас сбережений.
- 50/20/30 или похожие: Смещение в сторону сбережений или погашения долгов, когда цель — накопить средства или быстрее выплатить долг.
Примечание: Правило 50/30/20 — это общее эмпирическое правило, а не персональная финансовая рекомендация. Идеальный бюджет зависит от стабильности дохода, долгов, иждивенцев, места проживания и целей. Рассмотрите возможность консультации с квалифицированным финансовым специалистом для получения рекомендаций, соответствующих вашей ситуации.