Was ist das 50/30/20-Budget?
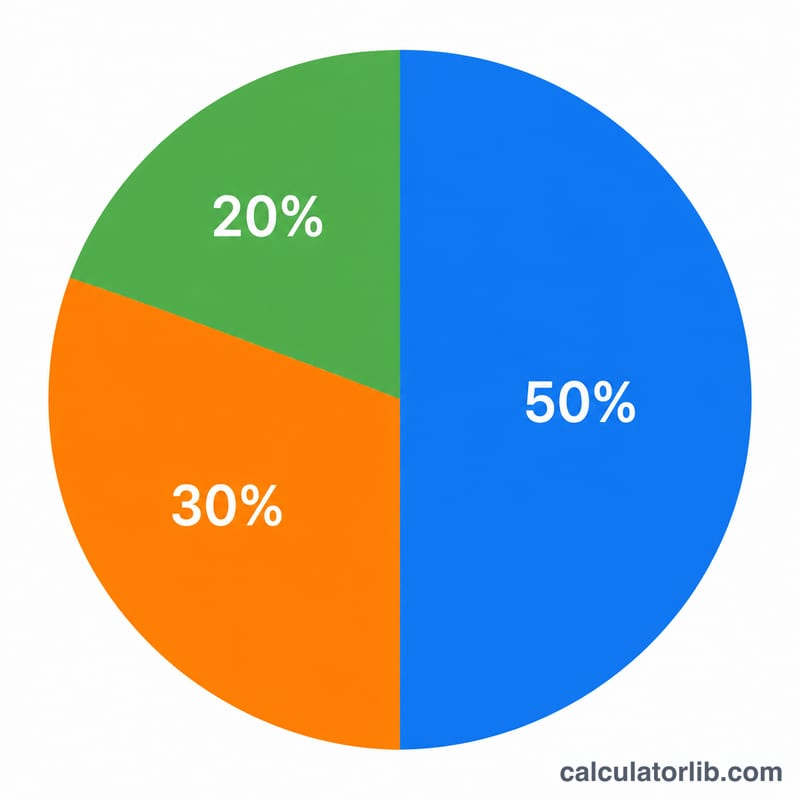
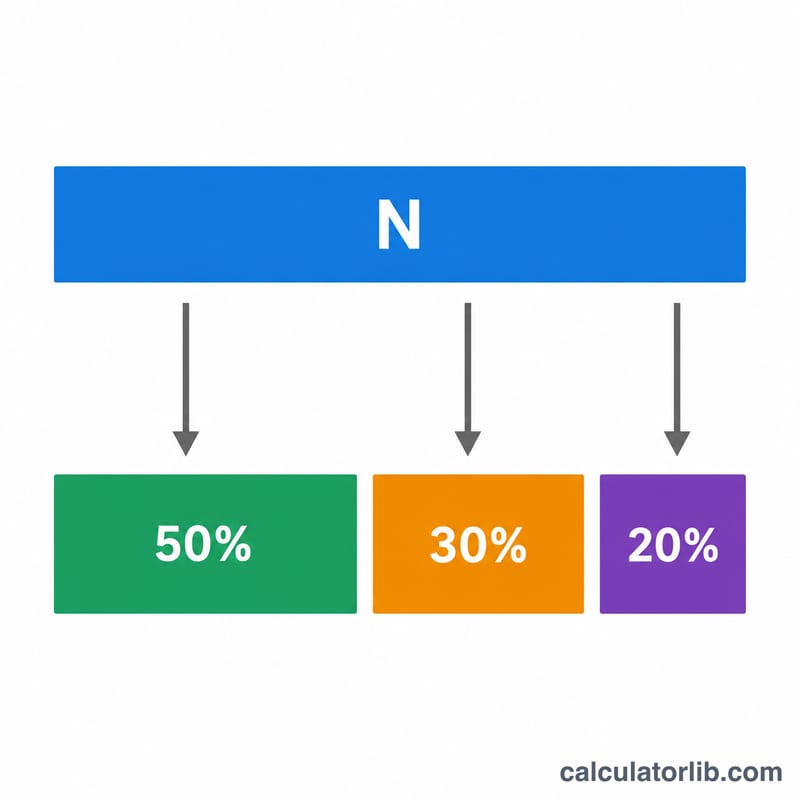
Die 50/30/20-Regel ist ein einfaches, beliebtes Modell für die Verwaltung der persönlichen Finanzen. Sie teilt Ihr monatliches Nettoeinkommen in drei Bereiche auf: 50% für Bedürfnisse (Fixkosten und Notwendiges), 30% für Wünsche und 20% für Sparen und Schuldentilgung. Da die Regel mit Prozentwerten statt mit festen Beträgen arbeitet, passt sie sich jeder Einkommenshöhe und jeder Währung an und eignet sich damit als universeller Ausgangspunkt für die Budgetplanung.
So verwenden Sie diesen Rechner
Geben Sie Ihr monatliches Nettoeinkommen ein – also den Betrag, der nach Steuern und Abzügen tatsächlich auf Ihrem Bankkonto eingeht. Der Rechner zeigt sofort an, wie viel Sie auf die einzelnen Kategorien verteilen sollten. Wenn Sie wöchentlich oder jährlich bezahlt werden, rechnen Sie zuerst in einen Monatsbetrag um (multiplizieren Sie das Wochengehalt mit etwa 4,33 oder teilen Sie das jährliche Nettogehalt durch 12).
Die Formel erklärt
Die Berechnung ist unkompliziert. Bei einem Nettoeinkommen \(N\) gilt: Bedürfnisse = \(N \times 0{,}50\), Wünsche = \(N \times 0{,}30\) und Sparen = \(N \times 0{,}20\). Die drei Kategorien ergeben zusammen stets 100% Ihres Nettoeinkommens.
$$\begin{gathered} \text{Bedürfnisse} = 0{,}50 \times \text{Nettoeinkommen} \\[0.6em] \text{Wünsche} = 0{,}30 \times \text{Nettoeinkommen} \\[0.6em] \text{Sparen} = 0{,}20 \times \text{Nettoeinkommen} \end{gathered}$$
Bedürfnisse sind unverzichtbare Ausgaben: Miete oder Kreditrate für die Immobilie, Lebensmittel, Nebenkosten, Versicherungen und Mindestraten für Kredite. Wünsche sind Lebensstil-Entscheidungen: Restaurantbesuche, Abonnements, Hobbys und Reisen. Sparen umfasst Ihre Notfallreserve, Beiträge zur Altersvorsorge und zusätzliche Schuldentilgung.
Rechenbeispiel
Angenommen, Ihr monatliches Nettoeinkommen beträgt $4.000.
$$\text{Bedürfnisse} = 4\,000 \times 0{,}50 = \$2\,000$$$$\text{Wünsche} = 4\,000 \times 0{,}30 = \$1\,200$$$$\text{Sparen} = 4\,000 \times 0{,}20 = \$800$$Sie würden also anstreben, die notwendigen Ausgaben unter $2.000 und die frei verfügbaren Ausgaben unter $1.200 zu halten und jeden Monat $800 zurückzulegen.
FAQ
Sollte ich das Brutto- oder das Nettoeinkommen verwenden? Verwenden Sie das Nettoeinkommen (nach Steuern), da dies das Geld ist, mit dem Sie tatsächlich planen können.
Was, wenn meine Bedürfnisse mehr als 50% ausmachen? In Regionen mit hohen Kosten ist das üblich. Versuchen Sie zunächst, die Wünsche zu reduzieren, oder betrachten Sie 50/30/20 als Ziel, auf das Sie schrittweise hinarbeiten.
Gelten die 20% für das Sparen vor oder nach der Schuldentilgung? Der Sparbereich umfasst zusätzliche Tilgungen über die Mindestraten hinaus sowie Vermögensaufbau und Geldanlage – tilgen Sie hochverzinste Schulden zuerst.