Was ist der 50/30/20-Regel-Rechner?
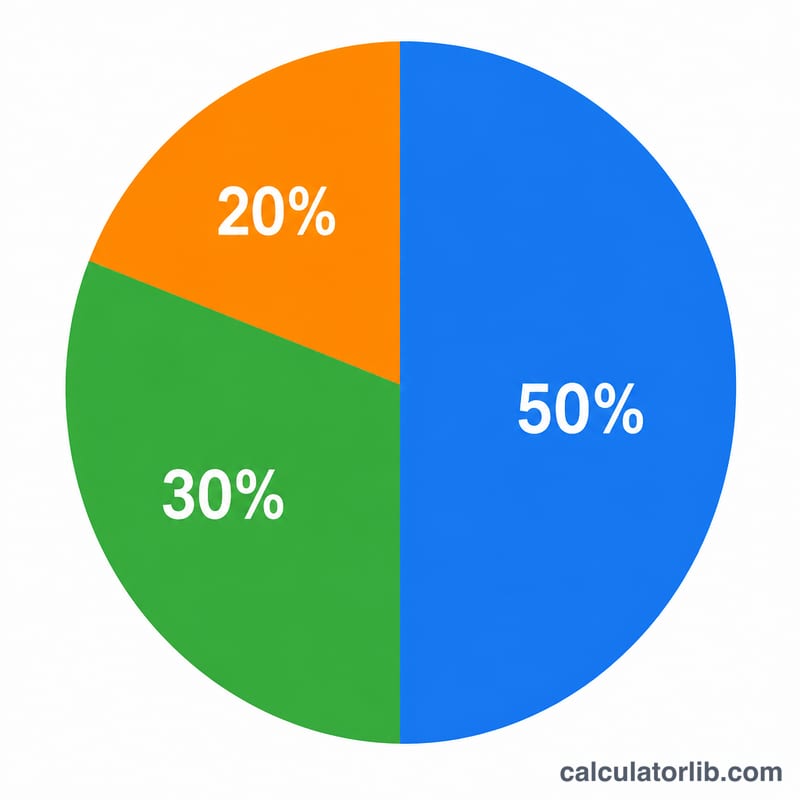
Der 50/30/20-Regel-Rechner ist ein einfaches Budgetierungswerkzeug, das Ihr monatliches Nettoeinkommen anhand einer beliebten Richtlinie der privaten Finanzplanung auf drei Ausgabenkategorien aufteilt. Die Regel, die durch die US-Senatorin Elizabeth Warren in ihrem Buch Ihr gesamtes Vermögen bekannt wurde, empfiehlt, Ihr Einkommen nach Steuern aufzuteilen: 50% für Bedürfnisse, 30% für Wünsche und 20% für Ersparnisse. Das Konzept stammt zwar aus den USA, die Rechnung funktioniert aber in jeder Währung und in jedem Land.
So verwenden Sie den Rechner
Dieser Rechner benötigt nur eine einzige Eingabe:
- Monatseinkommen (nach Steuern) – Ihr monatliches Nettoeinkommen, nachdem Einkommensteuer und andere Abzüge abgezogen wurden.
Geben Sie Ihr monatliches Nettoeinkommen ein, und der Rechner liefert sofort die drei Aufteilungen. Weitere Einstellungen gibt es nicht – die Prozentsätze sind fest auf die klassische 50/30/20-Aufteilung eingestellt.
Die Formel erklärt
Der Rechner wendet auf Ihr monatliches Einkommen nach Steuern drei einfache Multiplikationen an:
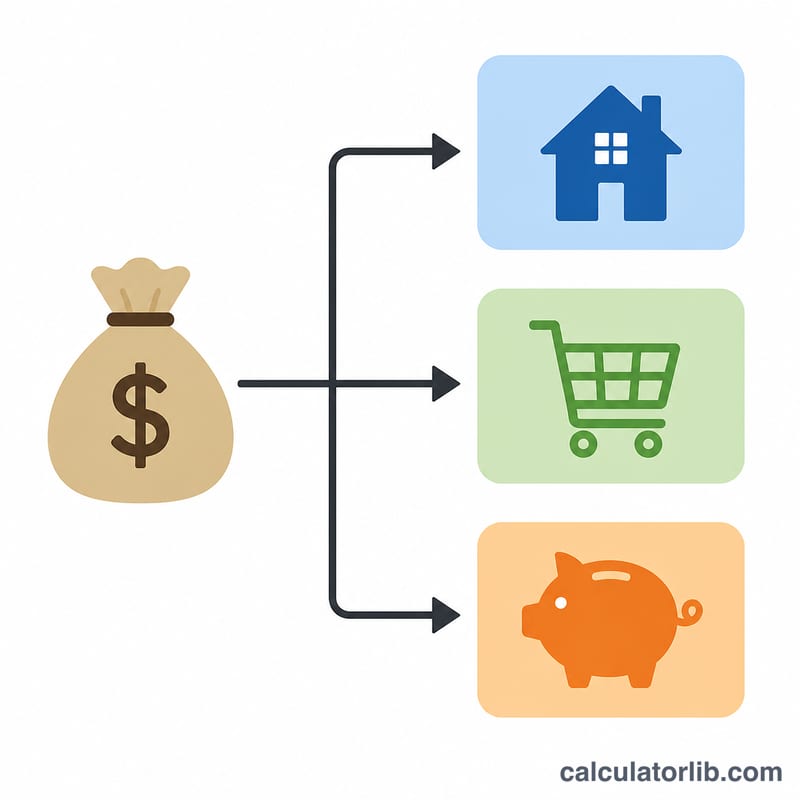
- Bedürfnisse = Einkommen × 0,50 – Notwendiges wie Miete oder Hypothek, Lebensmittel, Nebenkosten, Verkehrsmittel, Versicherungen und Mindestraten für Schulden.
- Wünsche = Einkommen × 0,30 – frei verfügbare Ausgaben wie Restaurantbesuche, Streaming-Abos, Hobbys und Reisen.
- Ersparnisse = Einkommen × 0,20 – Sparen, Geldanlagen und zusätzliche Schuldentilgung über die Mindestrate hinaus.
Die drei Ergebnisse ergeben zusammen immer 100% Ihres Einkommens.
Rechenbeispiel
Angenommen, Ihr monatliches Einkommen nach Steuern beträgt 3.000. Der Rechner ermittelt:
- Bedürfnisse: 3.000 × 0,50 = 1.500
- Wünsche: 3.000 × 0,30 = 900
- Ersparnisse: 3.000 × 0,20 = 600
Sie sollten also höchstens 1.500 für Notwendiges ausgeben, die Wünsche unter 900 halten und jeden Monat 600 für Ersparnisse und Schuldentilgung einplanen.
Budgetaufteilung bei unterschiedlichen Einkommenshöhen
Die 50/30/20-Regel teilt Ihr monatliches Einkommen nach Steuern (Nettoeinkommen) in drei Bereiche auf: 50% für Bedürfnisse, 30% für Wünsche und 20% für Ersparnisse und Schuldentilgung. Die folgende Tabelle zeigt, wie diese Aufteilungen bei verschiedenen üblichen Monatseinkommen ausfallen.
| Monatseinkommen nach Steuern | Bedürfnisse (50%) | Wünsche (30%) | Ersparnisse (20%) |
|---|---|---|---|
| $1.500 | $750 | $450 | $300 |
| $2.500 | $1.250 | $750 | $500 |
| $4.000 | $2.000 | $1.200 | $800 |
| $6.000 | $3.000 | $1.800 | $1.200 |
Ein Rechenbeispiel bei $4.000 pro Monat: \(\text{Bedürfnisse} = 0{,}50 \times 4000 = 2000\), \(\text{Wünsche} = 0{,}30 \times 4000 = 1200\) und \(\text{Ersparnisse} = 0{,}20 \times 4000 = 800\). Die drei Beträge ergeben zusammen immer das gesamte Einkommen.
Was in welche Kategorie gehört
Die Zuordnung der Ausgaben zur richtigen Kategorie erfordert bei dieser Regel am meisten Urteilsvermögen. Als allgemeiner Test für ein „Bedürfnis“ gilt: Müssten Sie die Ausgabe auch dann noch bezahlen (oder ernsthafte Folgen tragen), wenn Ihr Einkommen sinken würde? Alles Optionale ist ein „Wunsch“, und die letzten 20% bauen Ihre finanzielle Zukunft auf.
| Kategorie | Anteil | Typische Ausgaben |
|---|---|---|
| Bedürfnisse | 50% | Miete oder Hypothekenrate, Lebensmittel, Strom/Wasser/Gas und andere notwendige Nebenkosten, Kranken- und Kfz-Versicherung, vorgeschriebene Mindestraten für Schulden, Pendeln und grundlegende Verkehrsmittel |
| Wünsche | 30% | Restaurantbesuche und Essen zum Mitnehmen, Streaming- und andere Abos, Hobbys und Unterhaltung, Reisen und Urlaub, Fitnessstudio-Mitgliedschaften, Upgrades bei nicht notwendigen Gütern (neueres Smartphone, Premium-Tarife) |
| Ersparnisse | 20% | Beiträge zum Notfallfonds, Altersvorsorge und Geldanlagen, zusätzliche Schuldentilgung (über die Mindestrate hinaus) und andere langfristige Ziele wie das Eigenkapital für ein Eigenheim |
Beachten Sie: Nur die vorgeschriebene Mindestrate einer Schuld zählt als Bedürfnis; alles, was Sie darüber hinaus zahlen, um den Restbetrag schneller zu tilgen, zählt zum 20-%-Bereich für Sparen und Schulden.
Ergebnisse richtig deuten
Die vom Rechner ausgegebenen Beträge sind Zielwerte und keine Aufzeichnung dessen, was Sie tatsächlich ausgeben. Sie zeigen, wohin die einzelnen Anteile Ihres Nettoeinkommens nach der 50/30/20-Regel fließen würden, wenn Sie die Richtlinie genau befolgen. Vergleichen Sie diese Zielwerte dazu mit Ihren tatsächlichen monatlichen Ausgaben in der jeweiligen Kategorie.
Liegen Ihre notwendigen Ausgaben über 50% Ihres Einkommens, ist das in Gegenden mit hohen Lebenshaltungskosten ein häufiges Signal und nicht zwangsläufig ein Scheitern – es bedeutet aber, dass die übrigen 50% sowohl für Wünsche als auch für Ersparnisse reichen müssen und für beides weniger Spielraum bleibt. In dieser Situation kürzen die meisten zuerst den Bereich der Wünsche, da sich Bedürfnisse per Definition nur schwer kurzfristig reduzieren lassen.
Der 20-%-Bereich für Sparen und Schulden hängt am stärksten mit der langfristigen finanziellen Gesundheit zusammen. Daraus werden ein Notfallpolster, die Altersvorsorge und die schnellere Rückzahlung hochverzinster Schulden finanziert. Wer diesen Anteil regelmäßig erreicht (oder übertrifft), kommt in der Regel vom Leben von Gehalt zu Gehalt zum Vermögensaufbau, während ein dauerhaftes Unterschreiten den Fortschritt bei diesen Zielen meist verlangsamt.
Schließlich ist 50/30/20 eine Richtlinie und keine strikte Regel. Die passende Aufteilung hängt von Ihren Lebenshaltungskosten, Ihrer Lebensphase und Ihren Zielen ab – manche erhöhen den Sparanteil bewusst, wenn sie Schulden abbauen oder konsequent sparen, andere lassen die Bedürfnisse in teuren Phasen vorübergehend über 50% steigen. Dies sind allgemeine Informationen zu Bildungszwecken und keine individuelle Finanzberatung; berücksichtigen Sie Ihre persönliche Situation oder ziehen Sie vor wichtigen Entscheidungen eine qualifizierte Fachperson zurate.
Häufig gestellte Fragen
Sollte ich das Brutto- oder das Nettoeinkommen verwenden? Verwenden Sie das Nettoeinkommen (nach Steuern). Die 50/30/20-Regel basiert auf dem Geld, das tatsächlich auf Ihrem Bankkonto eingeht.
Was ist, wenn meine Bedürfnisse mehr als 50% ausmachen? Das ist in Gegenden mit hohen Kosten üblich. Betrachten Sie die Prozentsätze als Zielwerte – wenn die Bedürfnisse hoch ausfallen, suchen Sie nach Möglichkeiten, bei den Wünschen zu sparen, statt das Sparen ganz aufzugeben.
Zählen Mindestraten für Schulden zu den Bedürfnissen oder zu den Ersparnissen? Vorgeschriebene Mindestraten gehören in den Bereich der Bedürfnisse (50%). Alles, was Sie über die Mindestrate hinaus zahlen, zählt zum Sparziel von 20%.