O que é a Calculadora da Regra 50/30/20?
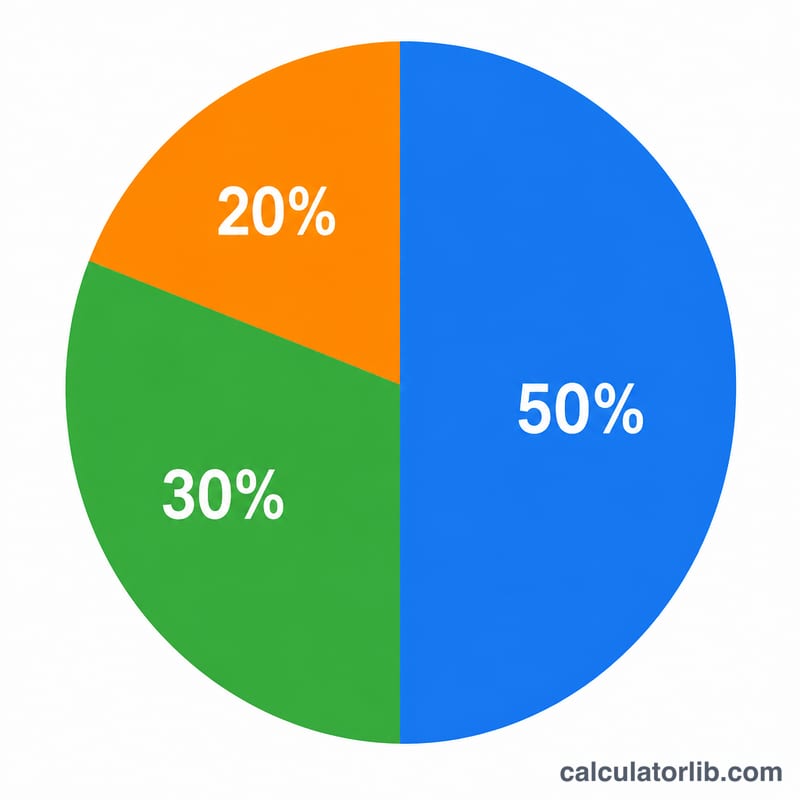
A Calculadora da Regra 50/30/20 é uma ferramenta simples de orçamento que divide o seu salário líquido mensal em três categorias de gastos, com base em uma conhecida diretriz de finanças pessoais. A regra, popularizada pela senadora dos EUA Elizabeth Warren em seu livro Todo o Seu Patrimônio, sugere dividir a sua renda após impostos em 50% para necessidades, 30% para desejos e 20% para poupança. Embora a estrutura seja de origem americana, a matemática se aplica a qualquer moeda ou país.
Como usar
Esta calculadora pede apenas uma informação:
- Renda Mensal (Após Impostos) — o seu salário líquido mensal, após a retenção do imposto de renda e de outros descontos.
Informe a sua renda líquida mensal e a calculadora retorna instantaneamente três alocações. Não há mais nada para configurar — os percentuais são fixos na divisão clássica de 50/30/20.
A fórmula explicada
A calculadora aplica três multiplicações simples à sua renda mensal após impostos:
- Necessidades = Renda × 0,50 — itens essenciais como aluguel ou financiamento imobiliário, mercado, contas de luz, água e gás, transporte, seguros e pagamentos mínimos de dívidas.
- Desejos = Renda × 0,30 — gastos discricionários, como restaurantes, assinaturas de streaming, hobbies e viagens.
- Poupança = Renda × 0,20 — poupança, investimentos e pagamentos extras de dívidas além do mínimo.
Os três resultados sempre somam 100% da sua renda.
Exemplo prático
Suponha que a sua renda mensal após impostos seja 3.000. A calculadora faz o seguinte cálculo:
- Necessidades: 3.000 × 0,50 = 1.500
- Desejos: 3.000 × 0,30 = 900
- Poupança: 3.000 × 0,20 = 600
Assim, você deve procurar gastar no máximo 1.500 com itens essenciais, manter os desejos abaixo de 900 e destinar 600 à poupança e ao pagamento de dívidas todo mês.
Alocações do orçamento em diferentes níveis de renda
A regra 50/30/20 divide a sua renda mensal após impostos (salário líquido) em três grupos: 50% para necessidades, 30% para desejos e 20% para poupança e pagamento de dívidas. A tabela abaixo mostra como essas alocações ficam em uma faixa de rendas mensais comuns.
| Renda Mensal Após Impostos | Necessidades (50%) | Desejos (30%) | Poupança (20%) |
|---|---|---|---|
| $1.500 | $750 | $450 | $300 |
| $2.500 | $1.250 | $750 | $500 |
| $4.000 | $2.000 | $1.200 | $800 |
| $6.000 | $3.000 | $1.800 | $1.200 |
Para um exemplo com $4.000 por mês: \(\text{Necessidades} = 0{,}50 \times 4000 = 2000\), \(\text{Desejos} = 0{,}30 \times 4000 = 1200\) e \(\text{Poupança} = 0{,}20 \times 4000 = 800\). Os três valores sempre somam a renda total.
O que entra em cada categoria
Classificar as despesas no grupo certo é a parte da regra que exige mais discernimento. O teste geral para uma “necessidade” é perguntar se você ainda teria de pagá-la (ou enfrentaria sérias consequências) caso sua renda caísse. Tudo o que é opcional é um “desejo”, e os 20% finais constroem o seu futuro financeiro.
| Categoria | Parcela | Despesas Típicas |
|---|---|---|
| Necessidades | 50% | Aluguel ou prestação do financiamento imobiliário, mercado, conta de luz, água, gás e outras contas essenciais, seguro saúde e de automóvel, pagamentos mínimos obrigatórios de dívidas, deslocamento para o trabalho e transporte básico |
| Desejos | 30% | Restaurantes e delivery, assinaturas de streaming e outros serviços, hobbies e entretenimento, viagens e férias, mensalidades de academia, atualizações de bens não essenciais (celular mais novo, planos premium) |
| Poupança | 20% | Contribuições para reserva de emergência, previdência privada e investimentos, pagamento extra de dívidas (acima do mínimo) e outras metas de longo prazo, como a entrada de um imóvel |
Observe que apenas o pagamento mínimo obrigatório de uma dívida conta como necessidade; qualquer valor extra que você pagar para quitar o saldo mais rápido entra na faixa de 20% de poupança e dívidas.
Interpretando os seus resultados
Os valores retornados pela calculadora são metas, não um registro do que você realmente gasta. Eles mostram para onde a regra 50/30/20 direcionaria cada parte do seu salário líquido caso você seguisse a diretriz exatamente. Para usá-los, compare essas metas com os seus gastos mensais reais em cada categoria.
Se as suas despesas essenciais ficarem acima de 50% da sua renda, isso é um sinal comum em regiões de custo de vida mais alto e não é necessariamente um fracasso — mas significa que os 50% restantes precisam cobrir tanto desejos quanto poupança, deixando menos espaço para ambos. Nessa situação, as pessoas normalmente reduzem primeiro o grupo de desejos, já que necessidades são, por definição, difíceis de cortar rapidamente.
A faixa de 20% para poupança e dívidas é a parte mais diretamente ligada à saúde financeira de longo prazo. É ela que financia uma reserva de emergência, a aposentadoria e a quitação mais rápida de dívidas com juros altos. Atingir (ou superar) essa parcela de forma consistente geralmente é o que move você de viver contracheque a contracheque para construir patrimônio, enquanto ficar sistematicamente abaixo dela tende a atrasar o progresso nessas metas.
Por fim, a regra 50/30/20 é uma diretriz, não uma regra rígida. A divisão ideal depende do seu custo de vida, da fase da vida e dos seus objetivos — algumas pessoas aumentam deliberadamente a parcela de poupança ao quitar dívidas ou poupar com agressividade, e outras permitem temporariamente que as necessidades ultrapassem 50% em períodos caros. Esta é uma informação educativa geral, não uma consultoria financeira personalizada; considere a sua própria situação ou consulte um profissional qualificado antes de tomar decisões importantes.
Perguntas frequentes
Devo usar a renda bruta ou líquida? Use a renda líquida (após impostos). A regra 50/30/20 é construída em torno do dinheiro que de fato cai na sua conta bancária.
E se as minhas necessidades ultrapassarem 50%? Isso é comum em regiões de custo de vida alto. Trate os percentuais como metas — se as necessidades estiverem altas, procure formas de reduzir os desejos em vez de abandonar a poupança por completo.
Os pagamentos mínimos de dívidas contam como necessidades ou poupança? Os pagamentos mínimos obrigatórios entram no grupo de 50% de necessidades. Qualquer valor extra pago acima do mínimo conta para a meta de 20% de poupança.