

O que é uma calculadora de financiamento imobiliário?
Uma calculadora de financiamento imobiliário estima a parcela mensal fixa que você pagará em um financiamento da casa própria, além do valor total que será pago e de quanto desse total corresponde a juros. Ela usa a fórmula padrão de amortização, que distribui o empréstimo e seus juros de maneira uniforme por todos os meses do prazo, de modo que todas as parcelas tenham o mesmo valor.
Como usar
Informe três valores: o valor do empréstimo (o montante que você financia após a entrada), a taxa de juros anual em porcentagem e o prazo do empréstimo em anos. A calculadora retorna instantaneamente a parcela mensal de principal e juros, o total de todos os pagamentos e o total de juros pagos. Observe que IPTU, seguro residencial e taxas de condomínio não estão incluídos nesta estimativa.
A fórmula explicada
A parcela mensal é dada por $$M = P \cdot \frac{r(1+r)^n}{(1+r)^n - 1}$$. Aqui, \(P\) é o principal, \(r\) é a taxa de juros mensal (a taxa anual dividida por 12) e \(n\) é o número total de pagamentos (anos multiplicados por 12). O termo exponencial reflete os juros compostos que incidem a cada mês sobre o saldo devedor.
Exemplo prático
Suponha que você tome emprestado $300.000 a uma taxa anual de 6,5% por 30 anos. A taxa mensal é \(0{,}065 / 12 \approx 0{,}00541667\) e o número de pagamentos é 360. Aplicando a fórmula, a parcela mensal é de cerca de $1.896,20. Ao longo de 360 meses, você paga aproximadamente $682.633 no total, dos quais cerca de $382.633 são juros.
Comparação de cenários de parcelas
A tabela abaixo mostra a parcela mensal de principal e juros, o total de juros pagos ao longo do empréstimo e o valor total pago para um empréstimo de $300.000. Os valores usam a fórmula padrão de amortização \(M = P \cdot \dfrac{r(1+r)^{n}}{(1+r)^{n}-1}\), em que \(r\) é a taxa mensal e \(n\) é o número de parcelas mensais. Os valores são arredondados para o dólar mais próximo.
| Empréstimo | Taxa anual | Prazo | Parcela mensal (P&I) | Total de juros | Custo total |
|---|---|---|---|---|---|
| $300.000 | 6,0% | 30 anos | $1.799 | $347.515 | $647.515 |
| $300.000 | 6,0% | 15 anos | $2.532 | $155.683 | $455.683 |
| $300.000 | 6,5% | 30 anos | $1.896 | $382.633 | $682.633 |
| $300.000 | 6,5% | 15 anos | $2.613 | $170.452 | $470.452 |
| $300.000 | 7,0% | 30 anos | $1.996 | $418.527 | $718.527 |
| $300.000 | 7,0% | 15 anos | $2.696 | $185.367 | $485.367 |
Dois padrões se destacam. Primeiro, uma taxa de juros maior eleva substancialmente tanto a parcela mensal quanto o total de juros — passar de 6,0% para 7,0% no empréstimo de 30 anos acrescenta cerca de $197 por mês e aproximadamente $71.000 em juros totais. Segundo, o prazo menor, de 15 anos, tem uma parcela mensal mais alta, mas reduz drasticamente os juros totais: a 6,5%, o empréstimo de 15 anos custa cerca de $212.000 a menos em juros totais do que o de 30 anos, apesar do desembolso mensal maior.
Principais termos do financiamento
- Principal (P)
- O valor emprestado — o saldo do empréstimo após a entrada. Na fórmula, é o valor inicial sobre o qual os juros são cobrados.
- Taxa de juros (nominal vs. APR)
- A taxa nominal é a taxa de juros anual declarada, usada para calcular a taxa periódica mensal (\(r = \text{taxa}/1200\)). A APR (taxa percentual anual) é um indicador mais amplo, que incorpora certas tarifas e pontos cobrados pelo credor; por isso costuma ser um pouco maior que a taxa nominal e serve para ajudar na comparação de empréstimos. Esta calculadora usa a taxa nominal.
- Prazo do empréstimo
- O período em que o empréstimo é pago, aqui expresso em anos e convertido em períodos mensais como \(n = 12 \times \text{anos}\). Prazos comuns são 15 e 30 anos.
- Amortização
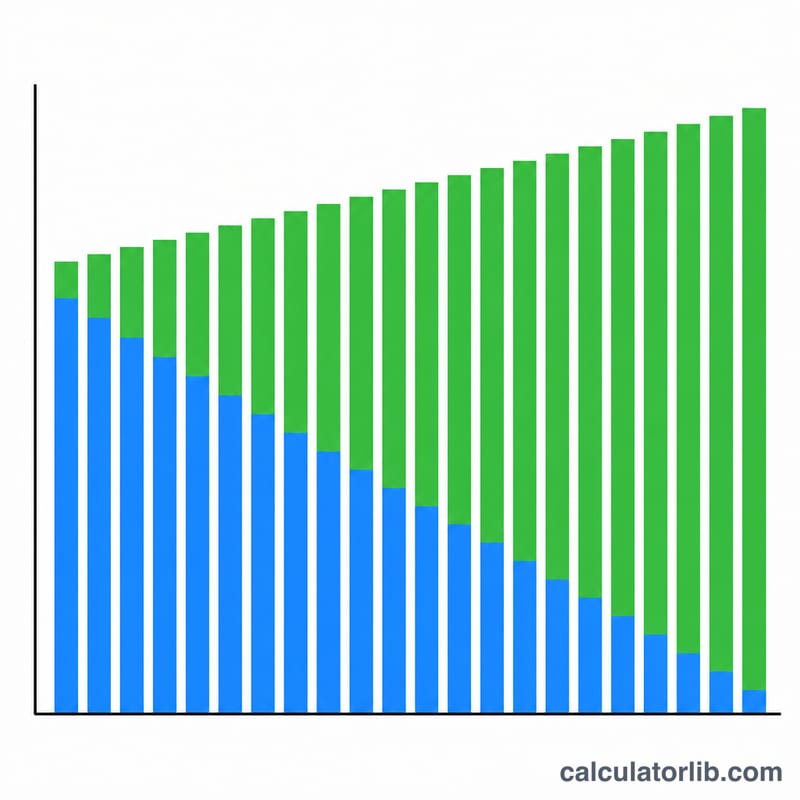
- O processo de quitar um empréstimo por meio de pagamentos periódicos iguais. Cada parcela cobre os juros acumulados no mês, e o restante reduz o principal; as primeiras parcelas têm mais juros e as últimas têm mais principal.
- Parcela mensal (P&I)
- O valor mensal fixo (\(M\)) que cobre apenas principal e juros. É o resultado da fórmula de amortização.
- Total de juros
- A soma de todos os juros pagos ao longo do empréstimo, calculada como \(M \times n - P\).
- Custo total
- O valor total pago durante todo o prazo, igual a \(M \times n\) — ou seja, o principal mais o total de juros.
Entendendo a estimativa da sua parcela
A parcela mostrada por esta calculadora inclui apenas principal e juros (P&I). Ela reflete o que você paga ao credor pelo dinheiro emprestado, e nada além disso.
A maioria das parcelas habitacionais mensais reais é maior, porque também inclui valores cobrados para uma conta de custódia (escrow) e outros encargos recorrentes que esta estimativa não cobre:
- Impostos sobre o imóvel — cobrados pelo governo local e, muitas vezes, recolhidos mensalmente pelo credor.
- Seguro residencial — normalmente exigido pelo credor.
- Seguro hipotecário privado (PMI) — geralmente exigido em financiamentos convencionais quando a entrada é inferior a 20% do valor do imóvel.
- Taxas de condomínio (HOA) — aplicáveis se o imóvel fizer parte de uma associação de proprietários.
Um valor combinado que inclui esses itens é às vezes abreviado como PITI (principal, juros, impostos e seguro). Ao montar seu orçamento, some os custos estimados de escrow e de condomínio ao valor de P&I daqui para aproximar o custo mensal total de moradia.
Como referência factual, uma diretriz de crédito antiga — a razão dívida/renda “front-end” — sugere que o custo total mensal de moradia fique em no máximo cerca de 28% da renda mensal bruta, com o total das parcelas de dívidas em no máximo cerca de 36% (a chamada regra 28/36). Esses limites são pontos de referência gerais do setor usados na análise de crédito, não exigências, e os critérios reais dos credores variam. Estas informações são apenas para compreensão geral e não constituem aconselhamento financeiro personalizado.
Como calcular a parcela de um financiamento à mão
A parcela de um financiamento totalmente amortizável é fixa durante toda a vigência do empréstimo, então pode ser calculada com uma única fórmula fechada. Siga os passos abaixo com decimais não arredondados e arredonde apenas a parcela final — arredondar valores intermediários (especialmente a taxa mensal) pode alterar a resposta em vários dólares ao longo de um prazo de 30 anos.
Empréstimo de exemplo usado em todo o texto: preço de compra de $350.000 com entrada de $70.000, taxa de juros anual de 6,5% e prazo de 30 anos.
- Encontre o principal. O valor financiado é o preço menos a entrada: \(P = 350\,000 - 70\,000 = 280\,000\).
- Converta a taxa anual em taxa mensal. Divida a porcentagem anual por 100 e depois por 12 (o equivalente a dividir por 1200): \(r = \dfrac{6{,}5}{100 \times 12} = \dfrac{6{,}5}{1200} = 0{,}00541667\).
- Encontre o número de pagamentos. \(n = 30 \times 12 = 360\).
- Calcule o fator de crescimento. \((1+r)^{n} = (1{,}00541667)^{360} = 6{,}991798\). Mantenha pelo menos seis casas decimais aqui; esse termo domina o resultado.
- Aplique a fórmula de amortização. $$M = P \cdot \frac{r(1+r)^{n}}{(1+r)^{n}-1}$$ Substituindo: $$M = 280\,000 \times \frac{0{,}00541667 \times 6{,}991798}{6{,}991798 - 1} = \frac{10\,604{,}23}{5{,}991798} = 1\,769{,}79$$ A parcela mensal de principal e juros é $1.769,79.
- Calcule o total pago. \(M \times n = 1\,769{,}79 \times 360 \approx 637\,124\) dólares ao longo de todo o prazo.
- Calcule o total de juros. \((M \times n) - P = 637\,124 - 280\,000 \approx 357\,124\) dólares — mais do que o próprio principal, nessa taxa e nesse prazo.
- Trate o caso de juros zero. Se \(r = 0\), a fórmula divide por zero e não pode ser usada. Um empréstimo a 0% simplesmente divide o principal em partes iguais: \(M = \dfrac{P}{n} = \dfrac{280\,000}{360} = 777{,}78\) por mês, com juros totais zero. Alguns financiamentos feitos pelo próprio vendedor ou promocionais se enquadram nesse caso.
Duas ressalvas. Primeiro, \(M\) aqui inclui apenas principal e juros; impostos sobre o imóvel, seguro residencial, seguro hipotecário e eventuais taxas de condomínio são somados a esse valor e muitas vezes são recolhidos por meio de uma conta de escrow, portanto o valor efetivamente debitado a cada mês é maior. Segundo, esta fórmula pressupõe taxa fixa e capitalização mensal com \(r = \text{anual}/12\), que é a convenção padrão para financiamentos de taxa fixa nos EUA. Alguns países (o Canadá, por exemplo) capitalizam semestralmente por lei, o que altera o passo 2 — verifique a convenção que se aplica ao seu empréstimo.
Valores de referência: entrada, PMI e limites de empréstimo
Os números abaixo são regras de programas de financiamento imobiliário dos Estados Unidos e convenções comuns de análise de crédito dos credores. Eles não se aplicam fora dos EUA e, mesmo nos EUA, cada credor pode impor exigências mais rígidas ("overlays") do que os mínimos dos programas. Use-os para conferir o principal que você informa na calculadora, não como garantia de aprovação.
| Item | Valor de referência | Fonte / programa |
|---|---|---|
| Entrada mínima, convencional | 3% do preço de compra (programas para compradores de primeiro imóvel e de renda baixa a moderada que se qualifiquem) | Diretrizes de financiamentos conformes da Fannie Mae / Freddie Mac |
| Entrada mínima, FHA | 3,5% com pontuação de crédito de 580 ou mais; 10% para pontuações de 500–579 | FHA (Departamento de Habitação e Desenvolvimento Urbano dos EUA) |
| Entrada mínima, VA | 0% para militares da ativa, veteranos e cônjuges sobreviventes elegíveis | Departamento de Assuntos de Veteranos dos EUA |
| Entrada mínima, USDA Rural Development | 0% em áreas rurais elegíveis, sujeito a limites de renda | Programa de empréstimos garantidos do USDA Rural Development |
| Entrada que evita o PMI | 20% (relação empréstimo/valor do imóvel de 80%) | Padrão comum de análise de crédito para financiamentos convencionais |
| Cancelamento do PMI em financiamentos convencionais | O mutuário pode solicitar o cancelamento com 80% de LTV; encerramento automático com 78% de LTV no cronograma de amortização original | Lei de Proteção ao Proprietário de Imóvel dos EUA de 1998 (Homeowners Protection Act) |
| Custo anual típico do PMI | Aproximadamente 0,3%–1,5% do valor do empréstimo por ano, variando conforme a pontuação de crédito e o LTV | Tabelas de taxas de seguradoras hipotecárias privadas (faixa, não cotação) |
| Prazos comuns de taxa fixa | 10, 15, 20 e 30 anos (\(n\) = 120, 180, 240, 360 parcelas) | Produtos padrão do mercado secundário |
| Diretriz de DTI front-end | 28% — parcela de moradia (principal, juros, impostos, seguro) como parcela da renda mensal bruta | Diretriz comum de análise de crédito ("regra 28/36") |
| Diretriz de DTI back-end | 36% — todas as parcelas de dívidas recorrentes como parcela da renda mensal bruta; muitos programas permitem mais, com fatores compensatórios | Diretriz comum de análise de crédito ("regra 28/36") |
| Limite de empréstimo conforme | Definido anualmente e publicado pela FHFA, com teto mais alto em condados designados de alto custo; empréstimos acima do limite são "jumbo" e têm precificação separada | Federal Housing Finance Agency — verifique o valor do ano vigente |
Aplicando a diretriz front-end de 28% ao exemplo: uma parcela de principal e juros de $1.769,79 mais, digamos, $450 por mês de impostos e seguro em escrow dá um custo de moradia de cerca de $2.220, que se enquadra na diretriz com uma renda bruta próxima de $7.930 por mês (aproximadamente $95.000 por ano). Como impostos, seguro e PMI variam enormemente por estado e imóvel, trate isso como uma ilustração da aritmética, e não como uma referência nacional.
Esta seção traz informações gerais, não aconselhamento financeiro profissional. Entradas mínimas, taxas de seguro e limites de empréstimo mudam, e a elegibilidade depende do seu perfil de crédito, do imóvel e do credor — confirme os valores atuais com um agente de crédito licenciado ou no site oficial do programa antes de se comprometer.
Perguntas frequentes
Inclui impostos e seguro? Não. Ela calcula apenas principal e juros. Sua parcela real de escrow pode ser maior.
E se a taxa de juros for 0%? Com taxa de 0%, a parcela é simplesmente o valor do empréstimo dividido pelo número de meses.
Posso usar para qualquer empréstimo? Sim — a mesma matemática de amortização se aplica a financiamentos de veículos, empréstimos estudantis e empréstimos pessoais.













