O que esta calculadora faz
Esta Calculadora de Parcela de Financiamento Imobiliário calcula o valor fixo da sua parcela mensal de principal e juros (P&I) em um financiamento de imóvel. Ela usa a convenção padrão dos EUA de capitalização mensal, em que a taxa de juros anual é dividida por 12. Ela não inclui impostos sobre a propriedade, seguro residencial, PMI nem taxas de condomínio (HOA) — esses são itens separados em uma estimativa completa de PITI.
Como usar
Informe o valor do financiamento (o principal do empréstimo ou o saldo atual), o prazo e se ele está em anos ou meses, e a taxa de juros anual em porcentagem. Clique em calcular para ver a sua parcela mensal fixa, o número total de parcelas, o valor total pago ao longo do financiamento e o total de juros.
A fórmula explicada
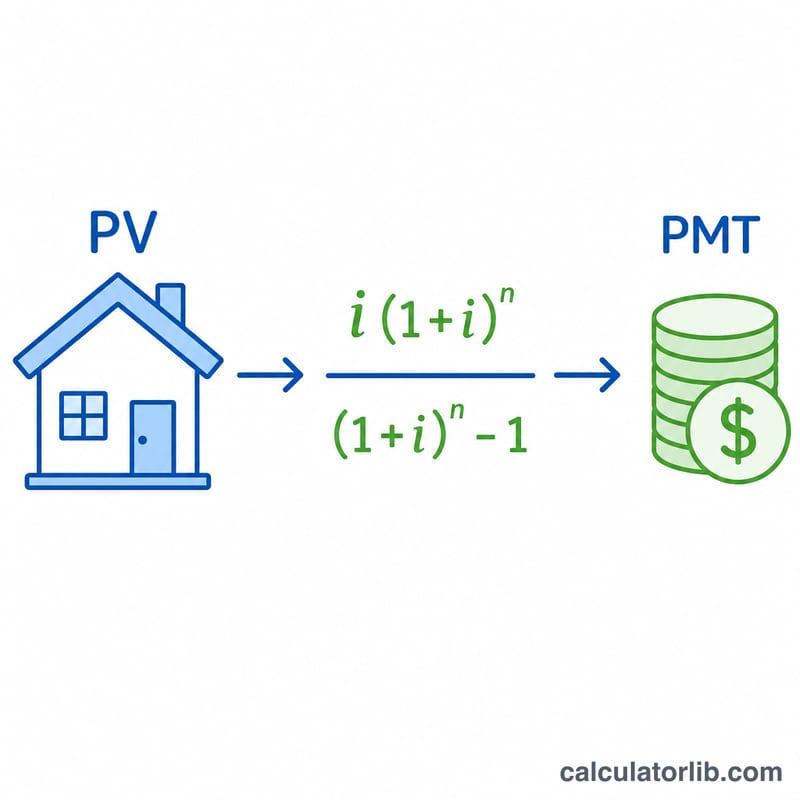
A parcela fixa de um empréstimo amortizável é um pagamento de anuidade:
$$\text{PMT} = \text{PV} \cdot \frac{i\,(1+i)^n}{(1+i)^n - 1}$$
Aqui, \(\text{PV}\) é o valor do empréstimo, \(i = \text{taxaAnual} / 100 / 12\) é a taxa de juros mensal e \(n\) é o número total de parcelas mensais (anos × 12, ou meses conforme informado). Se a taxa for 0, o denominador se torna zero, então a calculadora recorre a \(\text{PMT} = \text{PV} / n\) — distribuindo o principal de forma uniforme.
Exemplo prático
Empréstimo de $175.000 por 30 anos a 4,125%: \(i = 0{,}0034375\), \(n = 360\) e \((1+i)^n \approx 3{,}4397\). A parcela é $$175000 \times 0{,}0034375 \times \frac{3{,}4397}{3{,}4397 - 1} \approx \$848{,}14$$ por mês. Ao longo de 360 parcelas, isso totaliza cerca de $305.331, dos quais aproximadamente $130.331 são juros.
Perguntas frequentes
Isso inclui impostos e seguro? Não. Considera apenas principal e juros. Adicione separadamente os impostos e o seguro mantidos em conta de garantia (escrow) para obter o custo total de moradia.
Qual taxa devo informar? Informe a taxa de juros nominal anual (taxa nominal no estilo APR), não uma taxa mensal. A ferramenta a converte para mensal.
Por que o total de juros parece alto? Prazos longos significam que os juros se acumulam por décadas. Reduzir o prazo ou fazer pagamentos extras diminui drasticamente o total de juros.