

O que é valor presente?
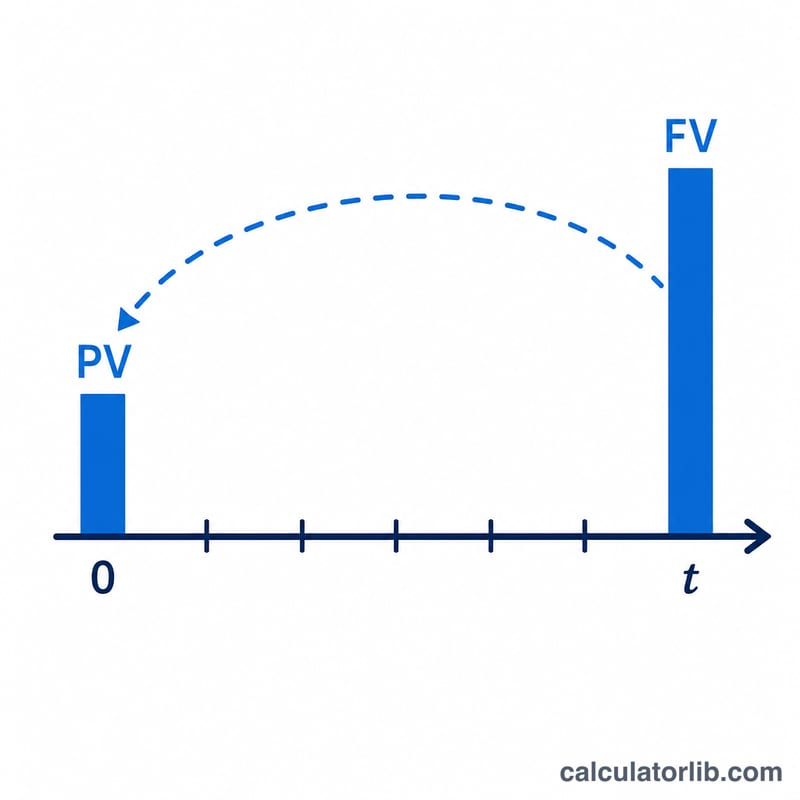
O valor presente (VP) é quanto um valor futuro vale hoje, depois de descontado a uma determinada taxa de juros ou taxa de retorno exigida. Um dólar recebido no futuro vale menos do que um dólar hoje, porque o dólar de hoje pode ser investido e render. Esta calculadora encontra o VP de uma única quantia futura (VF) e, opcionalmente, o VP de uma sequência de pagamentos recorrentes — uma anuidade ordinária, uma anuidade antecipada, uma anuidade com crescimento ou uma perpetuidade. É matemática universal do valor do dinheiro no tempo, sem regras regionais ou tributárias.
Como usar
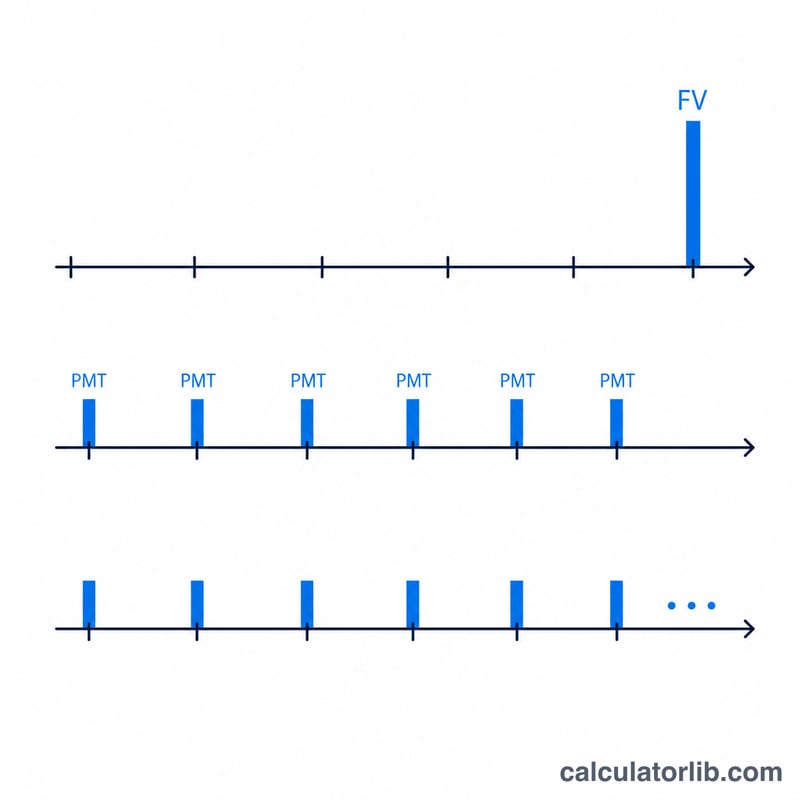
Informe o Valor Futuro, o Número de Períodos (t), a Taxa por período e os Intervalos de capitalização por período (m). Deixe os campos de pagamento em branco para avaliar apenas a quantia única. Para avaliar uma sequência de pagamentos, informe o Valor (PMT), o crescimento opcional, os pagamentos por período (q) e se os pagamentos ocorrem no fim (ordinária) ou no início (antecipada). Para uma perpetuidade, digite p no campo Número de Períodos; para capitalização contínua, digite C no campo de capitalização.
A fórmula explicada
A quantia única é descontada assim: $$\text{PV} = \dfrac{\text{FV}}{\left(1+\frac{R}{m}\right)^{m t}}.$$ A taxa efetiva por período é \(i = (1 + R/m)^m - 1\), e a taxa por pagamento é \(i_{pay} = (1 + i)^{1/q} - 1\) ao longo de \(N = q\cdot t\) pagamentos. Uma anuidade ordinária é $$\text{PV} = \text{PMT}\cdot\dfrac{1-(1+i_{pay})^{-N}}{i_{pay}};$$ uma anuidade antecipada multiplica isso por \((1 + i_{pay})\). Os depósitos subtraem o VP da sequência (reduzindo o valor que você precisa reservar), enquanto as retiradas o somam.
Exemplo prático
VF = 15.000, t = 10, R = 5,25%, m = 12, sem pagamentos. $$\text{PV} = \frac{15\,000}{(1 + 0{,}0525/12)^{120}} = \frac{15\,000}{1{,}68856} = \textbf{\$8\,883{,}50}.$$
Perguntas frequentes
Por que a taxa é "por período"? A taxa informada se aplica a um período; a capitalização m define com que frequência os juros são aplicados dentro desse período.
O que acontece ao digitar "p"? Isso modela uma perpetuidade — pagamentos para sempre — de modo que o termo da quantia única desaparece e \(\text{PV} = \text{PMT} / i_{pay}\) (ou \(\text{PMT} / (i_{pay} - g)\) para uma perpetuidade com crescimento).
Depósitos ou retiradas? As retiradas somam o VP da sequência ao VP da quantia única; os depósitos o subtraem, já que contribuições regulares reduzem o valor de que você precisa hoje.














