O que é valor presente?
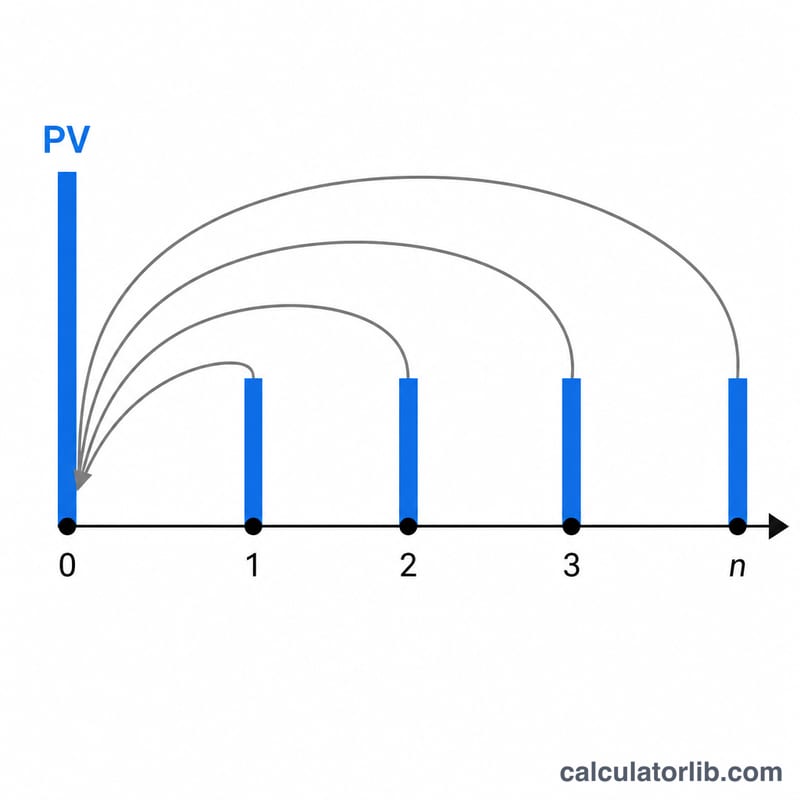
O valor presente (VP) é quanto um valor futuro em dinheiro vale hoje, dada uma taxa de desconto (juros). Como um real recebido no futuro vale menos do que um real hoje, os fluxos de caixa futuros são "descontados" de volta ao presente. Esta calculadora trata três casos comuns ao mesmo tempo: um pagamento único futuro (VF), uma sequência de pagamentos periódicos iguais (uma anuidade) e pagamentos que continuam para sempre (uma perpetuidade). Ela também aceita pagamentos crescentes e qualquer frequência de capitalização.
Como usar
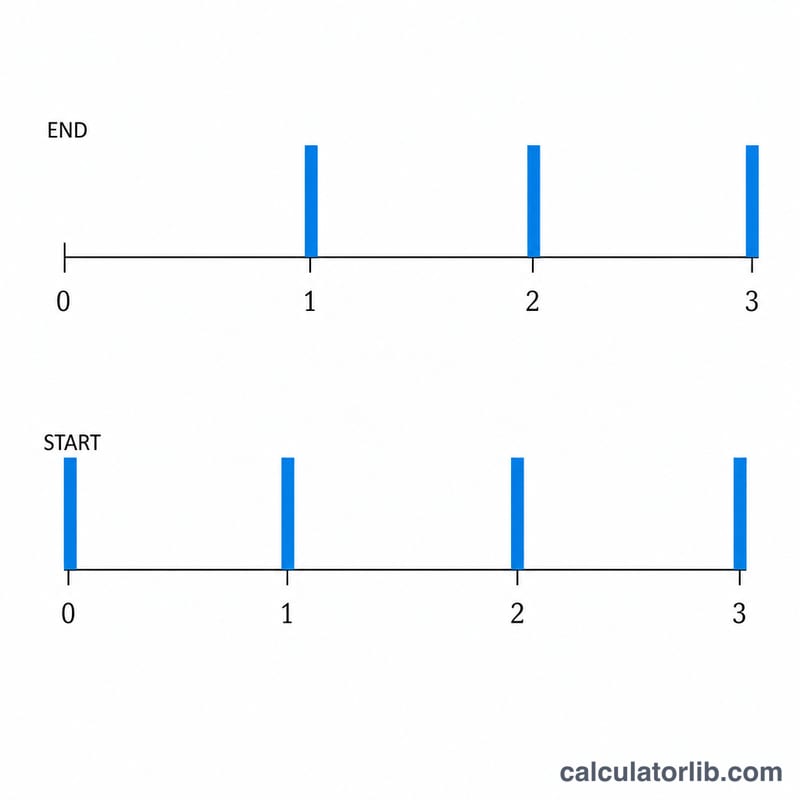
Informe o valor futuro único (coloque 0 se quiser avaliar apenas os pagamentos) e o pagamento por período (coloque 0 se quiser apenas o valor único). Informe a taxa de juros anual, o número de anos, a frequência de capitalização e se os pagamentos ocorrem no fim (anuidade ordinária, ou postecipada) ou no início (anuidade antecipada) de cada período. Use a taxa de crescimento para pagamentos que aumentam a cada período e marque "Perpetuidade" para fluxos de caixa que nunca terminam.
A fórmula explicada
A taxa periódica é \(i = r / m\) e o número de períodos é \(n = m \times t\). O termo do pagamento único é descontado como \(FV / (1+i)^n\). O termo da anuidade é \((PMT / i) \times [1 - 1/(1+i)^n] \times (1 + iT)\), em que o fator \((1 + iT)\) converte pagamentos ordinários (T=0) em anuidade antecipada (T=1). O valor presente total é $$PV = \frac{FV}{(1+i)^n} + \frac{PMT}{i}\left[1 - \frac{1}{(1+i)^n}\right](1 + iT)$$ Para uma perpetuidade constante, o termo da anuidade se simplifica para \(PMT / i\). Quando \(i = 0\), o valor presente dos pagamentos é simplesmente \(PMT \times n\). Para pagamentos crescentes, os termos da anuidade e da perpetuidade se tornam $$PV_{ann} = \frac{PMT}{i-g}\left[1 - \left(\frac{1+g}{1+i}\right)^n\right](1+iT), \quad PV_{perp} = \frac{PMT}{i-g}(1+iT)$$
Exemplo prático
FV = 1000, PMT = 100, r = 6%, t = 10 anos, capitalização anual, anuidade ordinária, sem crescimento. Então \(i = 0{,}06\) e \(n = 10\). Parte do pagamento único: $$\frac{1000}{1{,}06^{10}} = 558{,}40$$ Parte da anuidade: $$\frac{100}{0{,}06} \times \left[1 - \frac{1}{1{,}06^{10}}\right] = 1666{,}67 \times 0{,}441605 = 736{,}01$$ $$PV = 558{,}40 + 736{,}01 = \mathbf{1\,294{,}40}$$
Perguntas frequentes
Anuidade ordinária ou anuidade antecipada? A anuidade ordinária paga no fim de cada período; a anuidade antecipada paga no início, portanto seu valor presente é maior por um fator de \((1 + i)\).
Por que uma perpetuidade pode "não ser finita"? Se a taxa de crescimento dos pagamentos for maior ou igual à taxa de desconto, a série não converge e, portanto, não existe valor presente finito.
O que a frequência de capitalização altera? Uma capitalização mais frequente aumenta o desconto efetivo aplicado por ano, reduzindo ligeiramente o valor presente para uma determinada taxa nominal anual.