Что такое приведённая стоимость?
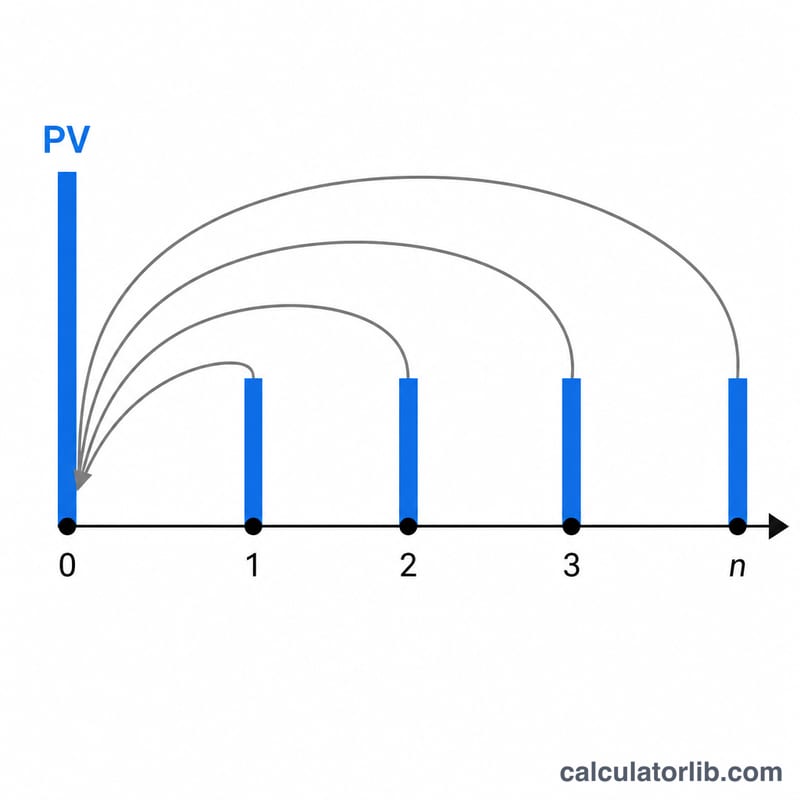
Приведённая стоимость (PV, present value) — это то, сколько будущая сумма денег стоит сегодня с учётом ставки дисконтирования (процентной ставки). Поскольку рубль, который вы получите в будущем, стоит меньше рубля, который у вас есть сейчас, будущие денежные потоки «дисконтируют» — приводят к текущему моменту. Этот калькулятор сразу учитывает три распространённых случая: единовременную будущую сумму (FV), поток равных периодических платежей (аннуитет) и платежи, которые продолжаются бесконечно (перпетуитет). Также поддерживаются растущие платежи и любая периодичность начисления процентов.
Как пользоваться калькулятором
Введите будущую единовременную сумму (поставьте 0, если хотите оценить только платежи) и сумму платежа за период (поставьте 0, если нужна только единовременная сумма). Укажите годовую процентную ставку, число лет, периодичность начисления процентов и момент платежа: в конце периода (обычный аннуитет) или в начале (аннуитет пренумерандо). Задайте ставку роста для платежей, которые увеличиваются от периода к периоду, и отметьте пункт «Перпетуитет» для потоков, которые не заканчиваются никогда.
Разбор формулы
Основная формула приведённой стоимости:
$$PV = \frac{FV}{(1+i)^n} + \frac{PMT}{i}\left[1 - \frac{1}{(1+i)^n}\right](1 + iT)$$Ставка за период равна \(i = r / m\), а число периодов — \(n = m \times t\). Единовременная сумма дисконтируется как \(FV / (1+i)^n\). Аннуитетная часть равна \((PMT / i) \times [1 - 1/(1+i)^n] \times (1 + iT)\), где множитель \((1 + iT)\) переводит обычный аннуитет (T=0) в аннуитет пренумерандо (T=1). Для постоянного перпетуитета аннуитетная часть упрощается до \(PMT / i\). При \(i = 0\) приведённая стоимость платежей равна просто \(PMT \times n\).
Для растущих платежей используются формулы:
$$PV_{ann} = \frac{PMT}{i-g}\left[1 - \left(\frac{1+g}{1+i}\right)^n\right](1+iT), \quad PV_{perp} = \frac{PMT}{i-g}(1+iT)$$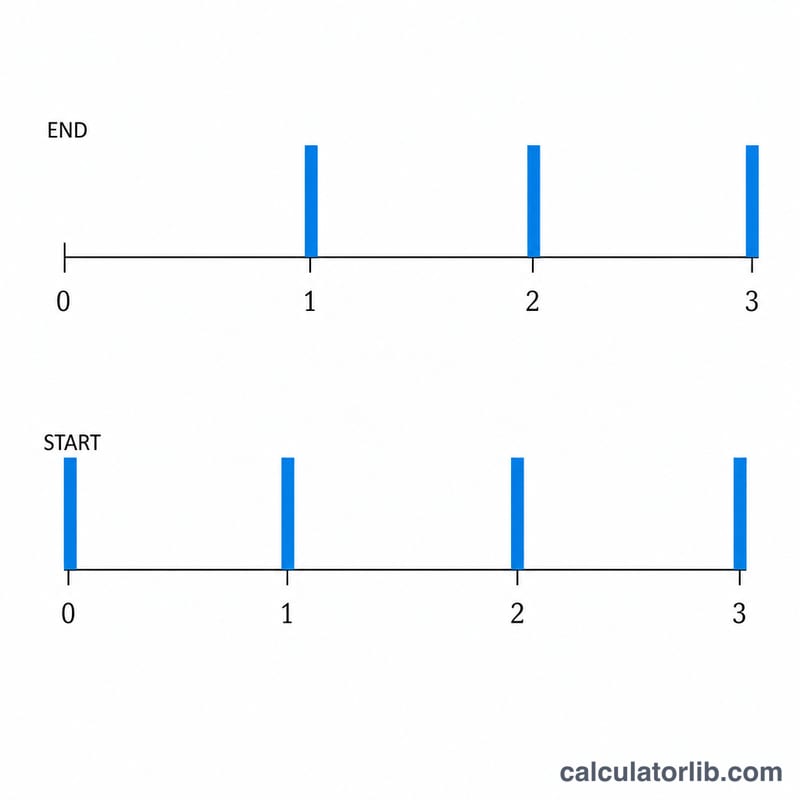
Пример расчёта
FV = 1000, PMT = 100, r = 6%, t = 10 лет, начисление раз в год, обычный аннуитет, без роста. Тогда \(i = 0{,}06\) и \(n = 10\). Единовременная часть:
$$\frac{1000}{1{,}06^{10}} = 558{,}40$$Аннуитетная часть:
$$\frac{100}{0{,}06} \times \left[1 - \frac{1}{1{,}06^{10}}\right] = 1666{,}67 \times 0{,}441605 = 736{,}01$$Итого:
$$PV = 558{,}40 + 736{,}01 = \mathbf{1\,294{,}40}$$Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Чем обычный аннуитет отличается от аннуитета пренумерандо? Обычный аннуитет (постнумерандо) предполагает платежи в конце каждого периода, а аннуитет пренумерандо — в начале, поэтому его приведённая стоимость выше в \((1 + i)\) раз.
Почему перпетуитет может быть «без конечного значения»? Если ставка роста платежей больше или равна ставке дисконтирования, ряд не сходится, и конечной приведённой стоимости попросту не существует.
На что влияет периодичность начисления? Чем чаще начисляются проценты, тем выше эффективная ставка дисконтирования за год, поэтому при той же номинальной годовой ставке приведённая стоимость становится немного ниже.