Что такое приведённая стоимость пенсии?
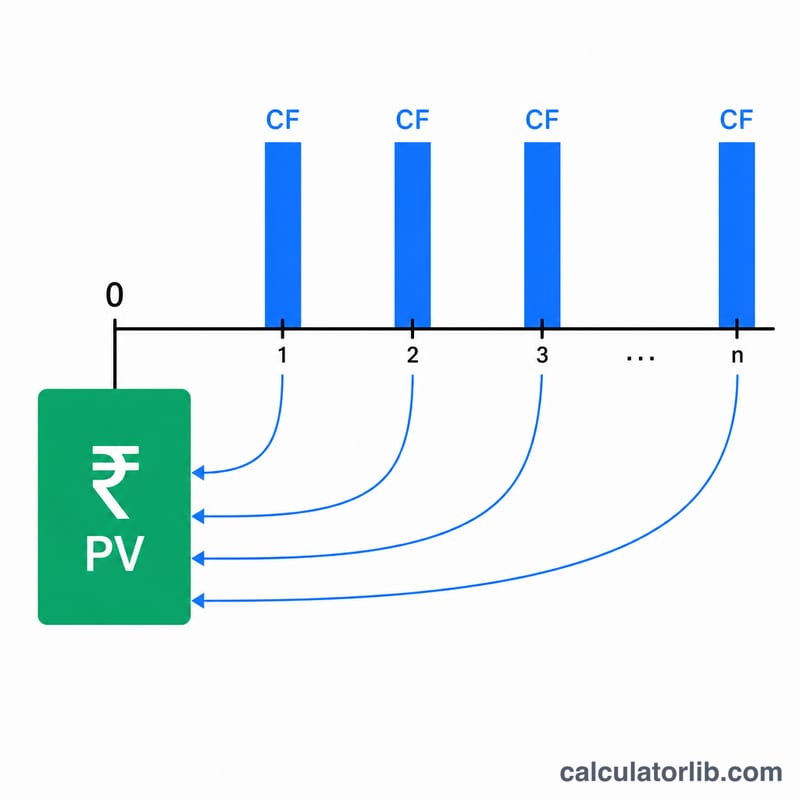
Приведённая стоимость (PV) пенсии — это та сумма, которую нужно получить единым платежом сегодня, чтобы она была финансово равноценна череде будущих ежегодных пенсионных выплат. Деньги, которые есть у вас на руках сейчас, можно вложить и приумножить, поэтому рубль (или доллар), полученный в будущем, стоит меньше, чем такая же сумма сегодня. Дисконтирование будущих выплат к текущему моменту даёт справедливую базу для сравнения. Это удобно, когда нужно выбрать между единовременной выкупной суммой и пожизненными выплатами, а также при оценке пенсионных прав в ситуациях раздела имущества, наследования или планирования выхода на пенсию.
Как пользоваться калькулятором
Введите три значения: годовую пенсионную выплату, которую вы рассчитываете получать, ставку дисконтирования (годовую доходность, которую вы могли бы получить при ином вложении средств, в процентах) и число лет, в течение которых будут поступать выплаты. Калькулятор покажет приведённую стоимость, а также общую сумму выплат без дисконтирования — для наглядного сравнения.
Разбор формулы
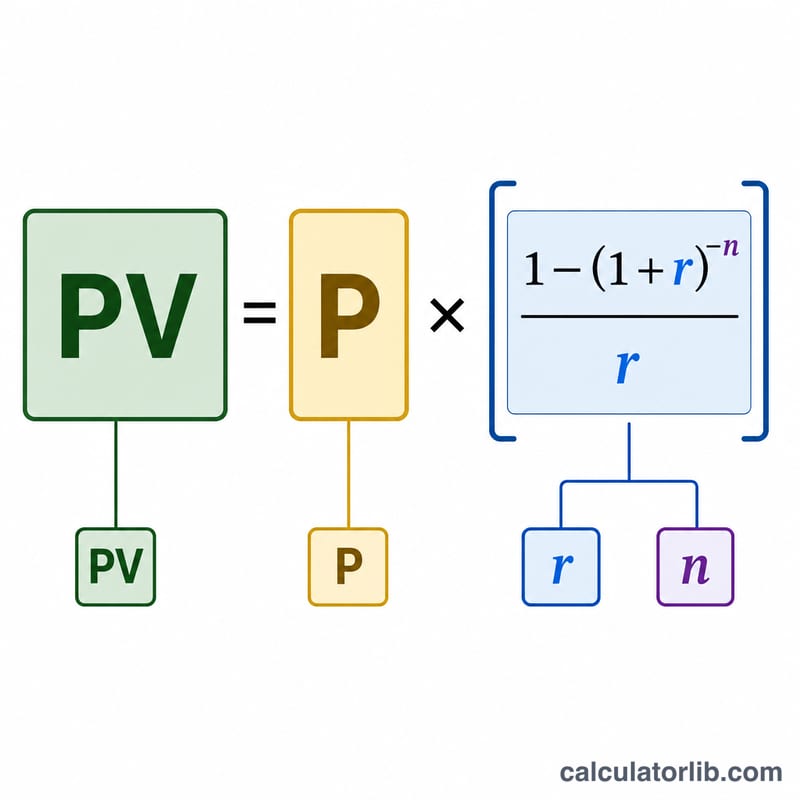
В основе расчёта лежит формула приведённой стоимости обычного аннуитета:
$$PV = P \times \frac{1 - \left(1 + r\right)^{-n}}{r}$$
Здесь \(P\) — годовая выплата, \(r\) — ставка дисконтирования в виде десятичной дроби (5% = 0,05), а \(n\) — число лет. Выражение \(\frac{1 - \left(1 + r\right)^{-n}}{r}\) называется «аннуитетным коэффициентом»: оно суммирует коэффициенты дисконтирования по всем выплатам. Если ставка равна нулю, приведённая стоимость равна просто \(P \times n\).
Пример расчёта
Допустим, вы будете получать 30 000 $ в год на протяжении 20 лет, а ставка дисконтирования составляет 5%. Тогда \(r = 0{,}05\), а \((1{,}05)^{-20} \approx 0{,}376889\). Аннуитетный коэффициент равен \(\frac{1 - 0{,}376889}{0{,}05} \approx 12{,}46221\). Умножаем: $$30\,000\ \$ \times 12{,}46221 \approx 373\,866\ \$$$ Таким образом, выплаты по 30 000 $ в год в течение 20 лет стоят сегодня около 373 866 $, хотя в сумме они составляют 600 000 $.
Ожидаемая продолжительность жизни: Россия
Сколько в среднем живут люди (Россия) с момента рождения, в сравнении с миром, по данным Всемирного банка.
- Продолжительность жизни 2024
- 73,4 лет
- Мир 2024
- 73,5 лет
- Изменение с 1960
- +5,9 лет
Последнее изменение Рост +0,1 лет 2024: 73,4 лет (за 2023 — 73,3 лет).
Ребёнок, родившийся в 2024 году (Россия), может рассчитывать в среднем на 73,4 лет жизни (мир: 73,5 лет).
| Год | Россия | Мир |
|---|---|---|
| 2024 | 73,4 | 73,5 |
| 2020 | 71,3 | 72,2 |
| 2010 | 68,8 | 70,7 |
| 2000 | 65,5 | 67,7 |
| 1990 | 68,9 | 65,1 |
| 1980 | 67,0 | 62,2 |
| 1970 | 68,1 | 57,9 |
| 1960 | 67,5 | 50,9 |
Ожидаемая продолжительность жизни при рождении — среднее для всего населения, а не личный прогноз.
Россия и другие страны
Ожидаемая продолжительность жизни при рождении, лет — последний опубликованный год каждой страны.
- Япония 84,0 лет (2024)
- Республика Корея 83,6 лет (2024)
- Франция 83,0 лет (2024)
- Саудовская Аравия 79,0 лет (2024)
- Соединенные Штаты 78,9 лет (2024)
- Китай 78,0 лет (2024)
- Турция 77,4 лет (2024)
- Мексика 75,3 лет (2024)
- Вьетнам 74,7 лет (2024)
- Мир 73,5 лет (2024)
- Россия 73,4 лет (2024)
- Индия 72,2 лет (2024)
Пока нет опубликованных данных: Тайвань.
Годы в строках могут различаться: каждое значение показано со своим годом. Для всех стран — один и тот же показатель Всемирного банка.
Последнее значение: 2024 Данные обновлены 2026-10-18 · устаревшее значение
Источник: The World Bank Group CC BY 4.0
Разницы и изменения рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
Частые вопросы
Какую ставку дисконтирования выбрать? Берите ставку, отражающую реалистичную доходность при низком или умеренном риске — часто это доходность долгосрочных облигаций или ожидаемая доходность ваших инвестиций, обычно в диапазоне 3–6%.
Учитывается ли инфляция? Напрямую — нет. Чтобы получить реальную (с поправкой на инфляцию) приведённую стоимость, используйте реальную ставку дисконтирования (номинальная ставка минус инфляция).
Считается, что выплаты приходят в конце года? Да, это обычный аннуитет с выплатами в конце каждого года. При выплатах в начале периода (аннуитет пренумерандо) стоимость была бы немного выше.