Emekli Maaşının Bugünkü Değeri Nedir?
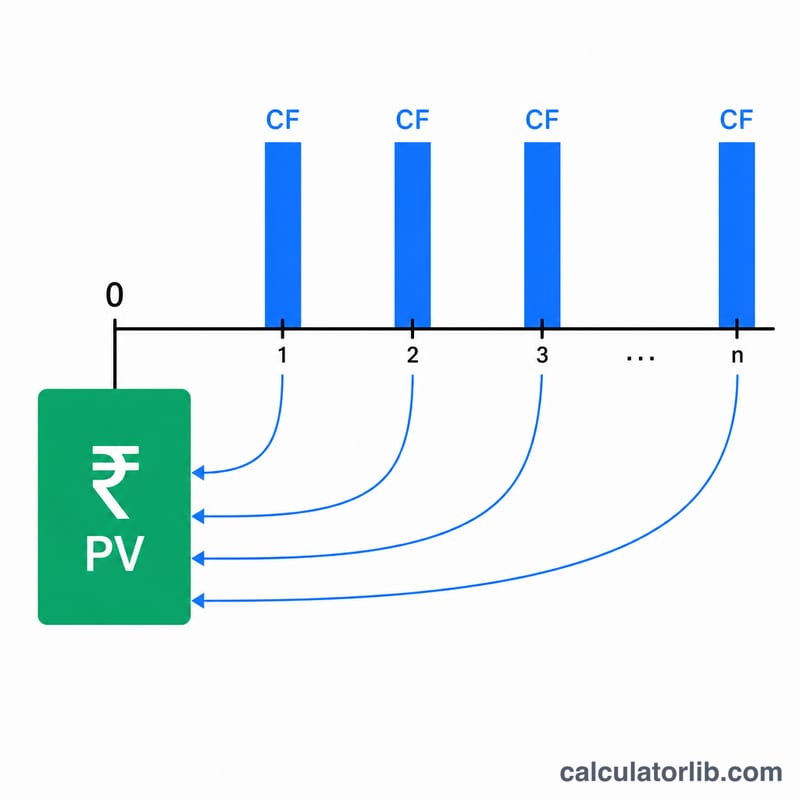
Bir emekli maaşının bugünkü değeri (BD), gelecekte yıllar boyunca alacağınız ödemelerin tamamına bugün finansal olarak eşdeğer olan tek seferlik toplu para tutarıdır. Bugün elinizdeki para yatırıma dönüştürülüp büyütülebileceği için, gelecekte alınacak bir lira bugünkü bir liradan daha az değerlidir. Gelecekteki ödemeleri bugüne indirgediğinizde adil bir karşılaştırma değeri elde edersiniz. Bu da toplu ödeme teklifi ile ömür boyu maaş arasında seçim yaparken, ya da bir boşanma, miras paylaşımı veya emeklilik planlamasında emeklilik haklarını değerlerken oldukça işe yarar.
Bu Hesaplama Aracı Nasıl Kullanılır?
Üç değer girmeniz yeterli: alacağınızı beklediğiniz yıllık emekli maaşı ödemesi, iskonto oranı (parayı başka bir yerde değerlendirseydiniz elde edebileceğiniz yıllık getiri oranı; yüzde olarak girilir) ve ödemelerin süreceği yıl sayısı. Araç hem bugünkü değeri hem de karşılaştırma yapabilmeniz için indirgenmemiş toplam ödeme tutarını verir.
Formülün Açıklaması
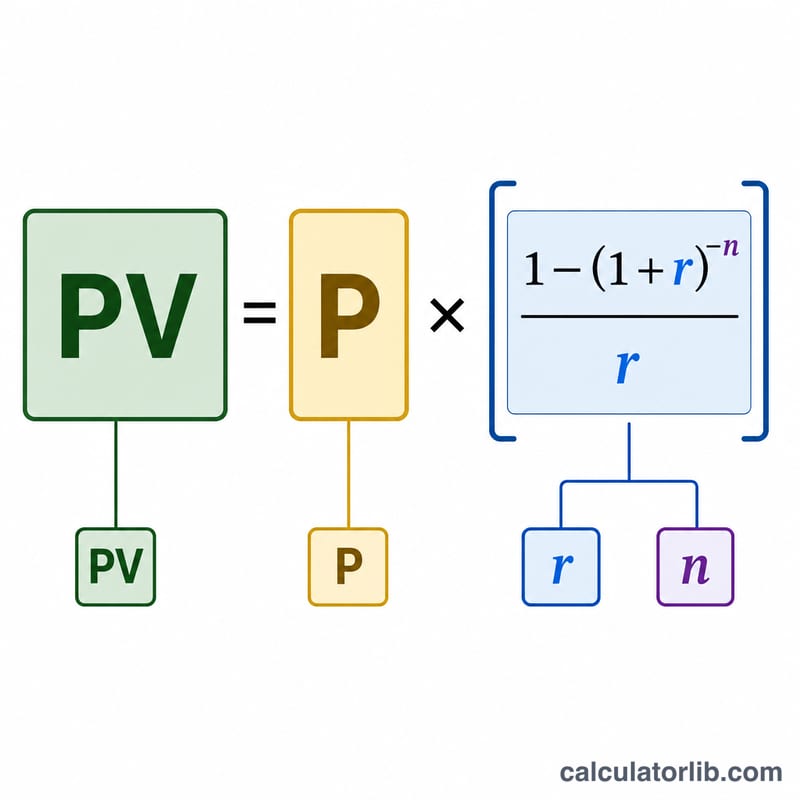
Bu araç, dönem sonu (adi) anüite için geçerli bugünkü değer formülünü kullanır:
$$PV = \text{Annual Pension} \times \frac{1 - \left(1 + r\right)^{-n}}{r}$$
Burada \(P\) yıllık ödemeyi, \(r\) ondalık olarak iskonto oranını (%5 = 0,05) ve \(n\) yıl sayısını ifade eder. \(\dfrac{1 - \left(1 + r\right)^{-n}}{r}\) ifadesi "anüite faktörü" olarak adlandırılır; her ödemenin indirgeme faktörünü toplar. Oran 0 ise bugünkü değer basitçe \(P \times n\) olur.
Örnek Hesaplama
Diyelim ki 20 yıl boyunca her yıl 30.000 $ alacaksınız ve iskonto oranınız %5. O hâlde \(r = 0{,}05\) ve \((1{,}05)^{-20} \approx 0{,}376889\) olur. Anüite faktörü $$\frac{1 - 0{,}376889}{0{,}05} \approx 12{,}46221$$ olarak hesaplanır. Çarptığımızda: $$30.000\ \$ \times 12{,}46221 \approx 373.866\ \$$$. Yani 20 yıl boyunca yılda 30.000 $ almak, toplam ödemeler 600.000 $ tutsa da bugün yaklaşık 373.866 $ değerindedir.
Türkiye için doğuşta beklenen yaşam süresi
Türkiye insanlarının doğuştan itibaren ortalama ne kadar yaşadığı, dünyayla karşılaştırmalı, Dünya Bankası verileriyle.
- Beklenen yaşam süresi 2024
- 77,4 yıl
- Dünya 2024
- 73,5 yıl
- 1960 yılından bu yana değişim
- +26,6 yıl
Son değişim Arttı +0,2 yıl 2024: 77,4 yıl; 2023 döneminde 77,2 yıl.
2024 yılında Türkiye içinde doğan bir çocuk ortalama 77,4 yıl yaşamayı bekleyebilir (dünya: 73,5 yıl).
| Yıl | Türkiye | Dünya |
|---|---|---|
| 2024 | 77,4 | 73,5 |
| 2020 | 76,5 | 72,2 |
| 2010 | 75,0 | 70,7 |
| 2000 | 71,9 | 67,7 |
| 1990 | 67,8 | 65,1 |
| 1980 | 62,7 | 62,2 |
| 1970 | 56,7 | 57,9 |
| 1960 | 50,8 | 50,9 |
Doğuşta beklenen yaşam süresi tüm nüfusun ortalamasıdır, kişisel bir tahmin değildir.
Türkiye ve diğer ülkeler
Doğumda beklenen yaşam süresi (yıl) — her ülkenin yayımlanmış en son yılı.
- Japonya 84,0 yıl (2024)
- Güney Kore 83,6 yıl (2024)
- Fransa 83,0 yıl (2024)
- Suudi Arabistan 79,0 yıl (2024)
- Amerika Birleşik Devletleri 78,9 yıl (2024)
- Çin 78,0 yıl (2024)
- Türkiye 77,4 yıl (2024)
- Meksika 75,3 yıl (2024)
- Vietnam 74,7 yıl (2024)
- Dünya 73,5 yıl (2024)
- Rusya 73,4 yıl (2024)
- Hindistan 72,2 yıl (2024)
Tayvan için henüz yayımlanmış bir rakam yok.
Satırlar arasında yıllar farklı olabilir: her rakam kendi yılıyla gösterilir. Her ülke için aynı Dünya Bankası göstergesi.
En son veri: 2024 Veriler 2026-10-18 tarihinde güncellendi · eski veri
Kaynak: The World Bank Group CC BY 4.0
Farklar ve değişimler bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- The World Bank Group — World Development Indicators (SP.DYN.LE00.IN)
Sıkça Sorulan Sorular
Hangi iskonto oranını kullanmalıyım? Elde edebileceğiniz gerçekçi, düşük-orta riskli bir getiriyi yansıtan bir oran kullanın; genellikle uzun vadeli bir tahvil getirisi ya da beklenen yatırım getiriniz olur. Yaygın aralık %3–%6'dır.
Bu hesaplama enflasyonu hesaba katıyor mu? Doğrudan katmaz. Enflasyona göre düzeltilmiş (reel) bir bugünkü değer elde etmek için reel iskonto oranı kullanın (nominal oran eksi enflasyon).
Ödemeler yıl sonunda mı kabul ediliyor? Evet; bu, ödemelerin her yılın sonunda yapıldığı bir adi anüitedir. Her dönemin başında yapılan ödemeler (peşin anüite) değer olarak biraz daha yüksek olurdu.