Bu hesaplayıcı ne işe yarar?
Anüite Bugünkü Değer Hesaplayıcı, gelecekte alacağınız bir dizi ödemenin bugün ne kadar değerli olduğunu gösterir. Tüm yaygın varyasyonları tek bir motorda toplar: olağan anüiteler (her dönemin sonunda yapılan ödemeler), peşin anüiteler (dönem başında yapılan ödemeler), artan anüiteler (her ödemenin bir öncekinden büyük olması), dönem başına birden fazla ödeme ve dönem içi serbest bileşik faiz. Bu, evrensel bir finansal matematik aracıdır; herhangi bir ülkeye veya vergi kuralına bağlı değildir.
Nasıl kullanılır?
Dönem cinsinden zaman ufkunu (t), dönem başına nominal faiz oranını yüzde olarak (R), dönem başına faizin kaç kez bileşikleştiğini (m), ödeme tutarını (PMT), her ödemenin büyüme yüzdesini (G, sabit anüite için 0 girin), dönem başına ödeme sayısını (q) ve ödemelerin dönem sonunda mı (olağan) yoksa başında mı (peşin) yapıldığını girin. Hesaplayıcı; bugünkü değeri, ödeme başına efektif iskonto oranını ve toplam ödeme sayısını verir.
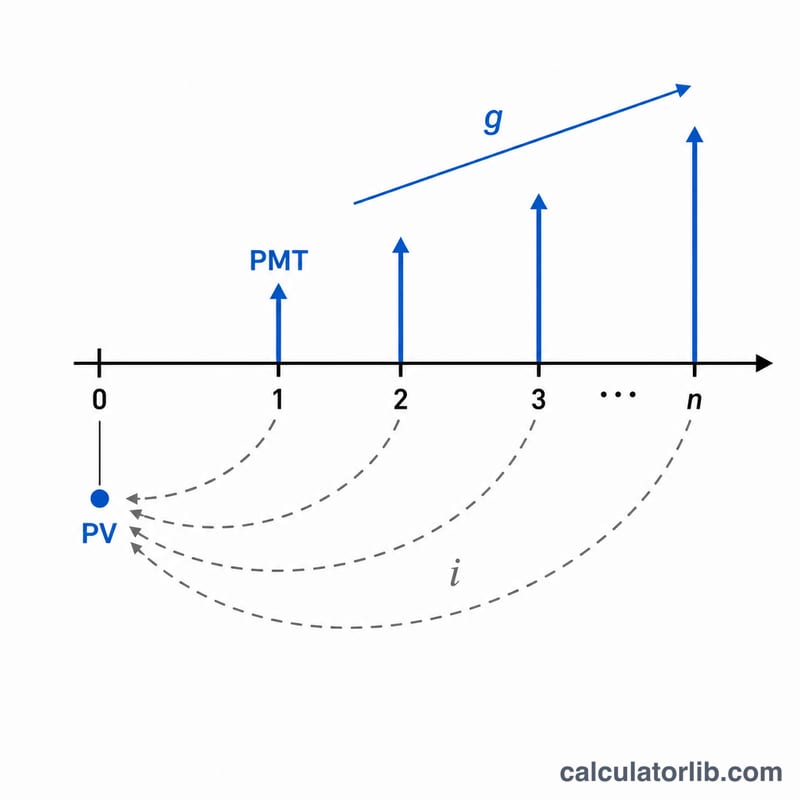
Formülün açıklaması
Önce nominal oran, ödeme aralığı başına efektif orana dönüştürülür: $$i = \left(1 + \frac{R}{m}\right)^{m/q} - 1$$ Toplam ödeme sayısı \(n = q \times t\)'dir. Sabit anüitenin bugünkü değeri \(\frac{PMT}{i}\left(1 - (1+i)^{-n}\right)\); artan anüite için ise \(\frac{PMT}{i-g}\left(1 - \left(\frac{1+g}{1+i}\right)^{n}\right)\) olur. Sonucu \((1 + i \times T)\) ile çarpmak, olağan bir sonucu peşin anüiteye çevirir. Sınır durumlar düzgün bir şekilde ele alınır: \(i = 0\) olduğunda değer basitçe \(PMT \times n\) olur ve \(i = g\) olduğunda artan formül \(\frac{PMT \times n}{1+i}\) hâline gelerek sıfıra bölünmeyi önler.
Çözümlü örnek
Diyelim ki t = 10, R = %5,25, m = 12, PMT = 1.000 $, G = %3, q = 12 ve ödemeler dönem sonunda yapılıyor. Bu durumda n = 120, \(i = \left(1 + \frac{0{,}0525}{12}\right)^{12/12} - 1 = 0{,}004375\) ve g = 0,03 olur. Bugünkü değer: $$PV = \frac{1000}{0{,}004375 - 0{,}03}\left(1 - \left(\frac{1{,}03}{1{,}004375}\right)^{120}\right) \approx 763{,}199{,}88\ \$$$ Ödemeler iskonto edildiğinden daha hızlı büyüdüğü için bu ödeme akışı, 120 adet sabit 1.000 $'lık ödemeden çok daha değerlidir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sık sorulan sorular
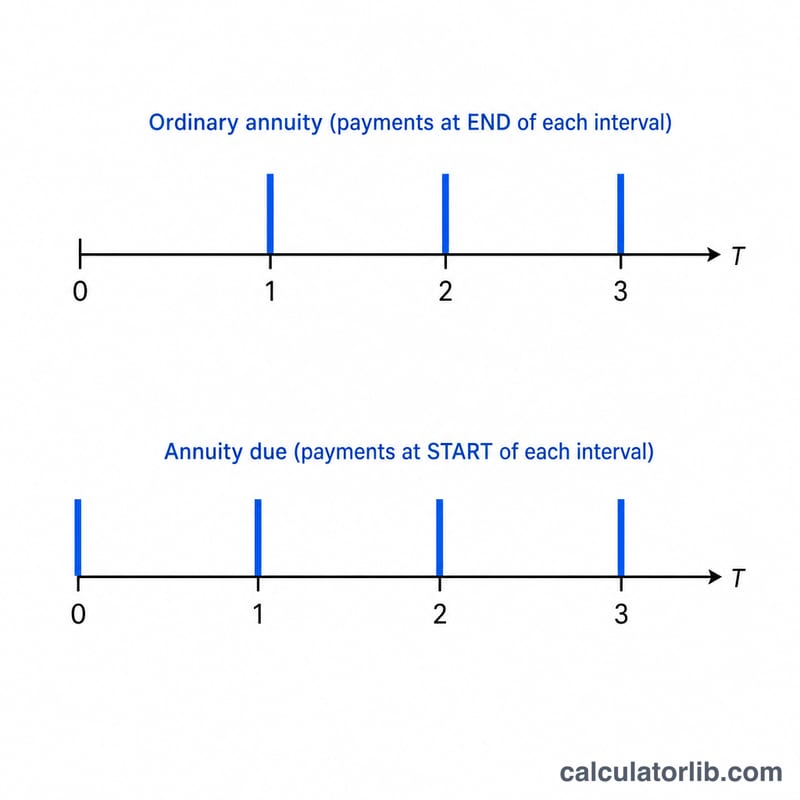
Olağan anüite ile peşin anüite arasındaki fark nedir? Olağan anüite her dönemin sonunda ödeme yapar; peşin anüite ise dönem başında öder. Böylece her ödeme bir dönem daha az iskonto edilir ve \((1 + i)\) kat daha değerli olur.
Büyüme oranı ne işe yarar? Her ardışık ödemeyi G yüzdesi kadar artırarak maaş zamlarını, enflasyona endeksli gelirleri veya kademeli artan kira sözleşmelerini modeller.
Sürekli bileşik faizi modelleyebilir mi? Evet, limitte: m büyüdükçe \(\left(1 + \frac{R}{m}\right)^{m}\) değeri \(e^{R}\)'ye yaklaşır; dolayısıyla çok büyük bir m değeri sürekli bileşik faizi büyük ölçüde yaklaşık olarak temsil eder.