Bu hesaplayıcı ne işe yarar?
Bu Mortgage Ödeme Hesaplayıcı, bir konut kredisinin sabit aylık anapara ve faiz (P&I) ödemesini hesaplar. Hesaplama, yıllık faiz oranının 12'ye bölündüğü standart ABD aylık bileşik faiz yöntemini kullanır. Bu nedenle araç, ABD'deki konut kredilerine uygun şekilde tasarlanmıştır; Türkiye'deki konut kredilerinde de mantık benzer olsa da bankaların oran ve hesaplama detayları farklılık gösterebilir. Hesaplama; emlak vergisi, konut sigortası, PMI (mortgage sigortası) veya HOA aidatlarını içermez — bunlar ABD'de toplam PITI tahmininde ayrı kalemler olarak yer alır.
Nasıl kullanılır?
Kredi tutarını (ana para veya güncel bakiye), vadeyi ve vadenin yıl mı yoksa ay cinsinden mi olduğunu, son olarak da yıllık faiz oranını yüzde olarak girin. Hesapla'ya bastığınızda sabit aylık ödemenizi, toplam taksit sayısını, kredi boyunca ödeyeceğiniz toplam tutarı ve toplam faizi görürsünüz.
Formül açıklaması
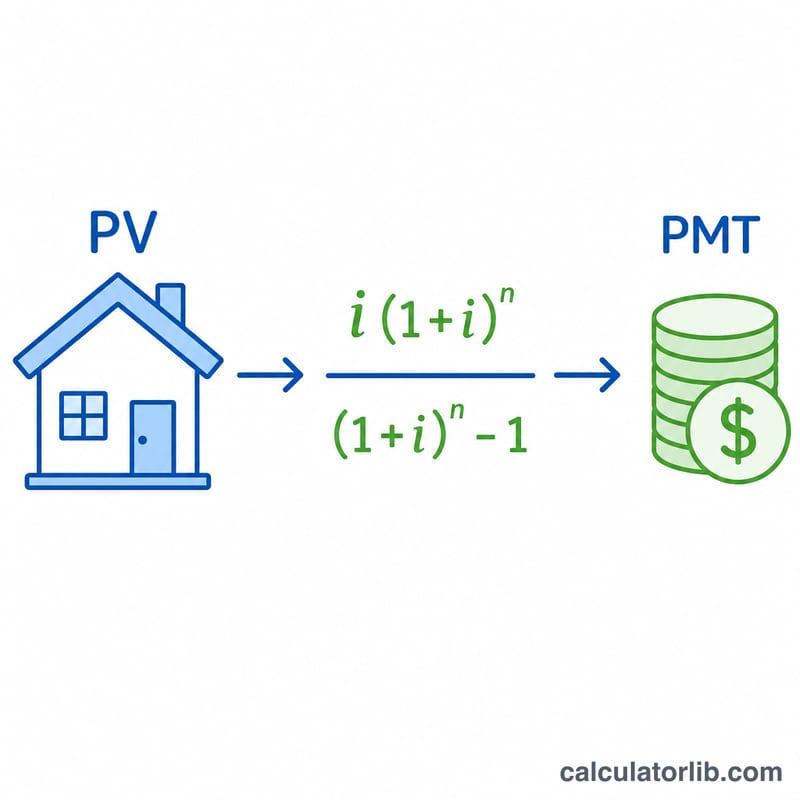
Amortismanlı bir kredinin sabit taksiti, bir anüite (eşit taksit) ödemesidir:
$$\text{PMT} = \text{PV} \cdot \frac{i\,(1+i)^n}{(1+i)^n - 1}$$
Burada \(\text{PV}\) kredi tutarı, \(i = \text{yıllıkOran} / 100 / 12\) aylık faiz oranı ve \(n\) toplam aylık taksit sayısıdır (yıl × 12 veya doğrudan girilen ay sayısı). Faiz oranı 0 ise payda sıfır olur; bu durumda hesaplayıcı \(\text{PMT} = \frac{\text{PV}}{n}\) formülüne geçer ve ana parayı eşit olarak böler.
Örnek hesaplama
30 yıl vadeli, %4,125 faizli 175.000 $ tutarında bir kredi: \(i = 0{,}0034375\), \(n = 360\) ve \((1+i)^n \approx 3{,}4397\). Aylık ödeme: $$175000 \times 0{,}0034375 \times \frac{3{,}4397}{3{,}4397 - 1} \approx 848{,}14 \text{ \$}$$ 360 taksit boyunca toplamda yaklaşık 305.331 $ ödenir ve bunun yaklaşık 130.331 $'lık kısmı faizdir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sık sorulan sorular
Vergi ve sigorta dahil mi? Hayır. Yalnızca anapara ve faiz hesaplanır. Toplam konut maliyeti için emlak vergisi ve sigortayı ayrıca eklemeniz gerekir.
Hangi faiz oranını girmeliyim? Aylık değil, nominal yıllık faiz oranını (APR tarzı nominal oran) girin. Araç bunu otomatik olarak aylık orana çevirir.
Toplam faiz neden bu kadar yüksek görünüyor? Uzun vadeler, faizin onlarca yıl boyunca birikmesi anlamına gelir. Vadeyi kısaltmak veya ek ödemeler yapmak toplam faizi çarpıcı biçimde azaltır.