

Bu araç ne işe yarar?
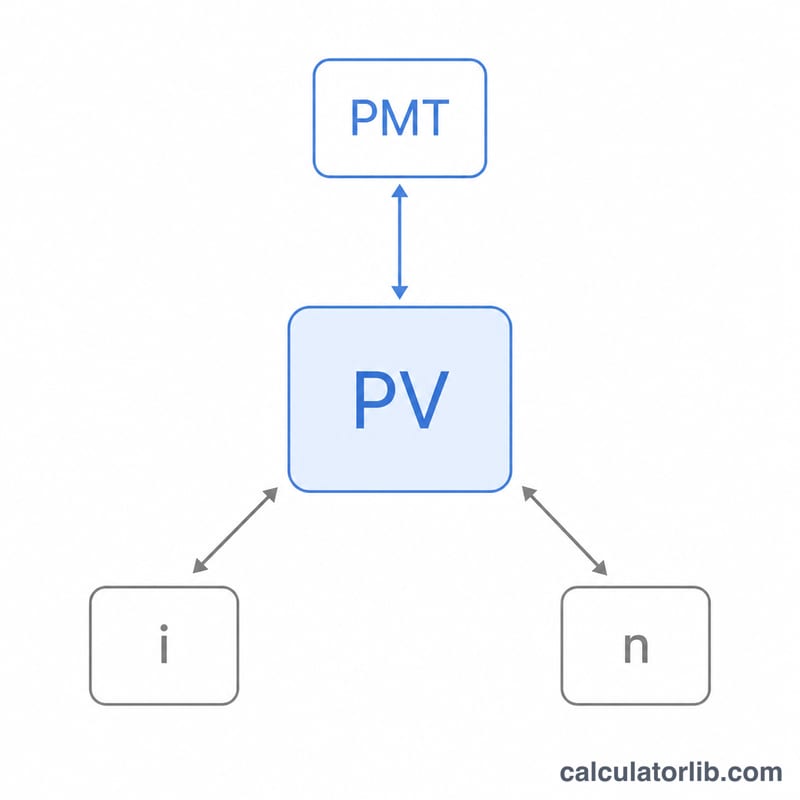
Bu kredi hesaplama aracı, eşit taksitli (amortismanlı) bir krediyi dört büyüklükten herhangi biri için çözer: aylık taksit, kredi tutarı (anapara), yıllık faiz oranı veya aylık taksit sayısı. Bildiğiniz üç değeri girersiniz, hangisini bulmak istediğinizi seçersiniz ve araç dördüncüyü hesaplar. Hesaplama, taksit sıklığına eşit aylık bileşik faizi varsayar; bu da taşıt kredisi, ihtiyaç kredisi ve sabit faizli konut kredisi gibi tüketici kredileri için standart yöntemdir.
Nasıl kullanılır?
Açılır menüden bir hesaplama türü seçin. Seçtiğiniz büyüklük sonuç olarak hesaplanacağı için o alana girilen değer dikkate alınmaz. Geri kalan üç alanı doldurun ve vurgulanan sonucu görün. Araç ayrıca kredi süresi boyunca ödenecek toplam tutarı ve toplam faizi de gösterir. Arka plandaki matematiksel işlemleri görmek için "Çözüm Adımlarını Göster" seçeneğini işaretleyin.
Formülün açıklaması
Temel ilişki, normal bir anüitenin (yıllık gelir akışının) bugünkü değeri formülüne dayanır:
$$PV = \frac{PMT}{i}\left[1 - (1+i)^{-n}\right]$$
Burada \(i\) aylık faiz oranıdır (yıllık oran önce 100'e, sonra 12'ye bölünür), \(n\) ise aylık taksit sayısıdır. Taksit için çözüldüğünde $$PMT = \frac{PV \cdot i}{1 - (1+i)^{-n}}$$ elde edilir. Vade (\(n\)) logaritma ile bulunur; faiz oranının ise kapalı bir çözümü olmadığından, ikiye bölme (bisection) yöntemiyle sayısal olarak hesaplanır. Faiz oranı sıfır olduğunda ise \(PMT = PV/n\), \(PV = PMT \cdot n\) ve \(n = PV/PMT\) şeklindeki doğrusal formüller kullanılır.
Örnek hesaplama
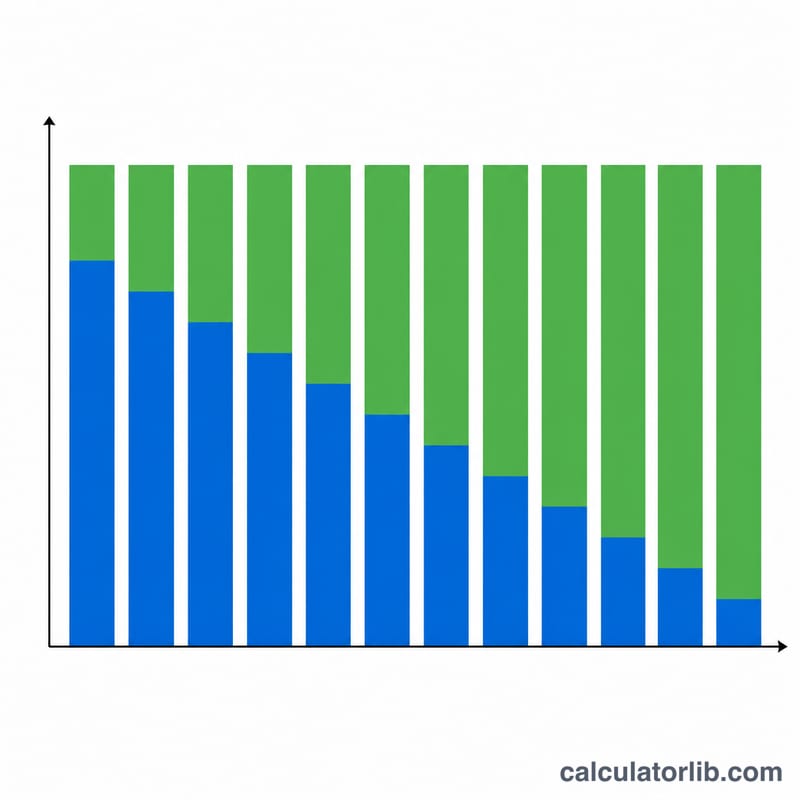
60 ay vadeyle, yıllık %6 faizle 25.000 $ kredi çekildiğini düşünelim. Aylık faiz oranı \(i = 6/100/12 = 0{,}005\) olur. \((1{,}005)^{60} \approx 1{,}34885\) olduğundan taksit, $$25000 \times 0{,}005 \times \frac{1{,}34885}{1{,}34885 - 1} \approx 483{,}32\ \$$$ çıkar. Toplam ödeme \(483{,}32 \times 60 = 28.999{,}20\ \$\) olur; yani toplam faiz yaklaşık 3.999,20 $'dır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Faiz oranı hesabında neden sayısal bir yöntem kullanılıyor? Anüite denklemi, \(i\) için cebirsel olarak yeniden düzenlenemez; bu nedenle araç, girdiklerinizi karşılayan faiz oranını deneme-yanılma ile arar.
Taksitim vadeyi bulmak için çok küçükse ne olur? Aylık taksit, aylık faizi bile karşılamıyorsa borç sürekli büyür ve bir vade bulunamaz; bu durumda araç hata mesajı verir.
Farklı bileşik faiz periyotlarını destekler mi? Hayır. Araç, aylık taksitlerle eşleşen aylık bileşik faizi varsayar; bu, tüketici kredilerinde en yaygın kullanılan yapıdır.
















