Bu araç ne işe yarar?
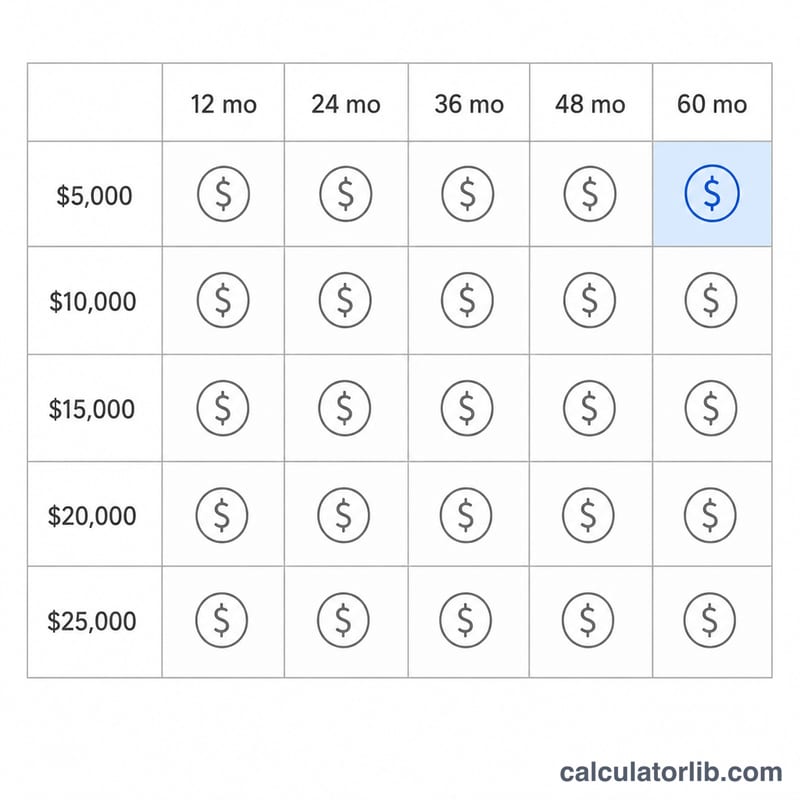
Kredi Ödeme Tablosu Oluşturucu, tamamen itfa edilen (anaparası vade sonunda sıfırlanan) bir kredi için sabit aylık taksitlerden oluşan bir tablo hazırlar. Her seferinde tek bir taksit hesaplamak yerine, üçüncü bir değeri sabit tutarken iki değişkeni tablonun satırları ve sütunları boyunca değiştirir; böylece pek çok kredi tutarı ve vade senaryosunu tek bakışta karşılaştırabilirsiniz. Taşıt kredisi, ihtiyaç kredisi veya konut kredisi gibi dönem sonunda taksit ödenen her türlü kredi için kullanılabilir. Tutarlar ABD doları ($) cinsinden, faiz oranı ise yıllık yüzde olarak değerlendirilir. (Türkiye'deki bankalarda da aynı itfa mantığı geçerli olmakla birlikte, yerel kredilerde KKDF, BSMV gibi vergi ve masraflar taksite eklenir; bu araç bunları içermez.)
Nasıl kullanılır?
Önce bir eksen düzeni seçin: "Vade ve Kredi" (varsayılan) yıllık faizi sabit tutar, kredi tutarını satırlar boyunca, vadeyi ise sütunlar boyunca değiştirir; "Faiz ve Kredi" vadeyi sabit tutar; "Faiz ve Vade" ise kredi tutarını sabit tutar. Ardından sabit faiz oranını, her eksen için başlangıç değerini ve artış miktarını, son olarak kaç satır ve kaç sütun oluşturmak istediğinizi girin. İlk sütun "Başlangıç Vadesi" ile başlar ve her adımda "Artış (ay)" kadar ilerler; ilk satır "Başlangıç Tutarı" ile başlar ve her adımda "Artış ($)" kadar artar.
Formülün açıklaması
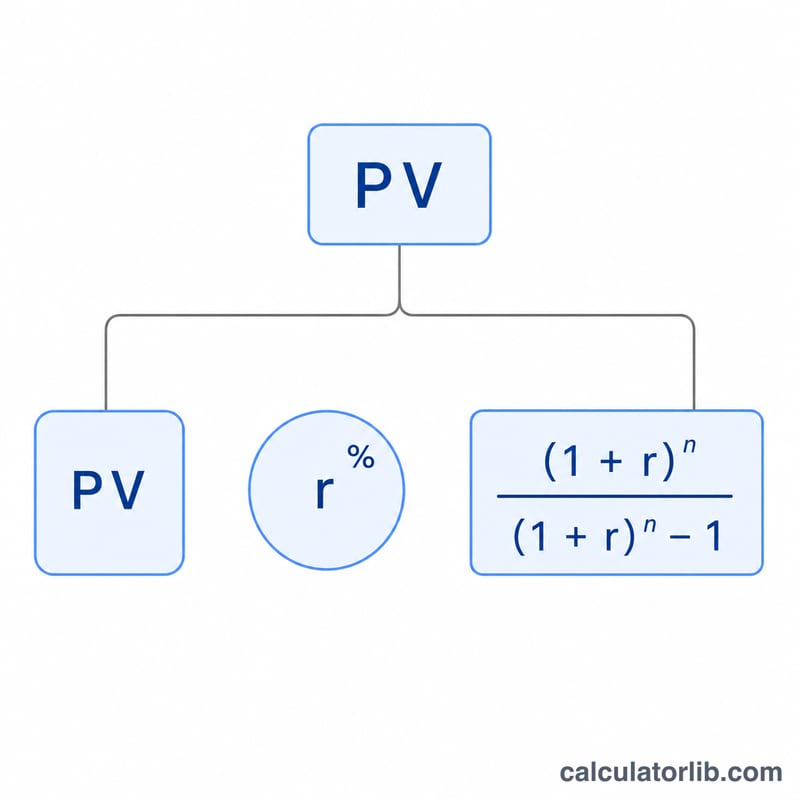
Her hücre standart itfa formülünü kullanır:
$$\text{PMT} = PV \times r \times \dfrac{(1+r)^n}{(1+r)^n - 1}$$Burada \(r\), yıllık yüzdenin önce 100'e sonra 12'ye bölünmesiyle bulunan aylık faiz oranıdır; \(n\) ise toplam aylık taksit sayısıdır. Faiz oranı sıfır olduğunda formül sıfıra bölme hatası vereceğinden, araç bu durumda
$$\text{PMT} = \dfrac{PV}{n}$$formülüne geçer.
Örnek hesaplama
15.000 $ tutarında, %3,125 yıllık faizli ve 24 ay vadeli bir krediyi ele alalım. Aylık faiz oranı \(3{,}125 / 100 / 12 = 0{,}00260417\) olur. Buradan \((1+r)^{24} = 1{,}064466\) bulunur ve
$$\text{PMT} = 15000 \times 0{,}00260417 \times \dfrac{1{,}064466}{0{,}064466} = 645{,}55\ \$/\text{ay}$$çıkar; bu da varsayılan tablonun sol üst köşesindeki değerdir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vergiler, masraflar veya sigorta dahil mi? Hayır. Yalnızca anapara ve faizden oluşan saf taksit tutarını hesaplar.
Faiz oranını %0 yaparsam ne olur? Taksit, kredi tutarının ay sayısına bölünmesiyle bulunur (eşit anapara geri ödemesi).
Toplam faiz nasıl bulunur? Herhangi bir hücredeki taksiti ay sayısıyla çarpın ve kredi tutarını çıkarın: \(\text{toplam faiz} = \text{PMT} \times n - PV\).