Bu hesaplayıcı ne işe yarar?
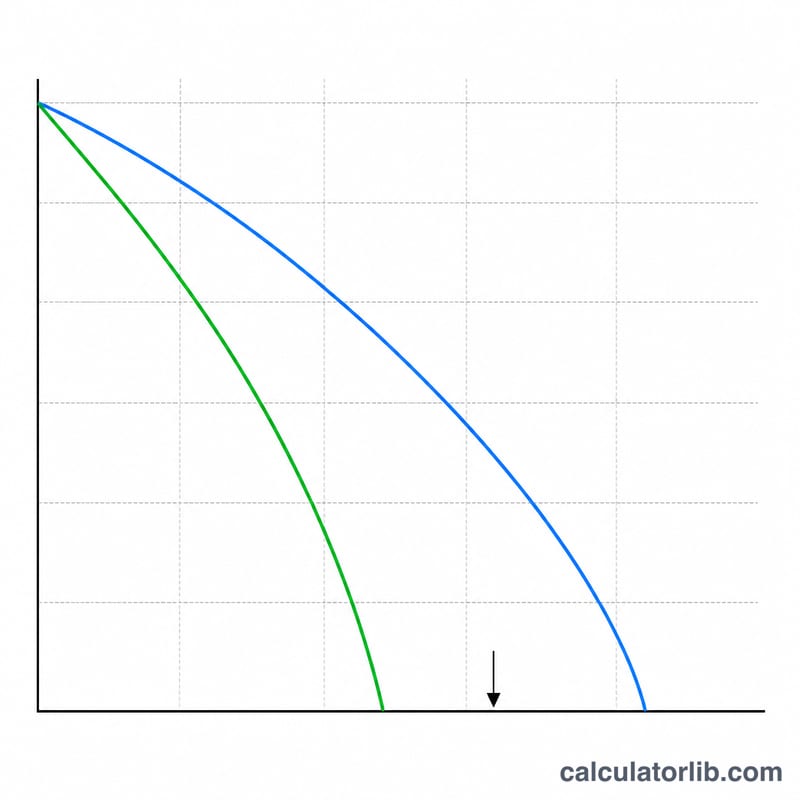
Ek Ödemeyle Kredi Kapatma Hesaplayıcı, her ay biraz daha fazla ödediğinizde kredinizin nasıl daha hızlı bittiğini ve ödeyeceğiniz toplam faizin ne kadar azaldığını gösterir. Mevcut kredinizi yeni bir senaryoyla karşılaştırarak ay sayısı, aylık taksit ve toplam faizdeki değişimi ortaya koyar. Aylık bileşik faizle çalışan her türlü standart amortismanlı kredi için — taşıt kredisi, ihtiyaç kredisi, öğrenim kredisi ve konut kredisi (mortgage) — tek bir para biriminde kullanılabilir.
Nasıl kullanılır?
Önce bir mod seçin. Ek Ödeme Yap modunda her ay ne kadar fazladan ödeyeceğinizi girersiniz; araç yeni ve daha kısa vadeyi ve elde edeceğiniz faiz tasarrufunu hesaplar. Vadeyi Kısalt modunda istediğiniz ay sayısını girersiniz; araç bu vadeye ulaşmak için gereken taksiti bulur. Ardından kalan anaparanızı, yıllık faiz oranınızı (yüzde olarak) ve mevcut aylık taksitinizi girin.
Formülün açıklaması
Aylık faiz oranı \(i = \text{yıllık oran} / 100 / 12\) ile bulunur. Bir anaparayı tam olarak kapatmak için gereken taksit sayısı $$n = \dfrac{-\ln\!\left(1 - \dfrac{PV \cdot i}{PMT}\right)}{\ln(1 + i)}$$ formülüyle hesaplanır. Taksitin, ilk ayın faizinden büyük olması gerekir (\(PMT > PV \cdot i\)); aksi halde borç hiçbir zaman azalmaz. Toplam faiz, kredi ay ay simüle edilerek bulunur: her ay faiz, kalan borcun \(i\) ile çarpımına eşittir, taksitin geri kalanı anaparayı azaltır ve son taksit, bakiye tam olarak sıfırlanacak şekilde küçültülür.
Son taksit daha küçük olduğu için vade ay sayısı en yakın tam aya yuvarlanır. Amortisman ay ay simüle edildiğinden, yuvarlama farkları nedeniyle toplamlar kapalı formüllü tahminlerden biraz farklı olabilir.
Örnek hesaplama
Bakiye 25.000 $, oran %3,125, mevcut taksit 550 $, ek ödeme 200 $. Aylık faiz oranı \(0{,}0026042\). Taksit 550 $ iken kredi yaklaşık 48 ayda biter ve yaklaşık 1.642 $ faiz ödersiniz. Taksit 750 $ olunca yaklaşık 35 ayda biter ve yaklaşık 1.186 $ faiz ödersiniz. Yani 13 ay daha kısa (yaklaşık 1 yıl 1 ay) ve faizden yaklaşık 456 $ tasarruf demektir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vade neden tam aya yuvarlanıyor? Kesin taksit sayısı genellikle ondalıklı çıkar; gerçekleşen vade en yakın tam aya yuvarlanır ve son taksit biraz daha küçük olur.
Sonuçlar neden başka araçlardan birkaç dolar farklı çıkabiliyor? Faiz ay ay simüle edildiği için, kapalı formüllü tahminlere göre küçük son taksiti daha hassas yansıtır.
Taksitim çok düşükse ne olur? Taksit, ilk ayın faizine eşit veya ondan düşükse kredi hiçbir zaman kapanamaz; hesaplayıcı sizi bu konuda uyarır.