Bu Hesaplama Aracı Ne İşe Yarar?
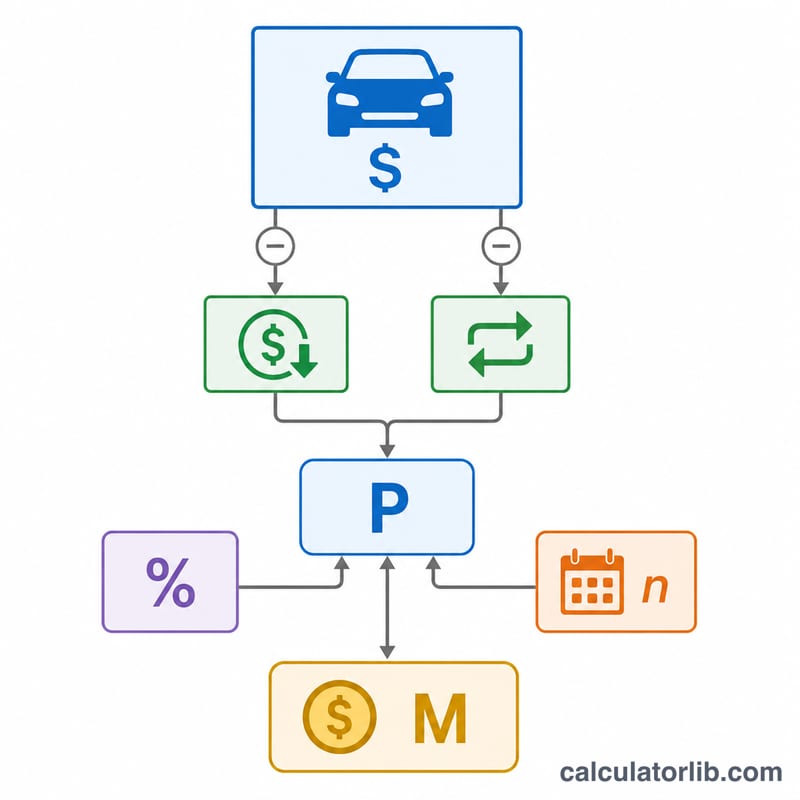
Araç Kredisi Taksit Hesaplama Aracı; aracın fiyatı, ödeyeceğiniz peşinat, varsa takas değeri, yıllık faiz oranı (APR) ve ay cinsinden kredi vadesine göre taşıt kredinizin sabit aylık taksitini tahmin eder. Ayrıca kredi boyunca toplamda ne kadar geri ödeyeceğinizi ve toplam faiz maliyetini de gösterir; böylece farklı teklifleri rahatça karşılaştırabilir ve bütçenizi güvenle planlayabilirsiniz.
Not: Burada kullanılan APR (yıllık yüzde oran) ve ay cinsinden vade yapısı özellikle ABD ve benzeri pazarlardaki taşıt kredisi mantığına dayanır. Türkiye'deki bankalarda taşıt kredileri genellikle aylık faiz oranı ve KKDF/BSMV gibi vergilerle sunulur. Bu araç saf faiz hesabı üzerinden çalışır; yerel banka tekliflerinizdeki vergi ve masraflar farklılık gösterebilir.
Nasıl Kullanılır?
Önce araç fiyatını girin, ardından peşinat ve takas tutarını yazarak bu değeri düşürün. Bankanızın size verdiği yıllık faiz oranını (APR) girin ve ay cinsinden kredi vadenizi seçin (yaygın vadeler 36, 48, 60 ve 72 aydır). Hesaplama aracı; tahmini aylık taksitinizi, finanse edilen tutarı, toplam ödeme miktarını ve toplam faizi anında hesaplar.
Formül Nasıl Çalışır?
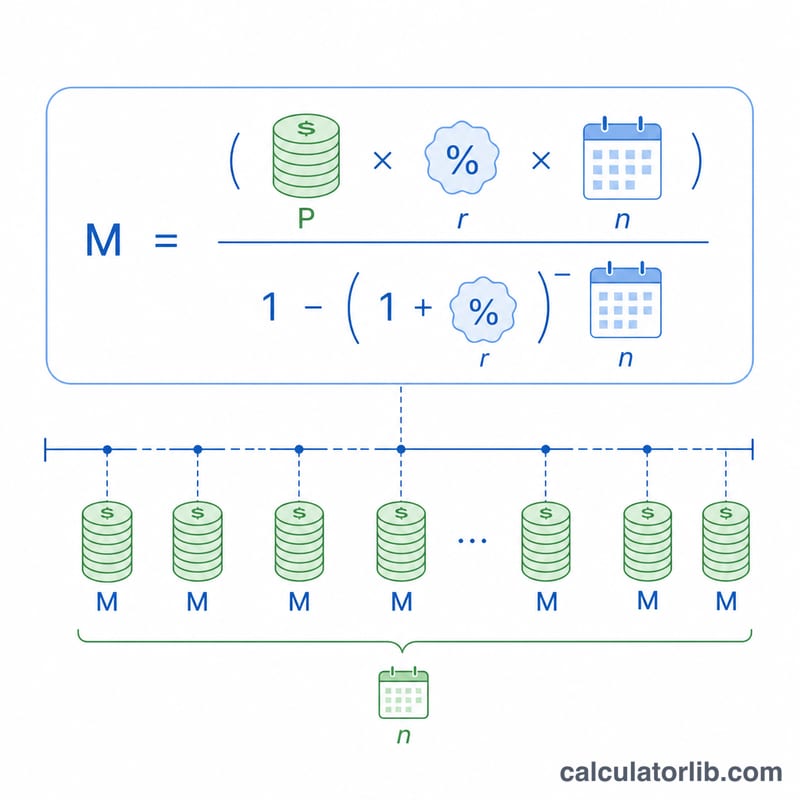
Standart eşit taksitli (amortismanlı) kredi formülü şudur:
$$ M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1} $$Burada P finanse edilen tutardır (fiyattan peşinat ve takas düşülür), r aylık faiz oranıdır (yıllık faiz oranının 12'ye bölünmesiyle, ondalık olarak ifade edilir) ve n aylık taksit sayısıdır. Faiz oranı %0 olduğunda taksit, anaparanın ay sayısına bölünmesiyle bulunur.
Örnek Hesaplama
Diyelim ki 30.000 $ değerinde bir araç aldınız, 5.000 $ peşinat ödediniz ve takas yapmadınız; yani 60 ay vade ile %6 yıllık faiz oranından 25.000 $ kredi kullandınız. Aylık faiz oranı \( 0{,}06 / 12 = 0{,}005 \) olur. Değerleri formüle yerleştirdiğinizde aylık taksit yaklaşık 483,32 $, toplam ödeme yaklaşık 28.999,20 $ ve toplam faiz de yaklaşık 3.999,20 $ çıkar.
Vadeli Kredi Koşullarının ve Yıllık Faiz Oranlarının Yan Yana Karşılaştırması
Aşağıdaki tablolarda 25.000 $ finanse edilen tutar (anapara) ve standart amortisman formülü \(M = P\cdot\frac{r(1+r)^{n}}{(1+r)^{n}-1}\) kullanılmıştır; burada \(r\), APR'nin 12'ye bölünmesiyle elde edilen ondalık değerdir ve \(n\) aylık ödeme sayısıdır. Ödemeler kuruşa yuvarlanmıştır; ödenen toplam tutar, yuvarlanmış ödeme × ay sayısıdır ve toplam faiz, ödenen toplam tutar eksi 25.000 $'dır. Rakamlar sabit faiz oranı, krediye eklenmiş ücret bulunmaması ve ödemelerin ay sonunda aylık olarak yapıldığı varsayımına dayanmaktadır.
Sabit %6 APR'de farklı vadeler
| Vade | Aylık ödeme | Toplam faiz | Toplam ödeme |
|---|---|---|---|
| 36 ay | 760,55 $ | 2.379,80 $ | 27.379,80 $ |
| 48 ay | 587,13 $ | 3.182,24 $ | 28.182,24 $ |
| 60 ay | 483,32 $ | 3.999,20 $ | 28.999,20 $ |
| 72 ay | 414,32 $ | 4.831,04 $ | 29.831,04 $ |
| 84 ay | 365,21 $ | 5.677,64 $ | 30.677,64 $ |
Vadeyi 36 aydan 84 aya uzatmak aylık ödemeyi yaklaşık 395 $ düşürür, ancak toplam faizi iki katından fazla artırır.
60 aylık vadede farklı APR'ler
| APR | Aylık ödeme | Toplam faiz | Toplam ödeme |
|---|---|---|---|
| %4 | 460,41 $ | 2.624,60 $ | 27.624,60 $ |
| %6 | 483,32 $ | 3.999,20 $ | 28.999,20 $ |
| %8 | 506,91 $ | 5.414,60 $ | 30.414,60 $ |
| %10 | 531,18 $ | 6.870,80 $ | 31.870,80 $ |
APR'deki her 2 puanlık artış, aylık ödemeye yaklaşık 23–24 $ ekler ve bu kredi için toplam faizi 1.000 $'ın çok üzerinde artırır. Gerçek kredi veren kuruluş teklifleri; yuvarlama uygulamaları, ödeme zamanlaması ve ücretler nedeniyle hafifçe farklılık gösterebilir.
Taşıt Kredisi Koşullarının Açıklaması
- APR ile faiz oranı
- Faiz oranı, anaparayı ödünç almanın yıllık bazda ifade edilen maliyetidir. APR (yıllık yüzde oranı), kredinin yıllık maliyetini yansıtmayı amaçlar ve bazı yargı alanlarında belirli kredi veren kuruluş ücretlerini de içerir. Bu hesaplayıcıda APR, 12'ye bölünerek aylık orana dönüştürülür.
- Anapara / finanse edilen tutar
- Gerçekte ödünç alınan tutar: araç fiyatı eksi peşinat ve takas değeri, artı krediye eklenen vergiler, ücretler veya ek donanımlar.
- Peşinat
- Peşin olarak ödenen nakit. Finanse edilen tutarı, dolayısıyla hem aylık ödemeyi hem de toplam faizi azaltır.
- Takas değeri
- Bayinin mevcut aracınız için kredilendirdiği tutar. Peşinat gibi çalışır ve ödünç almanız gereken tutarı azaltır.
- Negatif özkaynak
- Aracın değerinden fazla kredi borcu olması (bazen "ters durumda olmak" olarak adlandırılır). Küçük peşinatlarda, uzun vadelerde veya önceki bir kredinin bakiyesinin yeni krediye eklenmesi durumunda ortaya çıkabilir.
- Kredi vadesi
- Kredinin geri ödendiği ay sayısı; genellikle 36 ila 84 ay arasındadır.
- Amortisman
- Her biri önce o ayın faizini karşılayan, kalanı anaparayı azaltan eşit planlı ödemelerle kredinin kapatılması süreci.
- Kredinin toplam maliyeti
- Tüm ödemelerin toplamı: aylık ödeme × ay sayısı. Finanse edilen tutar çıkarıldığında ödenen toplam faiz elde edilir. Peşinat ve takas değeri eklendiğinde aracın toplam maliyeti bulunur.
- Satış vergisi ve ücretler
- Vergiler, tescil, belgelendirme ve benzeri ücretler konuma göre değişir. Finanse edilirlerse anaparayı ve dolayısıyla faizi artırırlar; peşin ödenirlerse artırmazlar. Fiyatları bu hesaplayıcıya buna göre girin.
Sonucunuzun Yorumlanması
Anapara ve faiz dağılımı. Her aylık ödemenin iki bölümü vardır: mevcut bakiye üzerindeki faiz ve anapara geri ödemesi. Bir ayın faiz kısmı, bakiye × aylık oran \(r\) ile hesaplanır. Örneğin, 60 ay vadeli %6 APR'deki 25.000 $ için (ödeme 483,32 $), ilk ayın faizi \(25{,}000 \times 0{,}005 = \$125{,}00\)'dir; bu nedenle yaklaşık 358,32 $ anaparaya gider ve bakiye yaklaşık 24.641,68 $'a düşer. 2. ayda faiz yaklaşık 123,21 $ olur, bu yüzden anaparaya biraz daha fazla gider.
Erken ödemelerin neden çoğunlukla faiz olduğu. Faiz, en yüksek olduğu başlangıçtaki kalan bakiye üzerinden hesaplanır. Bakiye azaldıkça faiz kısmı küçülür ve anapara kısmı büyür; toplam ödeme ise sabit kalır. Son ödemelerde her ödemenin yalnızca birkaç doları faizdir.
Toplam faiz, finanse edilen tutar ve vade. Toplam faiz, ödenen toplam tutar eksi finanse edilen tutara eşittir. Sabit bir oran için, bakiye daha uzun süre açık kaldığından, hem finanse edilen tutarla hem de vadeyle birlikte artar. Uzun vadeden kaynaklanan daha düşük bir ödeme genellikle daha fazla toplam faiz anlamına gelir; yukarıdaki karşılaştırma tablosu bunu göstermektedir.
Negatif özkaynak riski. Araçlar tipik olarak ilk yıllarında en hızlı değer kaybeder. Uzun vadede kredi bakiyesi yavaş düşer; özellikle her ödemenin büyük kısmı faiz olan başlangıçta. Bu nedenle bakiye, aracın piyasa değerinin bir süre üzerinde kalabilir. Kredi açıkken araç satılırsa, takas edilirse veya hasar görüp pert ilan edilirse bu önemlidir. Daha büyük bir peşinat veya daha kısa bir vade bu riski azaltır.
Tahminin sınırları. Sonuç, sabit APR ve eşit aylık ödemelere dayanan bir tahmindir. Sigorta, yakıt, bakım, tescil veya vergi ve ücretleri fiyata ya da finanse edilen tutara dahil etmediğiniz sürece bunları içermez. Kredi veren kuruluş hesaplamaları yuvarlama, ödeme tarihleri veya ek ücretler nedeniyle hafifçe farklılık gösterebilir. Bu genel bilgidir, finansal tavsiye değildir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Vergiler ve masraflar dahil mi? Hayır. Bunları krediye dahil etmek istiyorsanız, vergi ve masraflar eklendikten sonraki nihai finanse edilen fiyatı girin; aksi halde sonuç yalnızca girdiğiniz fiyatı yansıtır.
Daha yüksek peşinat ne işe yarar? Finanse edilen tutarı azaltır; bu da hem aylık taksitinizi hem de ödeyeceğiniz toplam faizi düşürür.
Kısa vade daha mı iyi? Kısa vade aylık taksiti yükseltir ama toplam faizi düşürür; uzun vade ise tam tersi etki yapar.