Что считает этот калькулятор
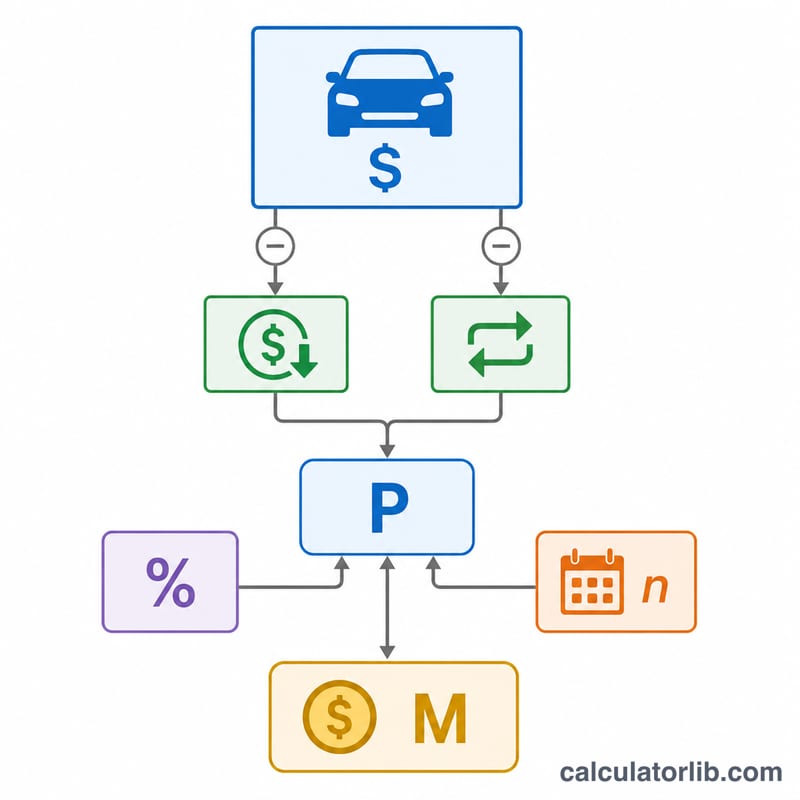
Калькулятор автокредита рассчитывает фиксированный ежемесячный платёж исходя из цены автомобиля, размера первоначального взноса, суммы зачёта старой машины в счёт новой (trade-in), годовой процентной ставки (APR) и срока кредита в месяцах. Он также показывает, сколько вы выплатите в общей сложности и какой будет переплата по процентам за весь срок — это помогает сравнивать предложения банков и уверенно планировать бюджет. Учтите, что APR (годовая процентная ставка с учётом некоторых сборов) — это формат, принятый прежде всего в США; в российских банках условия и расчёт полной стоимости кредита (ПСК) могут отличаться, поэтому используйте результат как ориентир.
Как пользоваться
Введите цену автомобиля, а затем уменьшите её, указав первоначальный взнос и сумму trade-in. Впишите ставку (APR), которую назвал банк, и выберите срок кредита в месяцах (чаще всего это 36, 48, 60 и 72 месяца). Калькулятор сразу покажет примерный ежемесячный платёж, сумму кредита, общую сумму выплат и полную переплату по процентам.
Формула расчёта
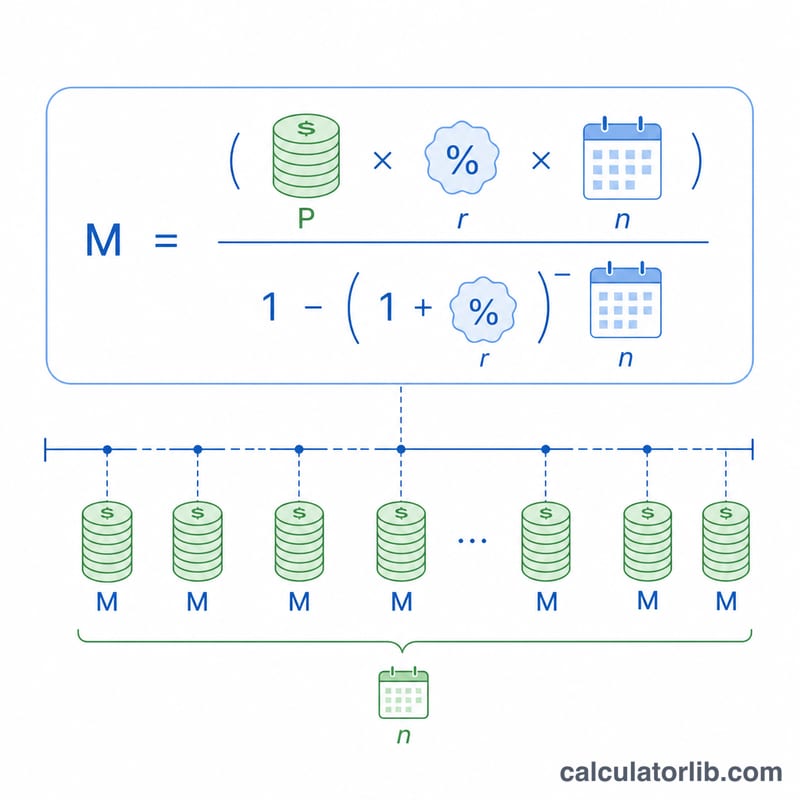
Стандартная формула аннуитетного платежа выглядит так:
$$ M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1} $$Здесь P — сумма кредита (цена за вычетом первоначального взноса и trade-in), r — месячная процентная ставка (годовая ставка, делённая на 12 и выраженная в виде десятичной дроби), а n — количество ежемесячных платежей. Если ставка равна 0 %, платёж считается просто как сумма кредита, делённая на число месяцев.
Пример расчёта
Допустим, вы покупаете автомобиль за 30 000 $ с первоначальным взносом 5 000 $ и без trade-in, то есть берёте в кредит 25 000 $ под 6 % годовых на 60 месяцев. Месячная ставка составит \( 0{,}06 / 12 = 0{,}005 \). Подставив значения в формулу, получаем ежемесячный платёж около 483,32 $, общую сумму выплат примерно 28 999,20 $ и переплату по процентам около 3 999,20 $.
Частые вопросы
Учитываются ли налоги и сборы? Нет. Если хотите включить их в кредит, укажите итоговую сумму уже с учётом налогов и сборов; иначе расчёт отразит только введённую вами цену.
Чем полезен больший первоначальный взнос? Он уменьшает сумму кредита, а значит, снижает и ежемесячный платёж, и общую переплату по процентам.
Лучше ли брать кредит на меньший срок? Короткий срок увеличивает ежемесячный платёж, но уменьшает переплату по процентам; длинный срок работает наоборот.
Сравнение условий кредита и годовых ставок (APR) бок о бок
В таблицах ниже используется сумма кредита (основной долг) в размере $25,000 и стандартная формула аннуитета \(M = P\cdot\frac{r(1+r)^{n}}{(1+r)^{n}-1}\), где \(r\) — годовая процентная ставка (APR), деленная на 12 (в виде десятичной дроби), а \(n\) — количество ежемесячных платежей. Платежи округляются до копейки; общая выплата — это округленный платеж × количество месяцев, а общие проценты — общая выплата минус $25,000. Расчеты предполагают фиксированную ставку, отсутствие комиссий, включенных в кредит, и ежемесячные платежи в конце периода.
Разные сроки при фиксированном APR 6%
| Срок | Ежемесячный платеж | Общая сумма процентов | Общая выплата |
|---|---|---|---|
| 36 месяцев | $760.55 | $2,379.80 | $27,379.80 |
| 48 месяцев | $587.13 | $3,182.24 | $28,182.24 |
| 60 месяцев | $483.32 | $3,999.20 | $28,999.20 |
| 72 месяца | $414.32 | $4,831.04 | $29,831.04 |
| 84 месяца | $365.21 | $5,677.64 | $30,677.64 |
Увеличение срока с 36 до 84 месяцев снижает ежемесячный платеж примерно на $395, но более чем вдвое увеличивает общую сумму процентов.
Разные APR при сроке 60 месяцев
| APR | Ежемесячный платеж | Общая сумма процентов | Общая выплата |
|---|---|---|---|
| 4% | $460.41 | $2,624.60 | $27,624.60 |
| 6% | $483.32 | $3,999.20 | $28,999.20 |
| 8% | $506.91 | $5,414.60 | $30,414.60 |
| 10% | $531.18 | $6,870.80 | $31,870.80 |
Каждое повышение APR на 2 процентных пункта добавляет примерно $23–$24 к ежемесячному платежу и более $1,000 к общей сумме процентов по этому кредиту. Фактические предложения кредиторов могут немного отличаться из-за правил округления, сроков платежей и комиссий.
Условия автокредита объяснены
- APR и процентная ставка
- Процентная ставка — это стоимость заимствования основного долга, выраженная в год. APR (годовая процентная ставка) призвана отражать годовую стоимость кредита, а в некоторых юрисдикциях также включает определенные комиссии кредитора. В этом калькуляторе APR переводится в ежемесячную ставку делением на 12.
- Основной долг / сумма кредита
- Сумма, которая фактически взята в долг: стоимость автомобиля минус первоначальный взнос и стоимость автомобиля, сданного в зачет, плюс любые налоги, сборы или дополнительные опции, включенные в кредит.
- Первоначальный взнос
- Наличные, уплаченные сразу. Он уменьшает сумму кредита, а значит, и ежемесячный платеж, и общую сумму процентов.
- Стоимость автомобиля, сданного в зачет
- Сумма, которую дилер засчитывает за ваш текущий автомобиль. Работает как первоначальный взнос, уменьшая сумму, которую нужно занять.
- Отрицательный капитал (негативный эквити)
- Ситуация, когда долг по кредиту больше стоимости автомобиля (иногда называется «под водой», англ. «upside down»). Может возникнуть при небольшом первоначальном взносе, длинных сроках или когда остаток по предыдущему кредиту включен в новый.
- Срок кредита
- Количество месяцев, в течение которых погашается кредит, обычно от 36 до 84 месяцев.
- Амортизация (погашение долга)
- Процесс погашения кредита равными плановыми платежами, каждый из которых сначала покрывает проценты за этот месяц, а остаток уменьшает основной долг.
- Общая стоимость кредита
- Сумма всех платежей: ежемесячный платеж × количество месяцев. Вычитание суммы кредита дает общую сумму уплаченных процентов. Добавление первоначального взноса и стоимости автомобиля, сданного в зачет, дает общие расходы на автомобиль.
- Налог с продаж и сборы
- Налоги, регистрация, оформление документов и аналогичные платежи зависят от места. Если они финансируются кредитом, они увеличивают основной долг и, соответственно, проценты; если оплачиваются сразу, не увеличивают. Вводите цены в этом калькуляторе соответствующим образом.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата
Разделение платежа на основной долг и проценты. Каждый ежемесячный платеж состоит из двух частей: процентов на текущий остаток и погашения основного долга. Часть процентов за месяц равна остатку × месячная ставка \(r\). Например, при сумме $25,000 под 6% годовых на 60 месяцев (платеж $483.32) проценты за первый месяц составляют \(25{,}000 \times 0.005 = \$125.00\), поэтому около $358.32 идет на погашение основного долга, а остаток снижается примерно до $24,641.68. Во второй месяц проценты составляют около $123.21, поэтому на основной долг идет немного больше.
Почему ранние платежи в основном состоят из процентов. Проценты начисляются на непогашенный остаток, который в начале наибольший. По мере уменьшения остатка доля процентов сокращается, а доля основного долга растет, при этом общий платеж остается неизменным. К последним платежам лишь несколько долларов из каждого платежа приходятся на проценты.
Общая сумма процентов, сумма кредита и срок. Общая сумма процентов равна общей выплате минус сумма кредита. При фиксированной ставке она растет и с суммой кредита, и со сроком, поскольку остаток задолженности сохраняется дольше. Более низкий платеж при более длинном сроке обычно означает большую общую сумму процентов, что видно из сравнительной таблицы выше.
Риск отрицательного капитала. Автомобили обычно теряют стоимость быстрее всего в первые годы. При длинном сроке остаток по кредиту уменьшается медленно, особенно в начале, когда большая часть каждого платежа — это проценты, поэтому остаток может превышать рыночную стоимость автомобиля в течение более длительного периода. Это важно, если автомобиль продается, сдается в зачет или признается полной гибелью, пока кредит не погашен. Больший первоначальный взнос или более короткий срок снижает этот риск.
Ограничения оценки. Результат является оценкой, основанной на фиксированном APR и равных ежемесячных платежах. Он не включает страховку, топливо, обслуживание, регистрацию или налоги и сборы, если они не включены в цену или сумму кредита. Расчеты кредитора могут немного отличаться из-за округления, дат платежей или дополнительных платежей. Это общая информация, а не финансовая консультация.