Qué hace esta calculadora
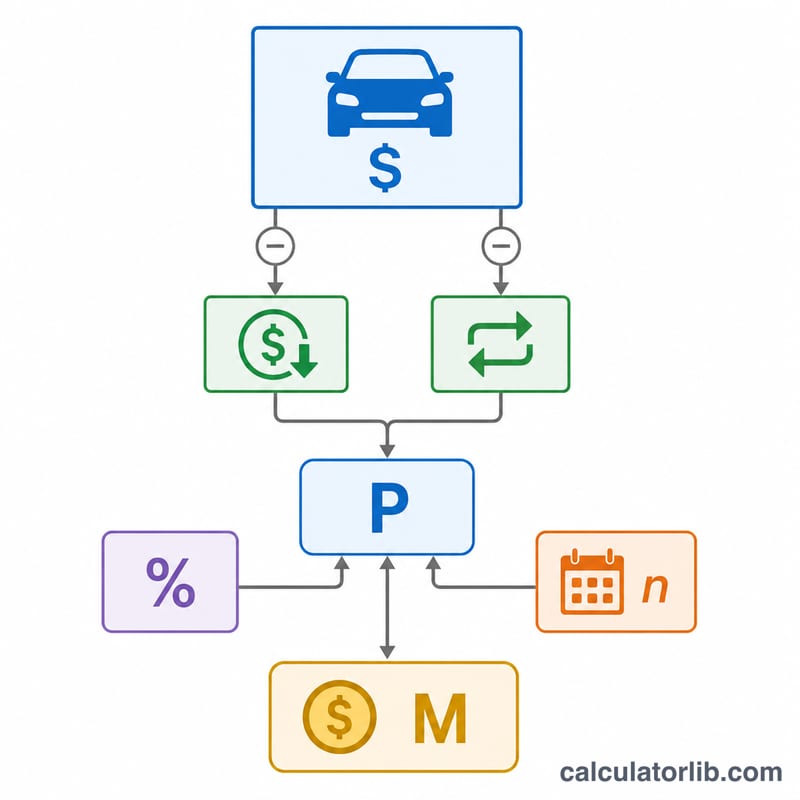
La calculadora de cuota de préstamo de coche estima el pago mensual fijo de un crédito de automóvil a partir del precio del vehículo, la entrada que aportas, el valor de cualquier coche que entregues a cuenta, la tasa anual (TAE) y el plazo del préstamo en meses. Además, te muestra el importe total que devolverás y el coste total de los intereses durante toda la vida del préstamo, para que puedas comparar ofertas y planificar tu presupuesto con tranquilidad.
Cómo usarla
Introduce el precio del vehículo y, a continuación, réstale valor indicando la entrada y el importe del coche que entregas a cuenta. Escribe la TAE que te ha ofrecido tu financiera y elige el plazo del préstamo en meses (los plazos habituales son 36, 48, 60 y 72 meses). La calculadora te devuelve al instante la cuota mensual estimada junto con el importe financiado, el total de los pagos y el total de intereses.
La fórmula explicada
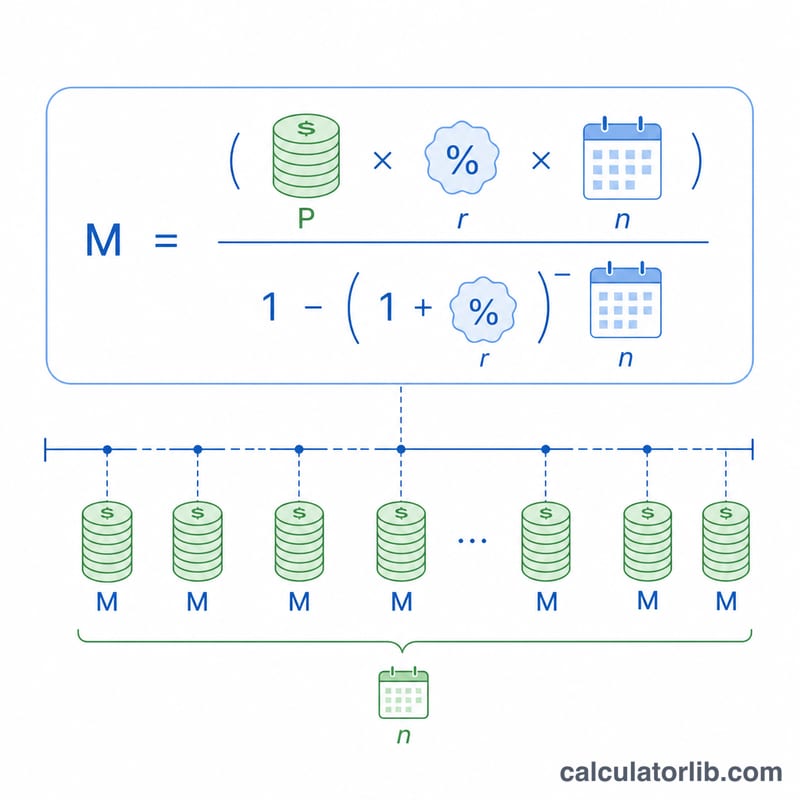
La fórmula estándar de la cuota de un préstamo amortizado es $$ M = \frac{P \cdot r (1+r)^n}{(1+r)^n - 1} $$. Aquí P es el importe financiado (el precio menos la entrada y el coche a cuenta), r es el tipo de interés mensual (la TAE dividida entre 12, expresada en decimales) y n es el número de cuotas mensuales. Cuando la TAE es del 0 %, la cuota es simplemente el capital dividido entre el número de meses.
Ejemplo práctico
Imagina que compras un coche de 30.000 $ con una entrada de 5.000 $ y sin coche a cuenta, financiando 25.000 $ al 6 % de TAE a 60 meses. El tipo mensual es \( 0{,}06 / 12 = 0{,}005 \). Al aplicar la fórmula, obtienes una cuota mensual de unos 483,32 $, un total de pagos en torno a 28.999,20 $ y aproximadamente 3.999,20 $ en intereses.
Comparación de plazos y TAE de préstamos lado a lado
Las tablas siguientes usan un importe financiado (principal) de $25,000 y la fórmula estándar de amortización \(M = P\cdot\frac{r(1+r)^{n}}{(1+r)^{n}-1}\), donde \(r\) es la TAE dividida entre 12 (como decimal) y \(n\) es el número de pagos mensuales. Los pagos se redondean al centavo; el total pagado es el pago redondeado × el número de meses, y el interés total es el total pagado menos $25,000. Las cifras suponen un tipo fijo, sin comisiones incluidas en el préstamo y pagos mensuales vencidos.
Distintos plazos con una TAE fija del 6%
| Plazo | Pago mensual | Interés total | Total pagado |
|---|---|---|---|
| 36 meses | $760.55 | $2,379.80 | $27,379.80 |
| 48 meses | $587.13 | $3,182.24 | $28,182.24 |
| 60 meses | $483.32 | $3,999.20 | $28,999.20 |
| 72 meses | $414.32 | $4,831.04 | $29,831.04 |
| 84 meses | $365.21 | $5,677.64 | $30,677.64 |
Ampliar el plazo de 36 a 84 meses reduce el pago mensual en unos $395, pero más que duplica el interés total.
Distintas TAE con un plazo de 60 meses
| TAE | Pago mensual | Interés total | Total pagado |
|---|---|---|---|
| 4% | $460.41 | $2,624.60 | $27,624.60 |
| 6% | $483.32 | $3,999.20 | $28,999.20 |
| 8% | $506.91 | $5,414.60 | $30,414.60 |
| 10% | $531.18 | $6,870.80 | $31,870.80 |
Cada aumento de 2 puntos porcentuales en la TAE suma unos $23–$24 al pago mensual y más de $1,000 de interés total en este préstamo. Las cotizaciones reales de los prestamistas pueden variar ligeramente debido a las convenciones de redondeo, al momento de los pagos y a las comisiones.
Explicación de los términos del préstamo para auto
- TAE frente a tipo de interés
- El tipo de interés es el costo de pedir prestado el capital, expresado por año. La TAE (tasa anual equivalente) pretende reflejar el costo anual del préstamo y, en algunas jurisdicciones, también incluye ciertas comisiones del prestamista. En esta calculadora la TAE se convierte en una tasa mensual dividiéndola entre 12.
- Principal / importe financiado
- La cantidad realmente prestada: precio del vehículo menos la entrada y el valor de la permuta, más cualquier impuesto, comisión o complemento que se incorpore al préstamo.
- Entrada
- Pago en efectivo por adelantado. Reduce el importe financiado y, por tanto, tanto el pago mensual como el interés total.
- Valor de la permuta
- La cantidad que el concesionario abona por su vehículo actual. Funciona como una entrada, reduciendo la cantidad que necesita pedir prestada.
- Patrimonio negativo
- Deber más por el préstamo de lo que vale el vehículo (a veces llamado estar "con la cabeza abajo"). Puede ocurrir con entradas pequeñas, plazos largos o cuando el saldo de un préstamo anterior se incorpora a uno nuevo.
- Plazo del préstamo
- Número de meses en los que se devuelve el préstamo, normalmente entre 36 y 84 meses.
- Amortización
- Proceso de pagar un préstamo mediante cuotas programadas iguales, cada una de las cuales cubre primero los intereses de ese mes, y el resto reduce el principal.
- Costo total del préstamo
- La suma de todos los pagos: pago mensual × número de meses. Restar el importe financiado da el interés total pagado. Sumar la entrada y el valor de la permuta da el desembolso total por el vehículo.
- Impuesto sobre ventas y comisiones
- Los impuestos, la matriculación, la documentación y cargos similares varían según la ubicación. Si se financian, aumentan el principal y, por tanto, los intereses; si se pagan por adelantado, no. Introduzca los precios en esta calculadora en consecuencia.
Interpretación de su resultado
Desglose entre capital e intereses. Cada pago mensual tiene dos partes: intereses sobre el saldo actual y amortización del capital. La parte de intereses de un mes es el saldo × la tasa mensual \(r\). Por ejemplo, con $25,000 al 6% de TAE durante 60 meses (pago de $483.32), el interés del primer mes es \(25{,}000 \times 0.005 = \$125.00\), por lo que unos $358.32 van al capital y el saldo baja a unos $24,641.68. En el mes 2 el interés es de unos $123.21, así que un poco más va al capital.
Por qué los primeros pagos son sobre todo intereses. Los intereses se calculan sobre el saldo pendiente, que es más alto al principio. A medida que el saldo disminuye, la parte de intereses se reduce y la parte de capital crece, mientras que el pago total se mantiene constante. En los últimos pagos, solo unos pocos dólares de cada pago son intereses.
Interés total, importe financiado y plazo. El interés total es igual al total pagado menos el importe financiado. Con un tipo fijo, aumenta tanto con el importe financiado como con el plazo, porque el saldo permanece pendiente durante más tiempo. Un pago menor gracias a un plazo más largo suele significar más interés total, como muestra la tabla de comparación anterior.
Riesgo de patrimonio negativo. Los vehículos suelen perder valor más rápidamente en sus primeros años. Con un plazo largo, el saldo del préstamo baja lentamente, especialmente al principio, cuando la mayor parte de cada pago son intereses, por lo que el saldo puede superar el valor de mercado del coche durante más tiempo. Esto importa si el coche se vende, se entrega como permuta o queda siniestro total mientras el préstamo sigue vigente. Una entrada mayor o un plazo más corto reducen este riesgo.
Límites de la estimación. El resultado es una estimación basada en una TAE fija y pagos mensuales iguales. No incluye seguro, combustible, mantenimiento, matriculación, ni impuestos y comisiones, a menos que los incluya en el precio o en el importe financiado. Los cálculos del prestamista pueden diferir ligeramente debido al redondeo, las fechas de pago o cargos adicionales. Esta es información general, no asesoramiento financiero.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Incluye impuestos y gastos? No. Si quieres incluirlos en el préstamo, introduce el precio financiado final con impuestos y gastos ya sumados; de lo contrario, el resultado refleja únicamente el precio que indiques.
¿En qué ayuda una entrada mayor? Reduce el importe financiado, lo que disminuye tanto la cuota mensual como el total de intereses que pagas.
¿Es mejor un plazo más corto? Un plazo más corto eleva la cuota mensual pero reduce el total de intereses, mientras que un plazo más largo hace justo lo contrario.