Qué hace esta calculadora
La Calculadora de Préstamo de Auto estima la cuota mensual de tu coche a partir del precio del vehículo, la entrada inicial, el valor de un vehículo entregado a cuenta, la tasa de interés (TAE/APR), el plazo del préstamo, los impuestos sobre la venta y las comisiones adicionales. También te muestra el monto total financiado, los intereses totales que pagarás durante la vida del préstamo y la suma total de todas las cuotas.
Cómo usarla
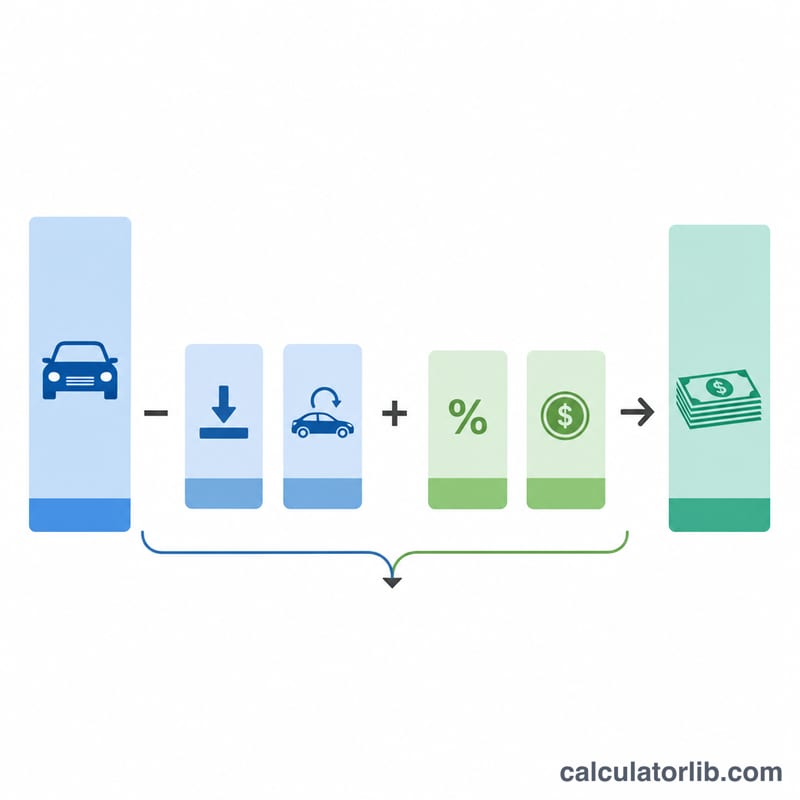
Introduce el precio negociado del vehículo, cualquier entrada inicial en efectivo y el valor del coche que entregas a cuenta. Añade el porcentaje del impuesto sobre la venta y cualquier comisión de matriculación, gestión o del concesionario. Después indica la TAE (APR) que te ofreció tu prestamista y el plazo del préstamo en meses (48, 60 y 72 meses son los más habituales). La calculadora te devuelve al instante la cuota mensual estimada.
La fórmula explicada
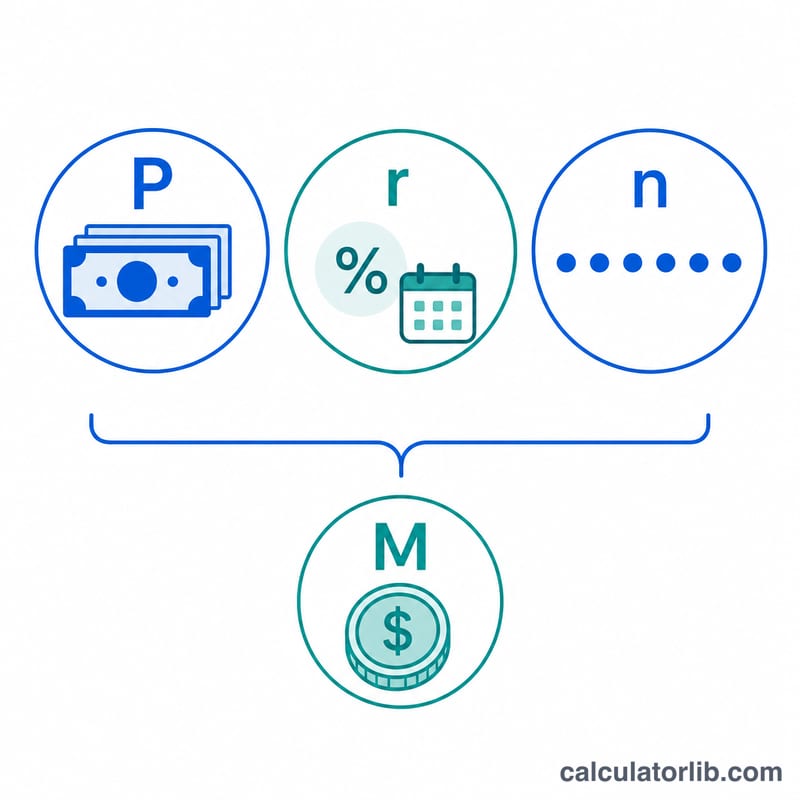
Primero se calcula el monto financiado (el capital): precio menos la entrada inicial menos el valor entregado a cuenta, más el impuesto sobre la venta (precio × tasa del impuesto) y las comisiones. La cuota mensual se obtiene con la fórmula estándar de amortización $$M = P \times \frac{r(1+r)^n}{(1+r)^n - 1}$$ donde \(r\) es la tasa de interés mensual (TAE ÷ 12 ÷ 100) y \(n\) es el número de meses. Si la TAE es del 0 %, la cuota es simplemente el capital dividido entre el plazo.
Ejemplo práctico
Imagina que financias 33.000 $ con una TAE del 6,5 % a 60 meses. La tasa mensual es \(0{,}065 \div 12 = 0{,}00541667\). Al aplicar la fórmula, la cuota mensual resulta de unos 645,62 $. A lo largo de los 60 meses pagas aproximadamente 38.737 $, de los cuales cerca de 5.737 $ corresponden a intereses.
Términos Clave Definidos
- TAE (Tasa de Porcentaje Anual)
- El costo anual del préstamo expresado como porcentaje. Para un préstamo de automóvil de interés simple, es la tasa nominal anual utilizada para calcular la tasa mensual. Una TAE verdadera que incluye cargos financieros y comisiones puede ser ligeramente superior a la tasa del pagaré cotizada.
- Cantidad Financiada / Principal (P)
- El saldo del préstamo real que pides. Es igual al precio del vehículo menos tu pago inicial y valor de canje, más cualquier impuesto sobre ventas y comisiones que se incorporen al préstamo.
- Pago Inicial
- Dinero en efectivo que pagas por adelantado hacia la compra. Reduce la cantidad financiada dólar por dólar, bajando tanto el pago mensual como el interés total.
- Valor de Canje
- El crédito que te da el concesionario por tu vehículo antiguo. Como un pago inicial, reduce la cantidad financiada. En muchos estados también reduce la cantidad imponible.
- Impuesto sobre Ventas
- Un porcentaje del precio de compra cobrado por tu estado o localidad. A menudo se suma a la cantidad financiada en lugar de pagarse por separado en la firma.
- Comisiones del Concesionario / Título / Registro
- Cargos adicionales como comisiones de documentación ("doc"), transferencia de título, registro y comisiones de licencia. Estos frecuentemente se incluyen en el préstamo y aumentan el principal.
- Plazo del Préstamo (n)
- El período de reembolso en meses — los plazos comunes son 48, 60 y 72 meses. Un plazo más largo reduce el pago mensual pero aumenta el interés total pagado.
- Tasa Mensual (r)
- La tasa de interés periódica por mes, calculada como la TAE dividida entre 12 (en la fórmula, \(r = \text{TAE}/1200\) para que un porcentaje se convierta en decimal). Es la tasa aplicada al saldo pendiente cada mes.
Entendiendo tu Resultado
La calculadora devuelve tres cifras relacionadas que describen el costo completo de tu préstamo.
El pago mensual (M) es la cantidad fija que debes cada mes durante todo el plazo. Cubre tanto el interés como una parte del principal para que el saldo llegue a cero con el pago final.
La cantidad total financiada (P) es el principal del préstamo — el precio después de restar tu pago inicial y canje, luego sumando cualquier impuesto sobre ventas y comisiones que se incorporen al préstamo. Todo lo que pides prestado, incluidos los impuestos y comisiones, genera interés, por lo que financiar esos costos aumenta tanto tu pago como tu interés total.
El interés total es la diferencia entre todo lo que pagas durante el plazo (\(M \times n\)) y la cantidad financiada. Es el precio del préstamo y crece con una TAE más alta o un plazo más largo.
Patrimonio neto negativo (estar "bajo el agua"). Si tu canje vale menos que el saldo aún adeudado sobre él, ese déficit generalmente se suma al nuevo préstamo. Por ejemplo, un vehículo que vale $8,000 con un saldo pendiente de $10,000 lleva $2,000 de patrimonio neto negativo, que aumenta la nueva cantidad financiada — lo que significa que financias, y pagas interés sobre, deuda del auto anterior.
TAE cotizada vs. costo real. El pago mostrado asume que la TAE que ingresas es la tasa efectiva y que pagas según lo programado. El costo verdadero del crédito puede diferir una vez que se incluyen ciertos cargos financieros o comisiones, por lo que la TAE divulgada en tu contrato puede ser ligeramente superior a la tasa del pagaré. Pagar con retraso, pagar por adelantado o refinanciar también cambiarán tu interés real.
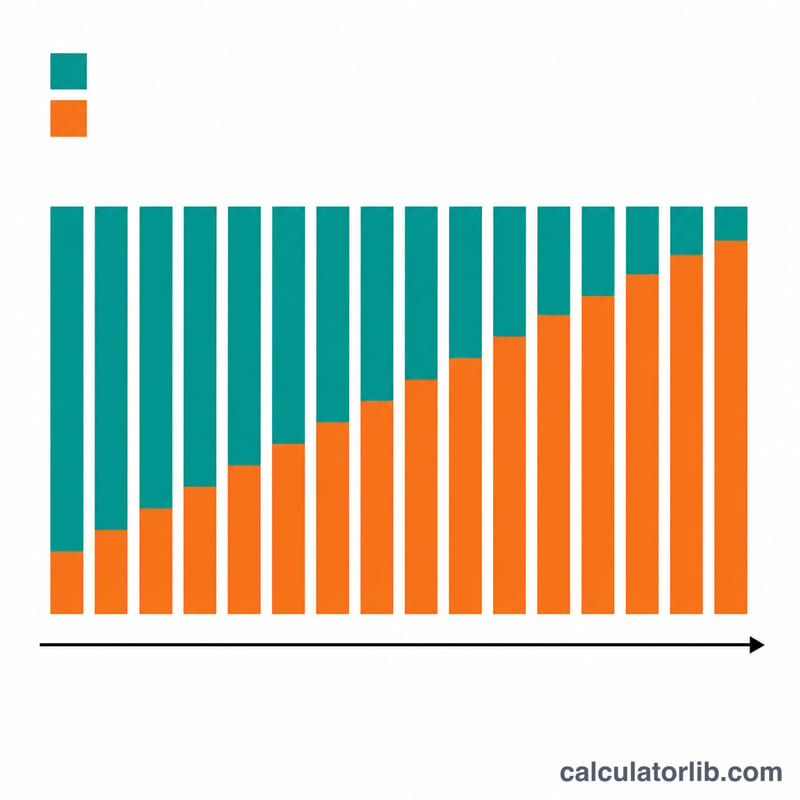
Cómo cambia la amortización con el tiempo. Aunque el pago mensual se mantiene constante, su composición no lo hace. Los pagos tempranos son principalmente interés porque el saldo es grande; a medida que el saldo disminuye, más de cada pago va al principal. Por eso pagar más temprano en el préstamo ahorra más interés, y por qué el interés total está muy concentrado al principio.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Incluye el impuesto sobre la venta? Sí: el impuesto se calcula sobre el precio del vehículo y se suma al monto financiado (una práctica habitual en los concesionarios). Ajusta el porcentaje según tu región. Ten en cuenta que esta herramienta sigue el modelo estadounidense del «sales tax»; en España o Latinoamérica el IVA y los impuestos de matriculación funcionan de otra manera, así que adapta la tasa a tu caso.
¿Debo incluir el vehículo que entrego a cuenta? Sí. Su valor reduce la cantidad que necesitas financiar, igual que lo hace una entrada inicial.
¿La TAE es lo mismo que la tasa de interés? Más o menos. Esta herramienta trata la TAE introducida como la tasa nominal anual con capitalización mensual, que se ajusta bastante a cómo la mayoría de los prestamistas de coches calculan sus préstamos.