Qué hace esta calculadora
Esta herramienta estima la cuota mensual de un préstamo de auto en Estados Unidos. Introduce el precio del vehículo, el enganche (pago inicial) y el valor de cualquier auto entregado a cuenta, la tasa del impuesto sobre ventas (sales tax) de tu estado, la tasa anual equivalente (APR) y el plazo del préstamo en meses. Te devuelve la cuota mensual estimada junto con el monto financiado, el impuesto sobre ventas, el interés total y la suma total de los pagos. Importante: el tratamiento fiscal cambia según el estado de EE. UU.; este modelo aplica el impuesto sobre ventas al precio total del vehículo. Si estás en otro país, ten en cuenta que las reglas y los impuestos sobre la compra de vehículos serán distintos.
Cómo usarla
Escribe el precio negociado del vehículo y, a continuación, tu enganche en efectivo y el valor del auto que entregas a cuenta. Añade la tasa del impuesto sobre ventas de tu estado, la APR que te ofreció tu prestamista y el número de meses que financiarás. La calculadora incorpora el impuesto sobre ventas al préstamo y amortiza el saldo.
La fórmula explicada
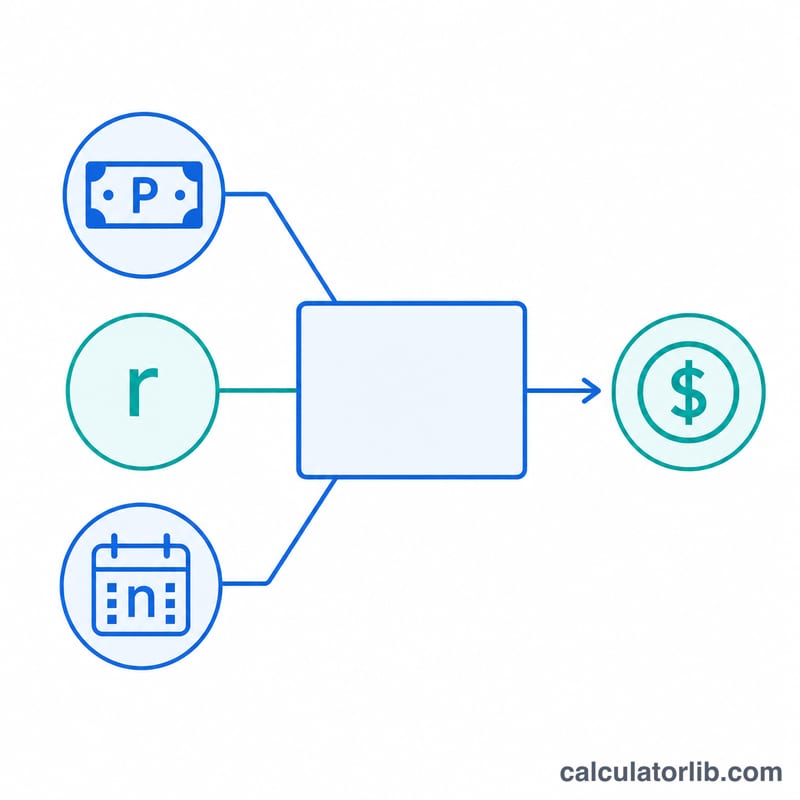
La cuota mensual utiliza la fórmula estándar de amortización $$M = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$ donde P es el monto financiado, r es la tasa de interés mensual (\(\text{APR} \div 12\)) y n es el número de meses. El monto financiado es el precio menos tu enganche y el auto entregado a cuenta, más el impuesto sobre ventas calculado sobre el precio.
Ejemplo práctico
Para un auto de 35.000 $ con un impuesto sobre ventas del 7 %, sin enganche y sin auto a cuenta: el impuesto sobre ventas = 2.450 $, por lo que el monto financiado es de 37.450 $. Con una APR del 6,5 %, \(r = 0{,}065 \div 12 = 0{,}00541667\) y \(n = 60\). La cuota mensual resulta de unos 732,75 $. A lo largo de 60 meses pagas aproximadamente 43.965 $ en total, de los cuales unos 6.515 $ corresponden a intereses.
Términos Clave Explicados
- APR (Tasa de Porcentaje Anual)
- El costo anual de endeudarse expresado como un porcentaje. En esta herramienta se introduce como apr y se convierte a una tasa mensual.
- Principal / Cantidad Financiada (P)
- La cantidad que realmente tomas en préstamo. Aquí es igual al precio menos el pago inicial menos el crédito de intercambio más el impuesto sobre ventas en el precio: \(P = \text{Precio} - \text{Pago Inicial} - \text{Intercambio} + \text{Precio}\cdot\frac{\text{Impuesto\%}}{100}\).
- Tasa Mensual (r)
- La tasa de interés periódica mensual, que se obtiene dividiendo la APR entre 12 (y entre 100 para convertir de porcentaje): \(r = \frac{\text{APR\%}}{1200}\).
- Plazo (n)
- El número de pagos mensuales en el préstamo. Un préstamo de 60 meses tiene \(n = 60\).
- Pago Inicial
- Dinero pagado por adelantado hacia el vehículo, que reduce directamente la cantidad financiada.
- Crédito de Intercambio
- El valor que tu vehículo anterior aporta hacia la compra, reduciendo también la cantidad financiada. En muchos estados puede reducir la cantidad gravable, pero esta herramienta grava el precio completo.
- Impuesto sobre Ventas
- Un porcentaje del precio del vehículo agregado a la cantidad financiada cuando se incluye en el préstamo. Las reglas reales varían según el estado y la localidad.
- Interés Total
- La suma de todo el interés pagado durante la vida del préstamo, igual al total de pagos menos la cantidad financiada: \((M \times n) - P\).
Interpretando Tu Resultado
Pago mensual (M) es la cantidad fija adeudada cada mes que amortiza completamente el préstamo durante el plazo elegido. Los pagos iniciales son principalmente interés; los pagos posteriores son principalmente capital.
Cantidad financiada (P) es lo que estás tomando en préstamo después de restar tu pago inicial y crédito de intercambio y sumar el impuesto sobre ventas. Esta es la cifra sobre la que se cobra interés.
Interés total es lo extra que pagas por endeudarte — la diferencia entre todo lo que pagas y la cantidad financiada. Plazos más cortos y pagos iniciales más grandes lo reducen; plazos más largos lo aumentan incluso cuando el pago mensual parece cómodo.
Total de pagos es el pago mensual multiplicado por el número de meses — el costo total en efectivo del préstamo, excluyendo tu pago inicial por adelantado.
Esta calculadora proporciona una estimación. No incluye comisiones del prestamista o de documentación, seguro GAP, garantías extendidas, complementos del distribuidor, o costos de registro e título. La APR del mundo real depende de tu crédito, el prestamista e incentivos, y las reglas de impuesto sobre ventas varían según el estado — algunos estados gravan el precio después de una deducción de intercambio en lugar del precio completo, por lo que tu cantidad gravable real puede diferir. Trata el resultado como una cifra de planificación y confirma los números exactos con tu prestamista y distribuidor.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Reserva Federal · Estados Unidos
- 3,75–4,00 %
- Fecha
- 2026-11-13
- Cambio en 1 año
- 0 pp
Último cambio Sube +25 pb Reserva Federal cambió su tipo el 2026-09-17: de 3,50–3,75 % a 3,75–4,00 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Reserva Federal: tasas clave y tasas de mercado a un día
Las tasas que enmarcan la política monetaria y la tasa de mercado a un día que orientan, cada una con la fecha de su último valor publicado.
| Tasa | Nivel | Fecha | Cambio en 1 año |
|---|---|---|---|
| Rango objetivo de la tasa de fondos federales | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Tasa efectiva de fondos federales (EFFR) | 3,88 % | 2026-11-13 | 0 pp |
| Tasa de financiación garantizada a un día (SOFR) | 3,90 % | 2026-11-13 | −0,10 pp |
Cada tasa conserva la fecha de su último valor publicado; las tasas de mercado a un día se publican el siguiente día hábil.
Último dato: 2026-11-13 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Federal Reserve Bank of New York Condiciones de uso de la Fed de Nueva York; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Tipos de interés en Estados Unidos: todas las cifras y el histórico
Preguntas frecuentes
¿El impuesto sobre ventas se incluye en el préstamo? Sí. Muchos compradores financian el impuesto, así que aquí se suma al monto financiado.
¿Y si mi estado calcula el impuesto sobre el precio después del auto a cuenta? Las reglas varían según el estado; esta herramienta aplica el impuesto al precio total. Ajusta tu tasa de impuesto si tu estado descuenta el valor del vehículo entregado a cuenta.
¿Un enganche mayor reduce la cuota? Sí: disminuye el monto financiado, lo que reduce directamente tanto tu cuota mensual como el interés total.