Что считает этот калькулятор
Инструмент рассчитывает ежемесячный платёж по автокредиту в США. Укажите цену автомобиля, первоначальный взнос и сумму зачёта старой машины (trade-in), ставку налога с продаж в вашем штате, годовую процентную ставку (APR) и срок кредита в месяцах. В ответ вы получите примерный ежемесячный платёж, а также сумму кредита, налог с продаж, общую переплату по процентам и итоговую сумму всех выплат. Важно: правила налогообложения отличаются от штата к штату — в этой модели налог с продаж начисляется на полную цену автомобиля.
Как пользоваться
Введите согласованную цену автомобиля, затем размер первоначального взноса наличными и стоимость зачёта старого авто (trade-in). Добавьте ставку налога с продаж для вашего штата, APR, которую предложил кредитор, и количество месяцев, на которые оформляется кредит. Калькулятор включает налог с продаж в тело кредита и распределяет остаток по аннуитетной схеме.
Формула простыми словами
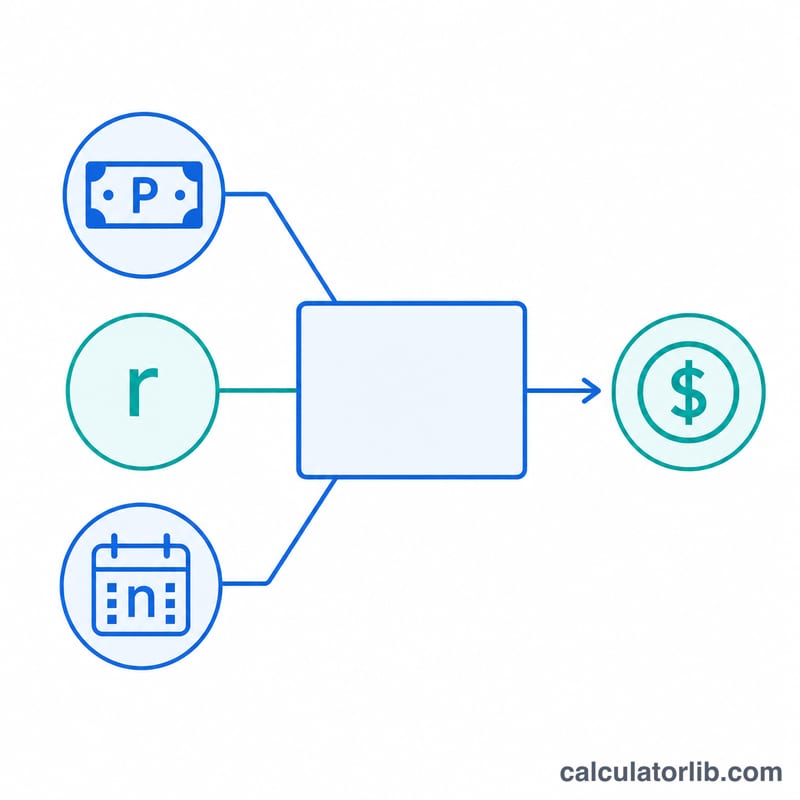
Ежемесячный платёж рассчитывается по стандартной формуле аннуитета
$$M = \frac{P \cdot r}{1 - (1 + r)^{-n}}$$где P — сумма кредита, r — месячная процентная ставка (\(\text{APR} \div 12\)), а n — число месяцев. Сумма кредита равна цене автомобиля за вычетом первоначального взноса и trade-in, плюс налог с продаж, начисленный на цену.
Разбор примера
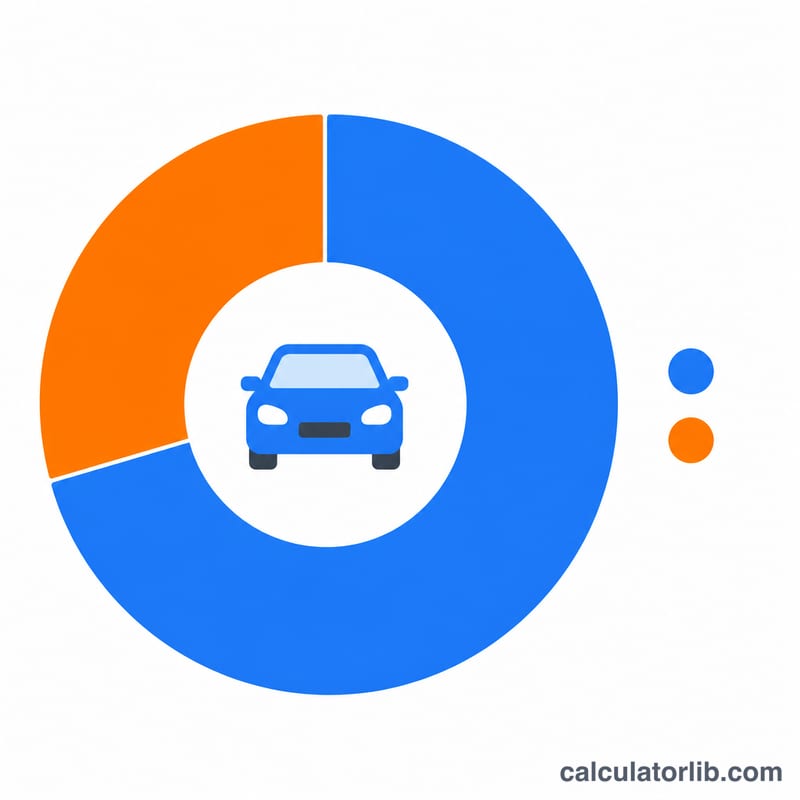
Автомобиль за $35 000, налог с продаж 7%, без первоначального взноса и без trade-in: налог с продаж = $2 450, значит сумма кредита составит $37 450. При APR 6,5% получаем \(r = 0{,}065 \div 12 = 0{,}00541667\) и \(n = 60\). Ежемесячный платёж выходит примерно $732,75. За 60 месяцев вы выплатите около $43 965, из которых порядка $6 515 — это проценты.
Частые вопросы
Включён ли налог с продаж в кредит? Да. Многие покупатели финансируют налог вместе с авто, поэтому здесь он добавляется к сумме кредита.
А если в моём штате налог считается с цены за вычетом trade-in? Правила различаются по штатам; этот калькулятор начисляет налог на полную цену. Если ваш штат уменьшает налогооблагаемую базу на стоимость trade-in, скорректируйте ставку налога вручную.
Снизит ли больший первоначальный взнос платёж? Да — он уменьшает сумму кредита, что напрямую снижает и ежемесячный платёж, и общую переплату по процентам.
Объяснение ключевых терминов
- АПР (годовая процентная ставка)
- Годовая стоимость заимствования, выраженная в процентах. В этом инструменте вводится как apr и преобразуется в месячную ставку.
- Основная сумма / Финансируемая сумма (P)
- Сумма, которую вы фактически берёте в кредит. Здесь она равна цене минус авансовый платёж минус кредит на обмен плюс налог с продаж на цену: \(P = \text{Цена} - \text{Авансовый платёж} - \text{Кредит на обмен} + \text{Цена}\cdot\frac{\text{Налог\%}}{100}\).
- Месячная ставка (r)
- Периодическая процентная ставка в месяц, найденная путем деления АПР на 12 (и на 100 для преобразования из процентов): \(r = \frac{\text{АПР\%}}{1200}\).
- Срок (n)
- Количество ежемесячных платежей по кредиту. Кредит на 60 месяцев имеет \(n = 60\).
- Авансовый платёж
- Наличные средства, уплачиваемые авансом на покупку транспортного средства, что напрямую снижает финансируемую сумму.
- Кредит на обмен
- Стоимость вашего старого транспортного средства, которая идет на покупку, также снижая финансируемую сумму. Во многих штатах это может снизить облагаемую налогом сумму, но этот инструмент облагает налогом полную цену.
- Налог с продаж
- Процент от цены транспортного средства, добавляемый к финансируемой сумме при включении в кредит. Фактические правила варьируются в зависимости от штата и местности.
- Общие проценты
- Сумма всех процентов, выплачиваемых в течение жизни кредита, равная сумме всех платежей минус финансируемая сумма: \((M \times n) - P\).
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- ФРС США · Соединенные Штаты
- 3,75–4,00 %
- Дата
- 2026-11-13
- Изменение за 1 год
- 0 п.п.
Последнее изменение Рост +25 б. п. ФРС США изменил ставку 2026-09-17: с 3,50–3,75 % до 3,75–4,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
ФРС США: ключевые ставки и ставки денежного рынка овернайт
Ставки, задающие рамки денежно-кредитной политики, и ставка денежного рынка овернайт, на которую они влияют, — каждая с датой последнего опубликованного значения.
| Ставка | Уровень | Дата | Изменение за 1 год |
|---|---|---|---|
| Целевой диапазон ставки по федеральным фондам | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Эффективная ставка по федеральным фондам (EFFR) | 3,88 % | 2026-11-13 | 0 п.п. |
| Ставка обеспеченного финансирования овернайт (SOFR) | 3,90 % | 2026-11-13 | −0,10 п.п. |
Каждая ставка показана с датой своего последнего опубликованного значения; ставки денежного рынка овернайт публикуются на следующий рабочий день.
Последнее значение: 2026-11-13 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Federal Reserve Bank of New York Условия использования ФРБ Нью-Йорка; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; Sveriges Riksbank Условия открытых данных Риксбанка; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация вашего результата
Ежемесячный платёж (M) — это фиксированная сумма, причитающаяся каждый месяц, которая полностью погашает кредит в течение выбранного срока. Ранние платежи в основном идут на проценты; более поздние платежи в основном идут на основную сумму.
Финансируемая сумма (P) — это то, что вы берёте в кредит после вычитания авансового платежа и кредита на обмен и добавления налога с продаж. Это сумма, на которую начисляются проценты.
Общие проценты — это дополнительная сумма, которую вы платите за заимствование — разница между всем, что вы платите, и финансируемой суммой. Более короткие сроки и более крупные авансовые платежи снижают её; более длительные сроки увеличивают её, даже когда ежемесячный платёж кажется удобным.
Сумма всех платежей — это ежемесячный платёж, умноженный на количество месяцев — полная денежная стоимость кредита, исключая ваш авансовый платёж.
Этот калькулятор дает приблизительную оценку. Он не включает сборы кредиторов или документации, страховку GAP, расширенные гарантии, добавления дилеров или расходы на регистрацию и оформление права собственности. Реальная АПР зависит от вашей кредитной истории, кредитора и предложений, и правила налога с продаж варьируются в зависимости от штата — некоторые штаты облагают налогом цену после вычета кредита на обмен, а не полную цену, поэтому ваша фактическая облагаемая сумма может отличаться. Рассматривайте результат как плановую цифру и подтвердите точные числа у вашего кредитора и дилера.