Что показывает калькулятор «лизинг или покупка»?
Этот калькулятор сравнивает полные реальные расходы на лизинг автомобиля и на его покупку за один и тот же период. У лизинга обычно ниже ежемесячный платёж, но в конце срока у вас на руках не остаётся никакого актива. Покупка дороже в месяц, зато машина становится вашей, и часть денег можно вернуть, продав её. Калькулятор сводит все эти факторы в одно наглядное сравнение «бок о бок». Обратите внимание: суммы здесь указаны в долларах ($), но логика расчёта универсальна — подставьте свои цифры в любой валюте, и формула сработает точно так же.
Как пользоваться
Укажите срок сравнения в месяцах (чаще всего берут 36). Для варианта с лизингом введите первоначальный взнос (или сумму, которую вы вносите при оформлении) и ежемесячный лизинговый платёж. Для варианта с покупкой укажите свой первый взнос, ежемесячный платёж по кредиту и ожидаемую стоимость машины при перепродаже (или по trade-in) в конце срока. В результате вы увидите полную стоимость каждого пути и то, какой из них выгоднее.
Разбираем формулу
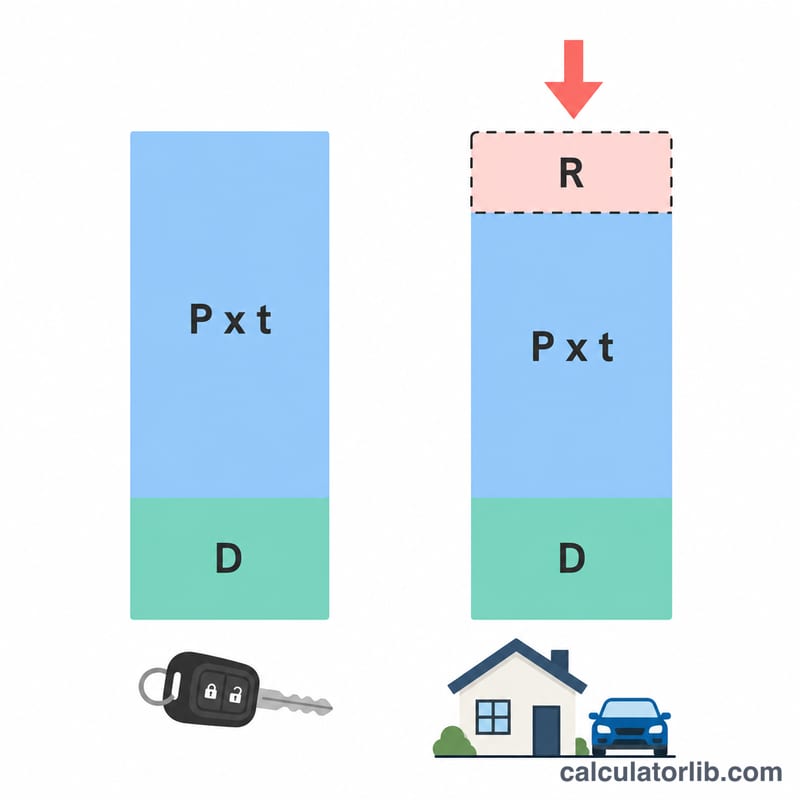
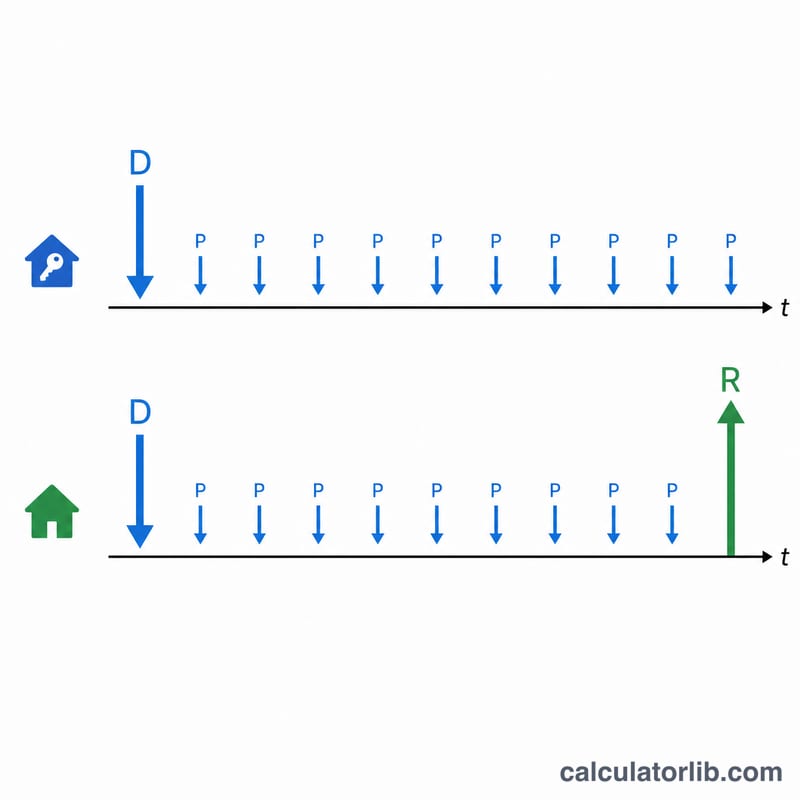
Полная стоимость лизинга — это первоначальный взнос плюс все ежемесячные платежи за весь срок: $$\text{Лизинг} = D_L + P_L \times t$$ Полная стоимость покупки складывается из первого взноса и платежей по кредиту, из которых вычитается остаточная стоимость, ведь эти деньги к вам возвращаются: $$\text{Покупка} = D_B + P_B \times t - R$$ Побеждает вариант с меньшей итоговой суммой, а разница между ними — это ваша экономия.
Пример расчёта
Срок = 36 месяцев. Лизинг: первый взнос $2 000 + $350 в месяц → $$2000 + 350 \times 36 = \$14\,600$$ Покупка: первый взнос $5 000 + $450 в месяц − остаточная стоимость $15 000 → $$5000 + 450 \times 36 - 15000 = 5000 + 16\,200 - 15000 = \$6\,200$$ Покупка выгоднее на $8 400, потому что высокая остаточная стоимость с лихвой компенсирует более крупные платежи.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Учитываются ли проценты? Проценты уже заложены в те ежемесячные платежи, которые вы вводите, поэтому они учитываются косвенно.
Нужно ли добавлять страховку и обслуживание? Эта модель сравнивает базовые затраты на финансирование. Если страховка или сервис различаются между вариантами, просто включите их в суммы ежемесячных платежей.
Какую остаточную стоимость указывать? Оцените, за сколько машину можно будет продать частному покупателю или сдать по trade-in в конце срока; чем выше эта стоимость, тем привлекательнее становится покупка.