Kiralama mı Satın Alma mı Hesaplama Aracı nedir?
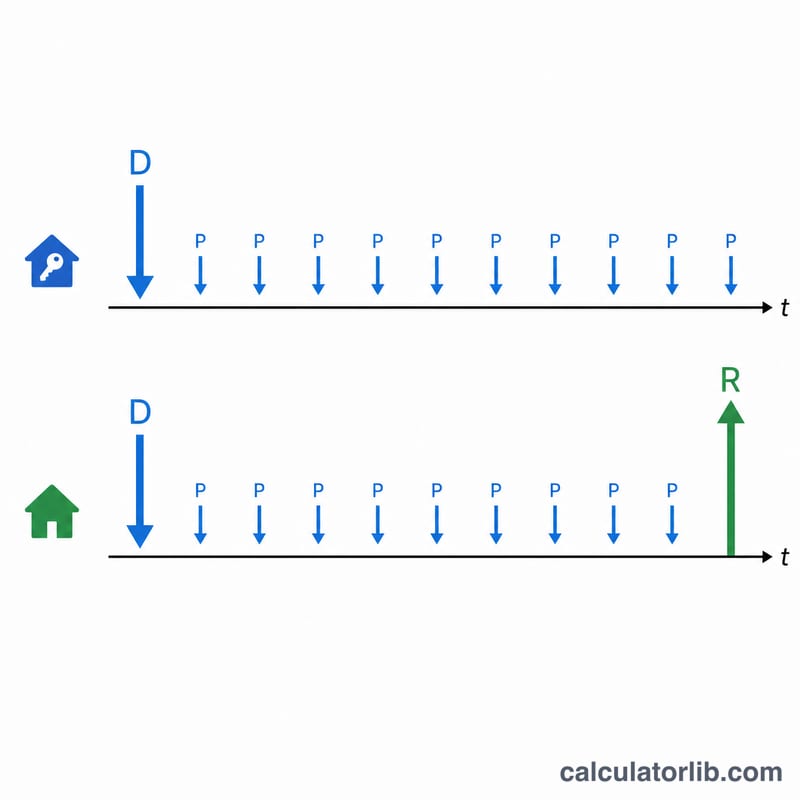
Bu araç, bir aracı aynı süre boyunca kiralamanın (uzun dönem kiralama / leasing) toplam cep maliyeti ile satın almanın maliyetini karşılaştırır. Kiralamada aylık ödemeler genellikle daha düşüktür, ancak süre sonunda elinizde bir varlık kalmaz. Satın almada aylık maliyet daha yüksektir; bunun karşılığında araç sizindir ve ikinci el satışıyla bir kısmını geri kazanabilirsiniz. Bu hesaplayıcı tüm bu etkenleri tek bir yan yana karşılaştırmada birleştirir.
Nasıl kullanılır?
Karşılaştırma vadesini ay cinsinden girin (genellikle 36 ay). Kiralama seçeneği için peşin ödenen tutarı (peşinat veya başlangıç ödemesi) ve aylık kiralama bedelini girin. Satın alma seçeneği için ise peşinatınızı, aylık kredi taksitinizi ve vade sonunda aracın tahmini ikinci el (ya da takas) değerini girin. Sonuç, her iki yolun toplam maliyetini ve hangisinin daha ucuz olduğunu gösterir.
Formülün açıklaması
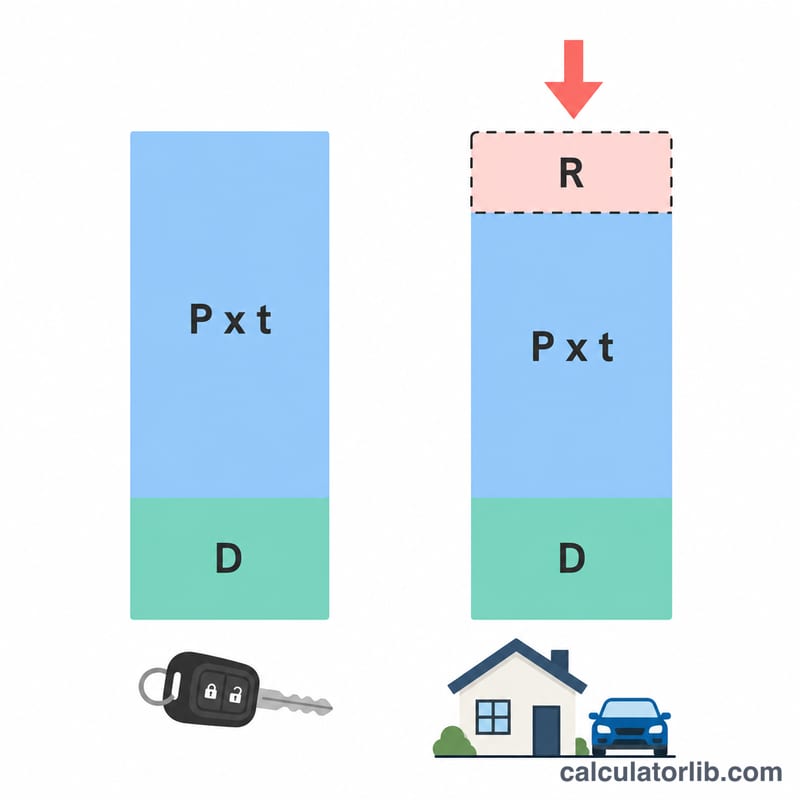
Toplam kiralama maliyeti, kiralama peşinatı ile vade boyunca ödenen aylık taksitlerin toplamıdır: $$\text{Kiralama} = D_L + P_L \times t$$ Toplam satın alma maliyeti ise peşinatınıza kredi taksitlerini ekler, ardından ikinci el değerini çıkarır; çünkü o para size geri döner: $$\text{Satın Alma} = D_B + P_B \times t - R$$ Toplamı düşük olan seçenek kazanır ve aradaki fark sizin tasarrufunuzdur.
Örnek hesaplama
Vade = 36 ay. Kiralama: 2.000 $ peşinat + 350 $/ay → $$2000 + 350 \times 36 = 14{.}600 \ \$$$ Satın alma: 5.000 $ peşinat + 450 $/ay − 15.000 $ ikinci el değeri → $$5000 + 450 \times 36 - 15000 = 5000 + 16200 - 15000 = 6{.}200 \ \$$$ Satın almak 8.400 $ daha ucuz; çünkü yüksek ikinci el değeri, daha yüksek taksitleri fazlasıyla telafi ediyor.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sık sorulan sorular
Faiz dahil mi? Faiz, girdiğiniz aylık ödeme tutarlarının içinde zaten yer aldığı için dolaylı olarak hesaba katılır.
Sigorta veya bakımı eklemeli miyim? Bu model temel finansman maliyetlerini karşılaştırır. Bu kalemler iki seçenek arasında farklılık gösteriyorsa, onları aylık ödeme tutarlarına dahil edin.
Hangi ikinci el değerini kullanmalıyım? Vade sonunda aracın takas ya da bireysel satış değerini tahmin edin; yüksek bir ikinci el değeri, satın almayı daha cazip kılar.