リース vs 購入シミュレーターとは?
このシミュレーターは、同じ期間で車をリースした場合と購入した場合に「実際に支払う総額」を比較するためのツールです。リースは月々の支払いが安く済む傾向がありますが、契約終了時に車は手元に残りません。一方、購入は毎月の負担こそ大きいものの、車そのものが自分の資産となり、売却すればその価値の一部を回収できます。本ツールは、これらの要素をまとめて計算し、両者を並べてわかりやすく比較します。なお金額の単位は米ドル($)を例にしていますが、円など他通貨でも同じ計算式でそのままご利用いただけます。
使い方
まず比較する期間を月数で入力します(一般的には36か月)。リースの欄には、初期費用となる頭金(または初期一括費用・キャップコスト低減分)と、毎月のリース料を入力してください。購入の欄には、頭金、毎月のローン返済額、そして期間終了時に見込まれる売却価格(または下取り価格)を入力します。計算結果には、それぞれの総コストと、どちらが安く済むかが表示されます。
計算式の解説
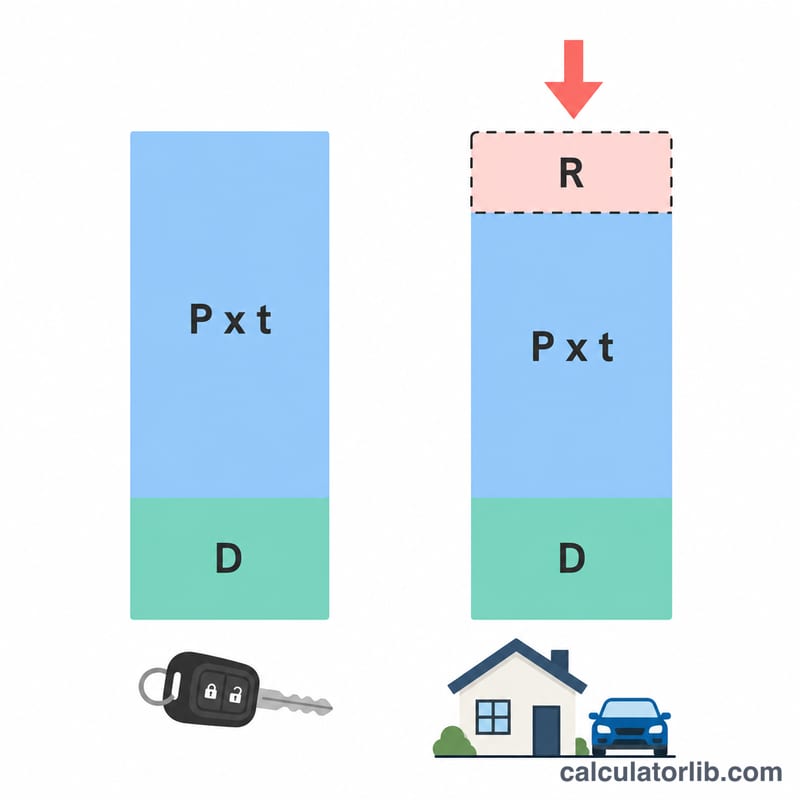
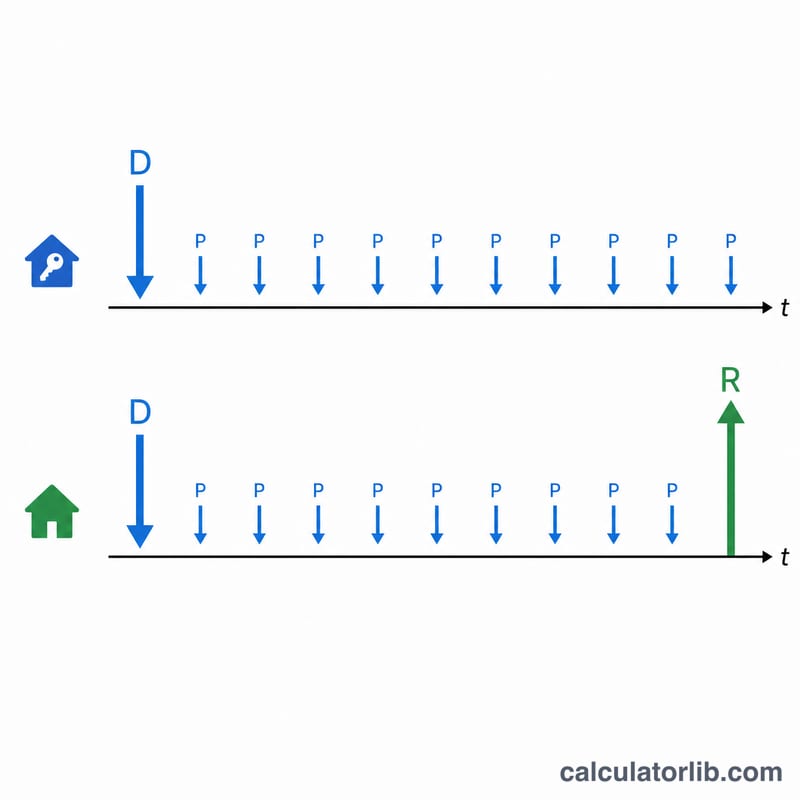
リースの総コストは、頭金に期間中の月額料金を足すだけのシンプルな計算です:
$$\text{リース} = D_L + P_L \times t$$購入の総コストは、頭金とローン返済額を合計し、そこから売却価格を差し引きます。売却したお金は手元に戻ってくるためです:
$$\text{購入} = D_B + P_B \times t - R$$総額が低いほうが「お得」となり、その差額があなたの節約額になります。
計算例
期間=36か月。リース:頭金$2,000+月額$350 →
$$2000 + 350 \times 36 = \$14{,}600$$購入:頭金$5,000+月額$450 − 売却価格$15,000 →
$$5000 + 450 \times 36 - 15000 = 5000 + 16200 - 15000 = \$6{,}200$$このケースでは購入のほうが$8,400も安く済みます。高い売却価格が、月々の支払いの大きさを十分にカバーしているためです。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
金利は含まれていますか? 金利は、入力する月々の支払額にすでに含まれているため、間接的に計算へ反映されています。
保険料やメンテナンス費用も入れるべき? このモデルは基本的な資金面のコストを比較するものです。もしリースと購入で保険やメンテナンス費用に差がある場合は、その分を月々の支払額に上乗せして入力してください。
売却価格はいくらに設定すればいい? 契約期間終了時の下取り価格や個人売買での売却見込み額を見積もってください。売却価格が高いほど、購入のほうが有利になります。