このシミュレーターでできること
「家を買うほうが得か、借りるほうが得か」は、それ単独では決められません。何年住むのか、住宅ローンの条件、税金、維持費、そして不動産市場の動き次第で結果は大きく変わります。この賃貸・購入シミュレーターは、あなたが住む予定の年数にわたって、それぞれの正味コスト(ネットコスト)を試算。同じ土俵で公平に比較できます。
なお、本ツールはアメリカの住宅市場(米ドル建て、米国型の住宅ローンや固定資産税の考え方)を前提に作られています。日本では住宅ローン控除や固定資産税の仕組み、賃貸の更新料・敷金礼金などが異なるため、日本の物件に当てはめる際は目安としてご利用ください。
使い方
物件価格、頭金、住宅ローンの金利と返済期間、そして住む予定の年数を入力します。さらに、固定資産税と維持費を物件価格に対する年率(%)で、月々の家賃と家賃の上昇率もあわせて入力してください。すると、購入した場合の正味コスト、賃貸の総コスト、毎月の返済額、積み上がる資産(エクイティ)、値上がりによる利益が表示されます。
計算式の考え方
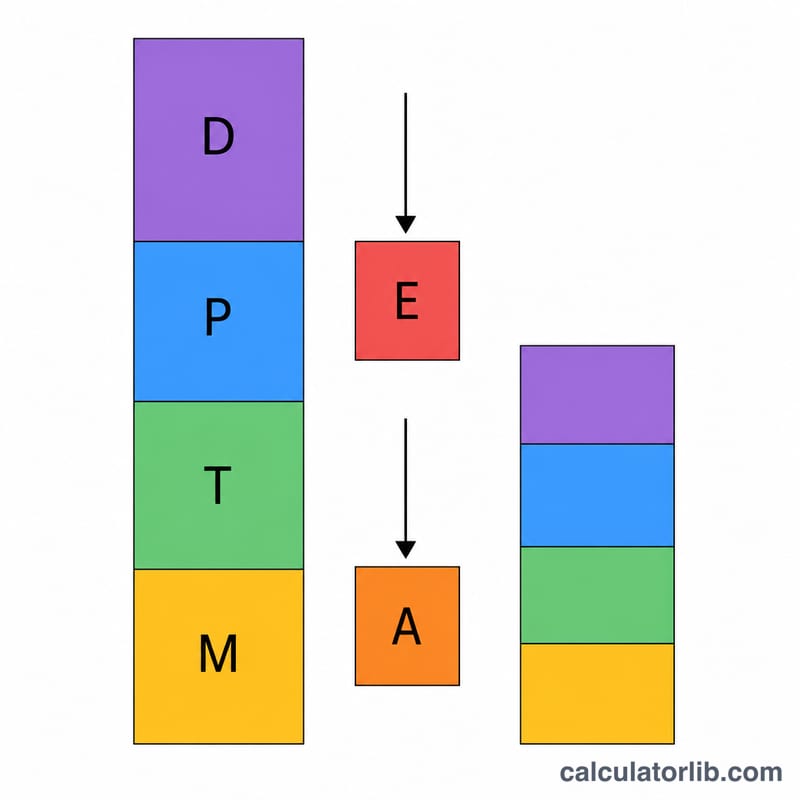
購入の正味コストは、頭金、住んでいる間に支払う住宅ローンの返済額、固定資産税、維持費を合計し、そこから積み上がったエクイティ(頭金+返済した元本)と物件の値上がり益を差し引いて求めます。
$$\text{Buy} = D + (\text{pmt}\cdot n) + T + M - E - A$$賃貸コストは、毎年12か月分の家賃を合計し、年ごとに家賃の上昇を反映するだけのシンプルな計算です。
$$\text{Rent} = \sum_{y=0}^{Y-1} 12\,r\,(1+g)^y$$値上がり益は単純な直線近似で、「物件価格 × 値上がり率 × 年数」で算出しています。
計算例
物件価格40万ドルの家を、頭金20%(8万ドル)、金利6.5%・30年返済の住宅ローンで購入し、7年間住むケース。値上がり率3%、固定資産税1.1%、維持費1%とします。一方、賃貸は月額2,000ドルで家賃上昇率3%。値上がり益は \(400{,}000 \times 0.03 \times 7 = \textbf{84{,}000}\) ドル。シミュレーターはこれらすべてを差し引きして、7年間でどちらが安く済むかを示します。
日本などの住宅価格:どれくらいの速さで上がっているか
国際決済銀行(BIS)による日本の住宅価格。BISは各経済について、全国・全住宅種別に最も近い国内指標を選んでいます。指標の対象範囲や作成方法は国によって異なります。
- 日本 · 2025-Q4までの1年
- +5.0%
- インフレ調整後 · 2025-Q4までの1年
- +2.4%
- 5年(2020-Q4~2025-Q4)
- +26.5%
- 最新四半期
- 2025-Q4
1年の変化率はBISの公表値です。5年の変化率はBISの名目指数からCalculatorLibが計算しています。
その他の市場
米国、英国、欧州の公式住宅価格指数(自動更新)。指数は同等の住宅の価格を時系列で追うため、変化は同じ条件で比較できます。
- アメリカ合衆国 · 1年
- +2.1%
- アメリカ合衆国 · 5年
- +33.4%
- 基準日
- 2026-Q2
住宅ローン金利
新規住宅ローンの平均的なコスト(銀行から欧州中央銀行への報告に基づく)。12か月間の変化はCalculatorLibが算出しています。
- 住宅ローン金利 · ユーロ圏(2026-09)
- 3.62% 2025-09比 +0.31 ポイント
アメリカ合衆国:上昇率が最も高い州と低い州(2026-Q2)
全国:1年で+2.1%、5年で+33.4%。
| 州 | 1年 | 5年 |
|---|---|---|
| 上昇率が高い州 | ||
| Alaska | +8.3% | +37.0% |
| Vermont | +7.2% | +51.8% |
| Hawaii | +5.9% | +39.1% |
| West Virginia | +5.7% | +40.5% |
| Illinois | +5.5% | +43.9% |
| 上昇率が低い州 | ||
| New Mexico | −1.2% | +34.6% |
| Washington | −1.0% | +19.6% |
| Colorado | −0.6% | +15.7% |
| California | −0.3% | +17.1% |
| Oregon | +0.2% | +15.7% |
英国:地域別の平均価格(2026-08)
| 地域 | 平均価格 | 1年 |
|---|---|---|
| イギリス | £273,037 | +0.9% |
| England | £293,525 | +0.4% |
| Scotland | £198,397 | +2.9% |
| Wales | £216,363 | +3.1% |
| London | £554,430 | −2.2% |
欧州:国別の住宅価格の変化(2025)
EU平均:1年で+5.5%。
| 国 | 1年 | 5年 |
|---|---|---|
| ハンガリー | +18.3% | +105.3% |
| ポルトガル | +17.6% | +71.0% |
| ブルガリア | +14.6% | +81.4% |
| クロアチア | +13.9% | +73.9% |
| スペイン | +12.7% | +41.6% |
| スロバキア | +12.4% | +40.8% |
| チェコ | +10.4% | +59.5% |
| リトアニア | +9.8% | +82.8% |
| オランダ | +8.5% | +49.3% |
| ラトビア | +7.6% | +46.8% |
| アイルランド | +7.5% | +46.3% |
| デンマーク | +7.5% | +25.1% |
| スロベニア | +7.3% | +58.4% |
| マルタ | +6.0% | +34.7% |
| ルーマニア | +5.7% | +28.3% |
| ノルウェー | +5.7% | +28.2% |
| エストニア | +5.2% | +66.2% |
| アイスランド | +5.1% | +66.7% |
| ポーランド | +4.9% | +60.2% |
| キプロス | +4.5% | +28.4% |
| イタリア | +4.0% | +15.7% |
| ドイツ | +3.2% | +10.1% |
| ベルギー | +3.2% | +22.7% |
| オーストリア | +2.5% | +23.3% |
| ルクセンブルク | +1.6% | +9.3% |
| スウェーデン | +1.0% | +9.3% |
| フランス | +0.7% | +9.1% |
| フィンランド | −2.3% | −6.2% |
ドイツ:地域類型別の住宅価格の変化(2026-Q2)
Destatisはこの指数を地域類型別に公表しており、全国の単一の数値はありません。各変化は2025-Q2との比較です。
| 地域類型 | 1年 |
|---|---|
| 大都市(最大の7都市) | −0.4% |
| その他の独立市(大都市) | +2.0% |
| 都市型の郡 | +0.5% |
| 人口集中が進む農村型の郡 | −1.8% |
| 人口がまばらな農村型の郡 | −0.6% |
最新の値:2025-Q4 データ更新日 2026-11-15 · 更新間近
出典: Bank for International Settlements (BIS) BIS統計の利用条件; Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics ECBの再利用ポリシー
変化率は、公表された指数からCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Bank for International Settlements (BIS) — Selected residential property prices
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
よくある質問
頭金を投資に回した場合の運用益は考慮されますか? いいえ。本ツールは住宅に関する直接的なキャッシュフローとエクイティに絞っており、貯蓄を投資した場合の機会費用は計算に含めていません。
諸費用や売却時の費用は含まれますか? 初期設定では含まれていません。より厳密に比較したい場合は、購入側のコストに加えて考えてください。
なぜ長く住むほど購入が有利になるのですか? エクイティと値上がり益は時間とともに積み上がるため、長く住むほど持ち家の正味コストが下がっていくからです。
関連ツール: 賃貸vs購入 損益分岐シミュレーター — 2026年の米国税制と30年分の推移表で、購入が賃貸より有利になる年を求めます。