この計算ツールでできること(日本の税法専用)
対象:日本の税法。このツールは、平成19年(2007年)4月1日から平成24年(2012年)3月31日までに取得した減価償却資産について、年ごとの償却スケジュールを計算します。おおむね平成19年度~平成23年度に取得した資産が対象です。平成19年度税制改正後の国税庁ルールに準拠しており、従来の残存価額は廃止され、資産は備忘価額1円まで償却されます。定率法では「250%定率法」(定額法の償却率×2.5)に保証率・改定償却率を組み合わせて計算します。この償却率や1円ルールは日本固有の制度であり、海外の制度とは一致しません。なお、平成24年(2012年)4月1日以後に取得した資産は、200%定率法が適用されるため計算方法が異なります。
使い方
まず償却方法を選びます。定額法、または定率法(初期設定)のいずれかです。取得価額(円)、法定耐用年数(年)、そして初年度に事業の用に供した月数を入力してください。初年度は月数÷12で按分されます。各年の償却費について端数処理の方法を選びます。償却率を入力する必要はありません。耐用年数に応じて、定額法の償却率は別表第八から、定率法の償却率・改定償却率・保証率は別表第九から自動で適用し、改定償却率と保証率は計算結果に表示します。
計算式
償却率はすべて耐用年数に応じた法定の表の値で、1÷耐用年数で計算するものではありません。定額法の償却率は「減価償却資産の耐用年数等に関する省令」別表第八(耐用年数3年=0.334、9年=0.112、10年=0.100、12年=0.084)、250%定率法の償却率・改定償却率・保証率は別表第九(耐用年数10年:0.250/0.334/0.04448、12年:0.208/0.250/0.03870)によります。250%定率法の償却率はおおむね2.5÷耐用年数ですが、端数は表のとおりです。
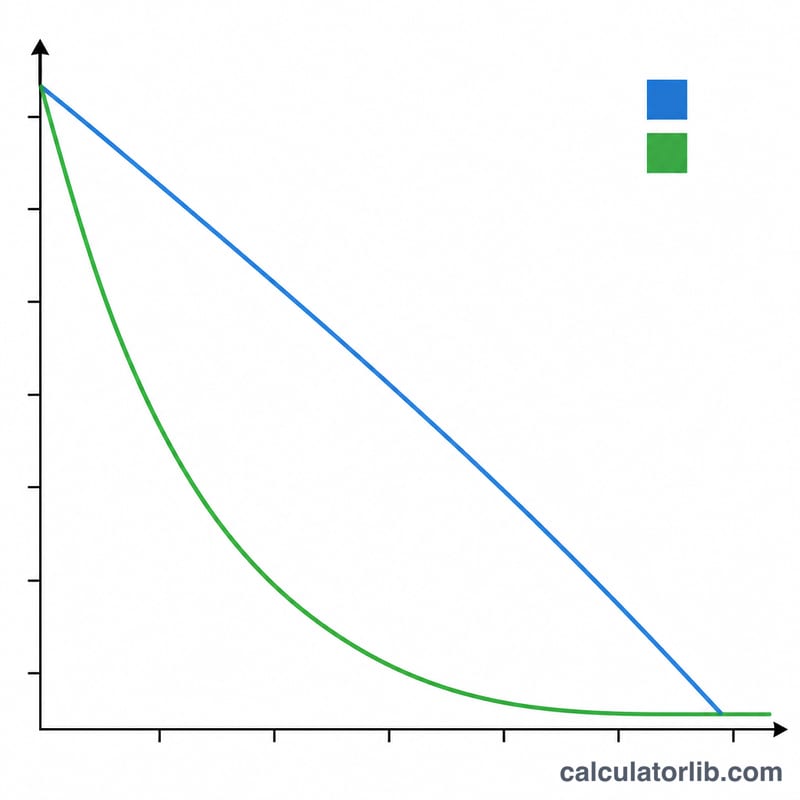
定額法:1年あたりの償却費=取得価額×定額法の償却率。
$$D = A \times r_s$$定率法:各年の調整前償却額=期首帳簿価額×定率法の償却率。
$$\text{DB}_{\text{year}} = \text{BookValue} \times r_d$$この調整前償却額が償却保証額(取得価額×保証率)以上である間は、調整前償却額をそのまま償却します。償却保証額を下回った最初の年からは、その年の期首帳簿価額(改定取得価額)を固定し、以後は毎年「改定取得価額×改定償却率」で同額を償却します。帳簿価額は1円(備忘価額)を下回りません。
計算例
取得価額1,000,000円、耐用年数10年、定率法、端数切り捨ての場合。別表第九により償却率0.250、改定償却率0.334、保証率0.04448(償却保証額44,480円)です。1~7年目の償却費は250,000円、187,500円、140,625円、105,468円、79,101円、59,326円、44,495円で、帳簿価額は133,485円になります。8年目は調整前償却額\(133{,}485 \times 0.250 = 33{,}371\)円が償却保証額44,480円を下回るため、8年目からは改定取得価額133,485円に改定償却率を掛けた\(133{,}485 \times 0.334 = 44{,}583\)円(切り捨て)を毎年償却します。8年目44,583円、9年目44,583円、10年目44,318円で、10年目の末に帳簿価額はちょうど1円になります。償却額の合計は999,999円です。
よくある質問
なぜ1円で止まるのですか?平成19年度改正後のルールでは、資産を保有している間は備忘価額として1円を帳簿に残すためです。
保証率は何のためにあるのですか?定率法による償却費の下限を定めるもので、これにより資産が耐用年数内で確実に償却し切れるようにします。通常の償却額が償却保証額を下回ると、以後は改定償却率による同額償却に切り替わります。
自分の国でもこの計算は使えますか?いいえ。これは日本固有の制度です(国税庁の償却率、備忘価額1円、平成19~23年度取得資産向けの250%定率法)。海外の税制では適用されません。