計算を入力してください
このツールで前回入力した値があります。
結果
減価償却率表(平成19年3月31日以前取得資産・旧制度)
49
行 (耐用年数: 2–50 年)
| 耐用年数(年) |
旧定額法 償却率 |
旧定率法 償却率 |
| 2 |
0.500 |
0.684 |
| 3 |
0.334 |
0.536 |
| 4 |
0.250 |
0.438 |
| 5 |
0.200 |
0.370 |
| 6 |
0.167 |
0.319 |
| 7 |
0.143 |
0.281 |
| 8 |
0.125 |
0.251 |
| 9 |
0.112 |
0.226 |
| 10 |
0.100 |
0.206 |
| 11 |
0.091 |
0.189 |
| 12 |
0.084 |
0.175 |
| 13 |
0.077 |
0.163 |
| 14 |
0.072 |
0.152 |
| 15 |
0.067 |
0.143 |
| 16 |
0.063 |
0.135 |
| 17 |
0.059 |
0.127 |
| 18 |
0.056 |
0.121 |
| 19 |
0.053 |
0.115 |
| 20 |
0.050 |
0.109 |
| 21 |
0.048 |
0.104 |
| 22 |
0.046 |
0.100 |
| 23 |
0.044 |
0.096 |
| 24 |
0.042 |
0.092 |
| 25 |
0.040 |
0.088 |
| 26 |
0.039 |
0.085 |
| 27 |
0.038 |
0.082 |
| 28 |
0.036 |
0.079 |
| 29 |
0.035 |
0.077 |
| 30 |
0.034 |
0.074 |
| 31 |
0.033 |
0.072 |
| 32 |
0.032 |
0.070 |
| 33 |
0.031 |
0.068 |
| 34 |
0.030 |
0.066 |
| 35 |
0.029 |
0.064 |
| 36 |
0.028 |
0.062 |
| 37 |
0.028 |
0.061 |
| 38 |
0.027 |
0.059 |
| 39 |
0.026 |
0.058 |
| 40 |
0.025 |
0.056 |
| 41 |
0.025 |
0.055 |
| 42 |
0.024 |
0.054 |
| 43 |
0.024 |
0.053 |
| 44 |
0.023 |
0.051 |
| 45 |
0.023 |
0.050 |
| 46 |
0.022 |
0.049 |
| 47 |
0.022 |
0.048 |
| 48 |
0.021 |
0.047 |
| 49 |
0.021 |
0.046 |
| 50 |
0.020 |
0.046 |
平成19年4月以前の「旧」制度に基づく日本の法定償却率です。平成19年4月1日以後に取得した資産には、別の「新」制度の償却率表が適用されます。
このページの誤りを報告
この計算ツールでできること
対象:日本の税制。本ツールは、平成19年(2007年)3月31日以前に取得した減価償却資産に適用される「旧」償却方法の法定減価償却率表を再現します。具体的には、旧定額法と旧定率法の償却率を一覧化します。これらは日本の税法で定められた固定値で、平成18年度(H18)までの税制で用いられたものです。国際的に共通する一般的な計算式ではありません。なお、平成19年4月1日以後に取得した資産には「新」定額法・「新」定率法という別の償却率表が適用されますので、混同しないようご注意ください。
使い方
対象資産の法定耐用年数が含まれる範囲を選択してください。耐用年数N(整数)ごとに1行ずつ、2年から選択した上限年数まで、旧定額法の償却率と旧定率法の償却率を小数点以下3桁で出力します。
計算式の解説
旧定額法の償却率は \(1/N\) に近い値です(残存価額10%を前提に、N年で取得価額の90%を償却しますが、償却率は毎年取得価額に対して乗じます)。法定値は \(1/N\) を小数点以下3桁に切り上げたもので、次のようになります:
$$r_{\text{straight}} = \frac{\lceil (1/N)\times 1000\rceil}{1000}$$
旧定率法の償却率は、N年後に帳簿価額が取得価額の約10%になるような率 \(r\) です。すなわち \((1 - r)^N = 0.10\) を満たすため、\(r = 1 - 0.10^{1/N}\) となり、同じく小数点以下3桁に切り上げます:
$$r_{\text{declining}} = \frac{\lceil (1-0.10^{1/N})\times 1000\rceil}{1000}$$
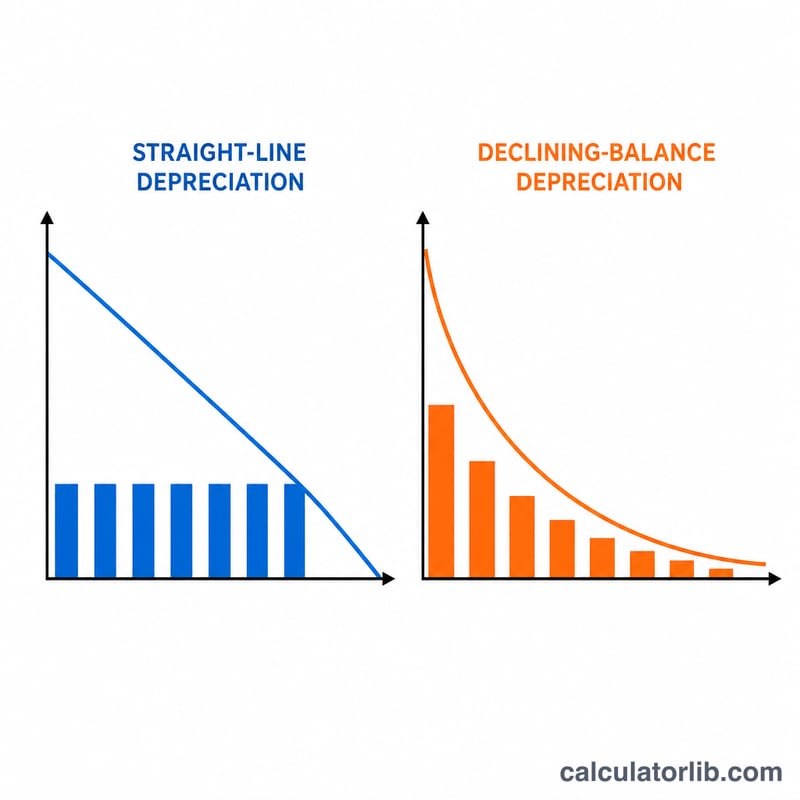 定額法では減価が一定に進むのに対し、定率法では資産の初期に減価が集中します。
計算例
N = 5 の場合:旧定額法 \(= 1/5 = 0.200\)。旧定率法 \(= 1 - 0.1^{1/5} = 1 - 0.63096 = 0.36904\) となり、切り上げて 0.369 です。いずれも法定の償却率表と一致します。
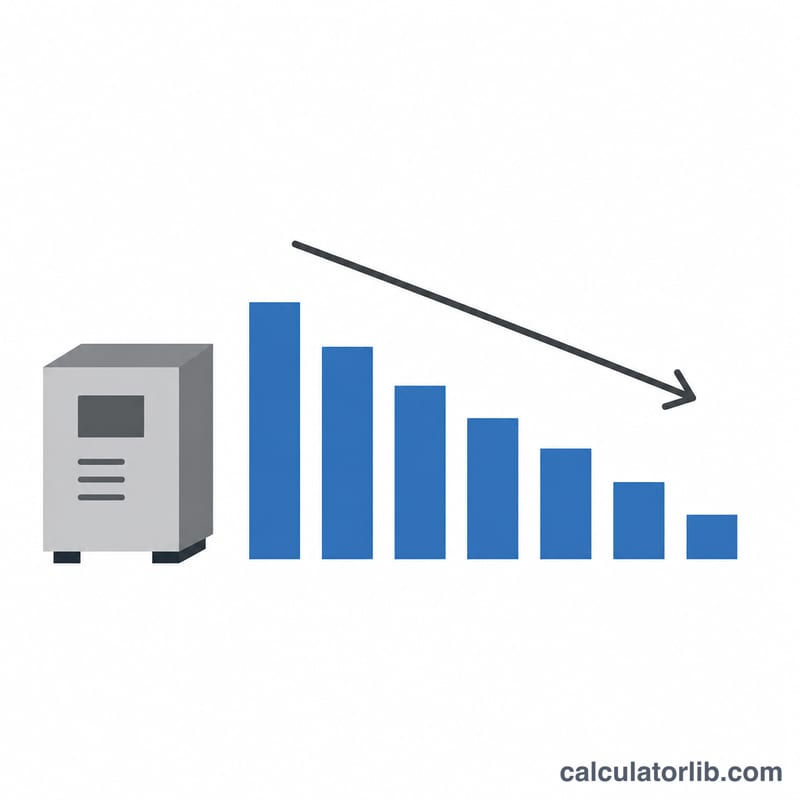 毎年計算された率を適用し、資産の帳簿価額が残存価額に向けて段階的に下がります。
よくある質問
なぜ耐用年数2年から始まるのですか? 耐用年数1年の場合は \(1/1 = 1.0\)(1年で全額償却)となるため、表には掲載されません。
なぜ残存価額が10%なのですか? 残存価額10%という前提は、平成19年改正前の「旧」制度に固有のものです。平成19年4月以後の「新」制度では、備忘価額1円まで償却できるようになり、償却率も異なります。2つの表を混同しないでください。
端数処理はどうなっていますか? 法定の取り扱いでは小数点以下3桁目で切り上げを行い、必ず小数点以下3桁まで表示します。
発見
-

積立計算ボーナス併用(満期一括課税)
ボーナス併用の定額積立をシミュレーション。毎月+ボーナス月の積立額、複利方式を設定し、満期時に利息へ20.315%課税して元利合計・税引後受取額を計算します。単位は万円。
-

住宅ローン借り換え計算ツール
現在の住宅ローンと借り換え後を比較。新しい毎月返済額、月々の節約額、諸費用を回収できる損益分岐点(何ヶ月で元が取れるか)をシミュレーションできます。
-
積立計算 ボーナス併用(日本・複利ごとに課税)
毎月の積立にボーナス月の上乗せを加えた定額積立をシミュレーション。複利ごとに利息を計算・課税(初期値20.315%)し、満期の元利合計と利息表をグラフ表示します。
-
減価償却率表(平成19年度〜)の計算
平成19年4月1日以後に取得した減価償却資産に適用される国税庁の減価償却率表を作成。定額法・定率法(200%・250%)の償却率、改定償却率、保証率を耐用年数ごとに一覧表示します。
-

銀行勘定調整表 計算ツール
銀行の取引明細と帳簿残高を照合。未取付小切手・未記帳預金・利息・手数料・不渡小切手を入力し、調整後残高が一致するか確認できます。