この計算ツールでできること
対象:日本の制度。このツールは、毎月一定額を積み立てつつ、年に2回(夏・冬のボーナス時期)にまとまった金額を上乗せする、日本でおなじみの定額積立・定期預金プランをシミュレーションします。利息は複利計算のたびに付与され、その期末に課税されます。金額はすべて「万円」単位で入力します。初期値の税率20.315%は、2013年1月以降に日本で適用されている利子の源泉徴収税率です(復興特別所得税を含む所得税15.315%+住民税5%)。海外の方は税率を任意の値に変更し、金額をご自身の通貨として読み替えてご利用ください。
使い方
年利率、積立期間(年)、毎月の積立額、ボーナス月の上乗せ額、すでにある元金、そして複利の頻度(毎月・半年・1年)を入力します。さらに、積立金をその期から利息計算に含めるか(期首扱い)含めないか(期末扱い)、利息を複利ごとに課税するか非課税にするかを選びます。ツールは月単位でシミュレーションを行い、満期の元利合計、積立元金の合計、税引後の利息、税額の合計、そして各期ごとの明細表を表示します。
計算式の解説
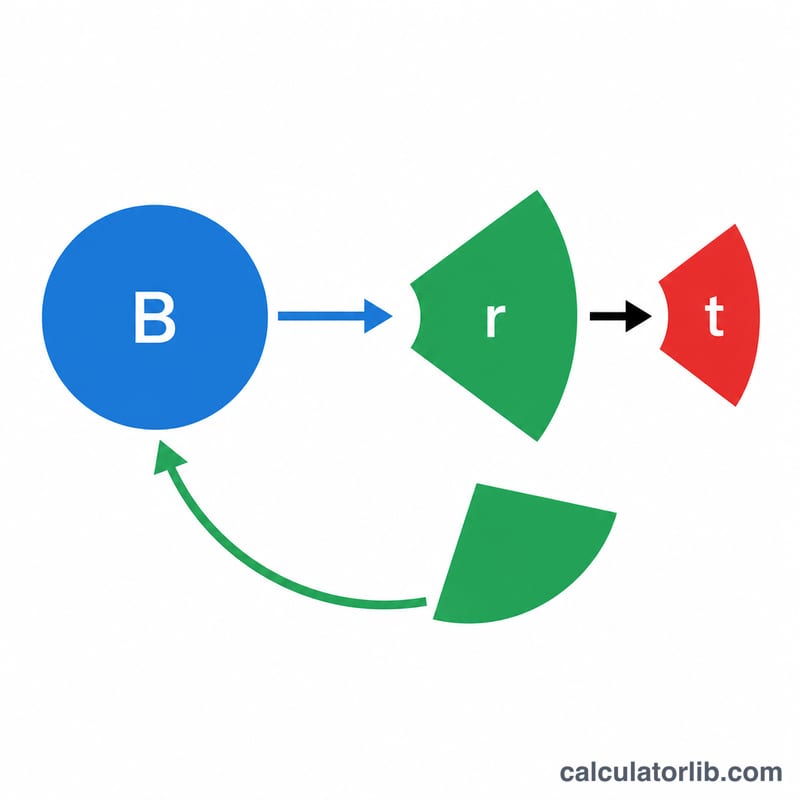
このモデルでは、すでにある元金を起点に円建ての残高 \(B\) を追っていきます。毎月、その月の積立額を加算し、ボーナス開始月と、そこから6か月ごとの月にはボーナス上乗せ額を加えます。\(k\) か月ごとの各期末には、利息を $$i_{period} = B \times \frac{r \times k}{12}$$ で計算し、円未満を端数処理(切り捨て・四捨五入・切り上げ)したうえで、\(\lfloor i_{period} \times t \rfloor\) の税額を差し引き、税引後の利息を残高に加算します。各期ごとに端数処理を行うため、ひとつの将来価値公式で一括計算した結果とはわずかに差が出ることがあります。実際の値としてはこのシミュレーションを基準としてください。
計算例
年利3%、期間1年、毎月10万円(10万円)、ボーナス40万円、ボーナス開始月6月、1年複利、期首扱い、税率20.315%とします。積立元金は \(12 \times 100{,}000 + 2 \times 400{,}000 = 2{,}000{,}000\) 円。期は12か月目に締まり、元本は2,000,000円。利息(税引前)= $$2{,}000{,}000 \times 0.03 = 60{,}000 \text{ 円}$$ 税額= $$\lfloor 60{,}000 \times 0.20315 \rfloor = 12{,}189 \text{ 円}$$ 税引後= 47,811円。満期額= 2,047,811円となります。
シナリオ比較:複利の頻度、預入タイミング、税務上の扱い
すべてのシナリオは同じ基本条件を使用しています。年利3%、5年間、毎月100,000円(10万円)、年2回の賞与による追加入金400,000円(40万円)、当初元本なし、利息は切り捨て(床関数)で丸め、非課税の場合を除き期ごとの税額は⌊利息 × 20.315%⌋です。各数値は漸化式 \(B_j = B_{j-1} + C_j + g_j - T_j\) を使い、期ごとに計算しました。元本合計はすべてのケースで5 × (1,200,000 + 800,000) = 10,000,000円です。
| シナリオ | 元本合計(円) | 税引前利息(円) | 税額(円) | 満期残高(円) |
|---|---|---|---|---|
| A. 年次複利、前期残高に対する利息(期末タイミング)、20.315%課税 | 10,000,000 | 614,514 | 124,838 | 10,489,676 |
| B. 年次複利、その期の預入額を含む利息(期首タイミング)、20.315%課税 | 10,000,000 | 929,204 | 188,767 | 10,740,437 |
| C. 年次複利、期末タイミング、非課税(0%) | 10,000,000 | 618,271 | 0 | 10,618,271 |
| D. 半年複利(1期あたり1.5%)、期末タイミング、20.315%課税 | 10,000,000 | 696,969 | 141,585 | 10,555,384 |
前提条件:「期末タイミング」とは、ある期の利息を前期残高のみに基づいて計算し、その期の預入額は後から加算することを意味します。「期首タイミング」とは、利息を前期残高にその期の預入額を加えた額に基づいて計算することを意味します。各期の預入額は、その期に含まれる毎月の積立額と賞与の合計です。そのため年次ケースでは各期に2,000,000円、半年複利ケースでは各期に1,000,000円が加算されます。月次複利(60期)のシナリオは表には載せていません。同じ条件を計算機に入力すると確認できます。
表の読み方:
- AとBの比較:各期の預入額にその期の利息がつくと考えると、5年間の税引前利息は314,690円増えます。
- AとCの比較:税金を除くと、満期残高は128,595円増えます。Aでは税額は税引前利息の約20.3%(124,838 / 614,514)です。これは期ごとに税額を円未満切り捨てにしているため、完全な税率よりわずかに低くなっています。
- AとDの比較:期間を半分にすると、利息の付与と預入の取り込みが年2倍になります。追加の65,708円の一部は、複利が頻繁になったことだけでなく、預入額が半年早く計算に入ることによるものです。
定義と用語集
- 万円(まんえん)
- 10,000円に相当する日本の単位です。計算機では当初元本、毎月の預入額、賞与額を万円単位で入力し、内部で10,000を掛けます。例えば10万円は100,000円です。
- 賞与追加入金と賞与の開始月
- 年2回行う追加入金で、日本では従業員が季節ごとの賞与を受け取る時期に行われることが一般的です。最初の賞与は選択した開始月に支払われ、その後は6か月ごとに支払われます。このルールは \((m - \text{開始月}) \bmod 6 = 0\) で表されます。
- 複利期間
- 利息が付与される間隔の月数で、例えば1、6、12です。ある期に得た利息は次の期に利息を生む残高の一部になります。期の数は \(N = 12 \times \text{年数} / k\) です。
- 期首・期末のタイミング
- ある期の預入額がその期から利息を生むか(期首タイミング、利息の基礎は \(B_{j-1} + C_j\))、次の期から利息を生むか(期末タイミング、利息の基礎は \(B_{j-1}\))の違いです。お使いの金融商品がどちらの方式かを確認してください。
- 端数処理の方式
- 期ごとの利息は、切り捨て(⌊x⌋)、四捨五入(⌊x + 0.5⌋)、切り上げ(⌈x⌉)のいずれかで円単位にします。
- 源泉分離課税20.315%
- 日本の居住者の預金利息に対する標準的な税金です。国税15%、復興特別所得税0.315%、住民税(地方税)5%で構成されます。国税と地方税の部分は通常合計して20.315%とされます。これは日本特有の制度で、計算機では税率を変更できます。
- 満期残高
- 最後の期の後の残高で、全預入額と全利息から全税額を差し引いたものです。
- 元本合計
- 当初元本に、毎月の預入額と賞与追加入金をすべて加えた額です。利息は含みません。
- 税引後利息
- 税引前利息から各期に差し引かれた税額を引いた額です。満期残高から元本合計を引いた額に等しくなります。
結果の解釈
3つの主要な数値の読み方。元本合計は実際に払い込んだ額です。満期残高は期末に口座にある額です。両者の差が税引後利息です。上記のシナリオAを使うと、10,489,676 − 10,000,000 = 489,676円となり、これは税引前利息614,514円から税額124,838円を引いた額に等しくなります。預入額は時間をかけて積み立てられるため、平均的な資金が運用される期間は全期間より短くなります。そのため、同額を一括で預けた場合に比べて、利息総額ははるかに小さくなります。
実効税引後利回り。税金は各期の利息から差し引かれるため、税引後の利回りはおおむね名目金利 ×(1 − 0.20315)になります。年利3%の場合、年あたり \(3\% \times (1 - 0.20315) \approx 2.39\%\) です。税金は毎期課されるため、複利で増える利息は税引後の額です。そのため結果は、期末に総額へ課税する場合ではなく、この税引後利率で複利運用した場合に近くなります。
公式の計算値との違い。定期預金の将来価値の教科書的な公式は、正確で端数処理をしていない利息を前提としています。このシミュレーションでは、利息と税金を期ごとに円単位へ丸めています。利息の切り捨てはわずかに利息を減らし、税額の切り捨てはわずかに手取り額を増やします。切り上げや四捨五入は逆方向に影響します。差は通常1期あたり数円ですが、多くの期を重ねると積み上がります。
複利期間を短くする効果。同じ名目金利で付与の頻度が高まると、利息が早く利息を生むため、残高は少しずつ増えます。低金利では効果は小さくなります。表のシナリオが示すように、各期内での預入のタイミングや期首・期末の方式は、複利の頻度と同程度に結果を左右することがあります。
これは一般的な情報提供のためのシミュレーションであり、金融または税務のアドバイスではありません。実際の金融商品では、端数処理、利息の付与日、賞与の扱い、税務上の取り扱いが異なる場合があるため、条件は取引先の金融機関にご確認ください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ20.315%なのですか? 2013年以降、日本で利子所得にかかる標準的な源泉徴収税率だからです。海外や非課税口座の場合は、この欄を任意の値に書き換えてください。
期首扱いと期末扱いの違いは? その期に積み立てた分を、その期の利息計算に含めるかどうかだけが変わります。「期首」はその期の初めに預け入れたものとして扱い、「期末」は期の終わりに預け入れたものとして扱います。
実際の銀行の結果と一致しますか? 端数処理の方法は金融機関によって異なるため、あくまで目安としてご利用ください。お取引先の銀行の数字とはわずかに異なる場合があります。