Qué hace esta calculadora
Jurisdicción: Japón. Esta herramienta simula un plan de ahorro periódico o depósito a plazo al estilo japonés: ingresas una cantidad fija todos los meses, añades una aportación mayor dos veces al año (la tradicional paga extra de verano e invierno) y los intereses se abonan y se gravan al cierre de cada periodo de capitalización. Las cantidades se introducen en unidades de 10.000 (man-en); el tipo impositivo por defecto del 20,315% es la retención japonesa sobre intereses vigente desde enero de 2013 (15,315% de IRPF, que incluye el Impuesto Especial Extraordinario para la Reconstrucción, más un 5% de impuesto de residencia). Si no resides en Japón, basta con cambiar el tipo impositivo e interpretar las cifras en tu propia moneda.
Cómo usarla
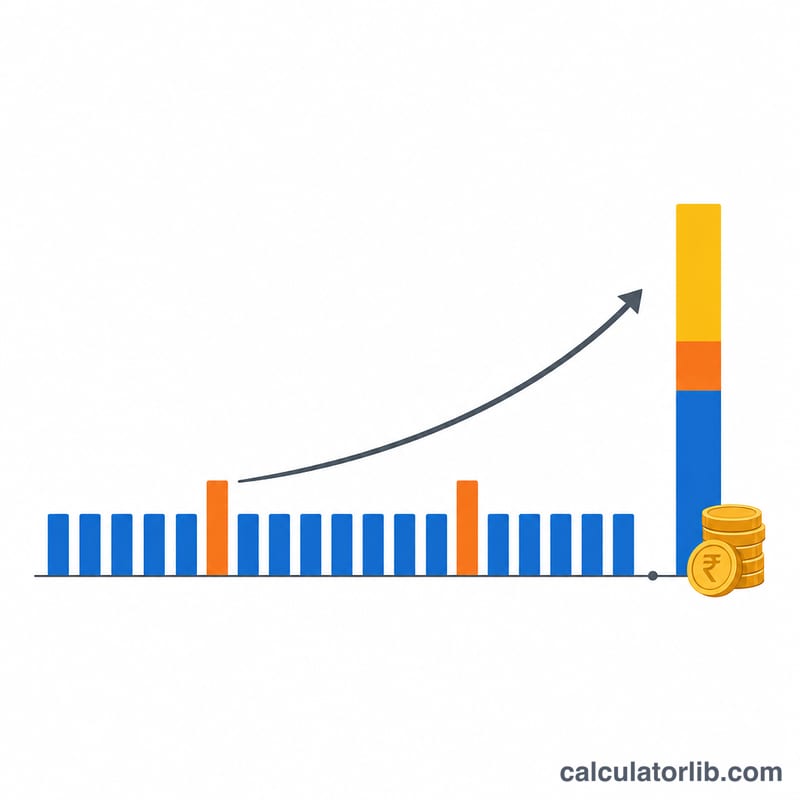
Introduce el tipo de interés anual, el plazo de ahorro en años, tu aportación mensual, el extra de los meses de bonus, el capital inicial existente y elige con qué frecuencia se capitalizan los intereses (mensual, semestral o anual). Indica si las aportaciones generan intereses en el mismo periodo en que se ingresan (inicio) o no (fin), y si los intereses tributan cada periodo o están exentos. La calculadora ejecuta una simulación mes a mes y muestra el total al vencimiento, el capital total aportado, los intereses netos de impuestos, el impuesto total y una tabla periodo a periodo.
La fórmula explicada
El modelo sigue un saldo en yenes B que parte de tu capital inicial existente. Cada mes suma tu aportación mensual, más el bonus cada vez que el mes coincide con el mes de inicio del bonus y a partir de ahí cada 6 meses. Al cierre de cada periodo de k meses calcula el interés como \(i_{period} = B \times \dfrac{r \times k}{12}\), lo redondea a yenes enteros (truncar, redondear o redondear al alza), retiene un impuesto de \(\lfloor i_{period} \times t \rfloor\) y suma el interés neto de vuelta al saldo. Como el redondeo se aplica en cada periodo, los resultados pueden variar ligeramente respecto a una única fórmula cerrada de valor futuro: la simulación es la referencia válida.
$$i_{period} = B \times \frac{r \times k}{12}, \quad net = i_{period} - \lfloor i_{period} \times t \rfloor$$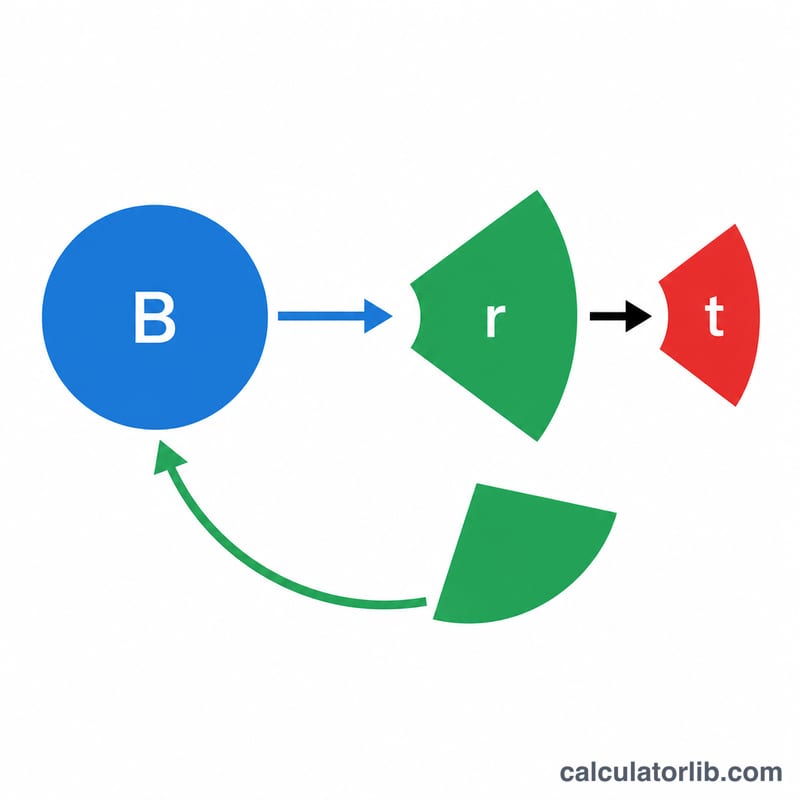
Ejemplo práctico
Tipo 3%, 1 año, 10 man-en mensuales (100.000 yenes), bonus de 40 man-en, mes de inicio del bonus 6, capitalización anual, intereses al inicio del periodo, gravados al 20,315%. Aportaciones = \(12 \times 100.000 + 2 \times 400.000 = 2.000.000\) de yenes. Un periodo cierra en el mes 12 con una base de 2.000.000. Interés bruto:
$$2.000.000 \times 0{,}03 = 60.000 \text{ yenes}$$impuesto:
$$\lfloor 60.000 \times 0{,}20315 \rfloor = 12.189$$neto = 47.811. Total al vencimiento = 2.047.811 yenes.
Comparación de escenarios: frecuencia de capitalización, momento de los depósitos y tratamiento fiscal
Todos los escenarios usan las mismas entradas base: tasa anual del 3%, 5 años, 100,000 yenes mensuales (10 man-en), un complemento de bonificación de 400,000 yenes (40 man-en) dos veces al año, sin principal inicial, redondeo por truncamiento (hacia abajo) de los intereses e impuesto por período de ⌊interés × 20.315%⌋, salvo que esté exento de impuestos. Cada cifra se calculó período a período con la recurrencia \(B_j = B_{j-1} + C_j + g_j - T_j\). El principal total es 5 × (1,200,000 + 800,000) = 10,000,000 yenes en todos los casos.
| Escenario | Principal total (yenes) | Interés bruto (yenes) | Impuesto (yenes) | Saldo al vencimiento (yenes) |
|---|---|---|---|---|
| A. Capitalización anual, interés sobre el saldo anterior (momento final), gravado al 20.315% | 10,000,000 | 614,514 | 124,838 | 10,489,676 |
| B. Capitalización anual, interés que incluye los depósitos del período (momento inicial), gravado al 20.315% | 10,000,000 | 929,204 | 188,767 | 10,740,437 |
| C. Capitalización anual, momento final, exento de impuestos (0%) | 10,000,000 | 618,271 | 0 | 10,618,271 |
| D. Capitalización semestral (1.5% por período), momento final, gravado al 20.315% | 10,000,000 | 696,969 | 141,585 | 10,555,384 |
Supuestos de trabajo: "Momento final" significa que el interés de un período se calcula solo sobre el saldo anterior, y los depósitos de ese período se suman después. "Momento inicial" significa que el interés se calcula sobre el saldo anterior más los depósitos de ese período. Cada depósito del período equivale a las aportaciones mensuales de esos meses más las bonificaciones que caen en él, de modo que el caso anual suma 2,000,000 yenes por período y el caso semestral 1,000,000 yenes. Un escenario con capitalización mensual (60 períodos) no se incluye en esta tabla; introduzca las mismas entradas en la calculadora para verlo.
Cómo leer la tabla:
- A frente a B: contar los depósitos de cada período como generadores de interés en ese mismo período aumenta el interés bruto en 314,690 yenes a lo largo de 5 años.
- A frente a C: eliminar el impuesto añade 128,595 yenes al saldo al vencimiento. El impuesto equivale a aproximadamente el 20.3% del interés bruto en A (124,838 / 614,514), ligeramente por debajo de la tasa completa porque el impuesto se trunca a yenes enteros en cada período.
- A frente a D: reducir a la mitad la duración del período hace que el interés se abone, y que los depósitos entren, el doble de veces. Parte de los 65,708 yenes adicionales se debe a que los depósitos se cuentan medio año antes, no solo a la capitalización más frecuente.
Definiciones y glosario
- Man-en (万円)
- Unidad japonesa equivalente a 10,000 yenes. La calculadora introduce el principal inicial, el depósito mensual y el importe de la bonificación en man-en y los multiplica internamente por 10,000. Por ejemplo, 10 man-en son 100,000 yenes.
- Complemento de bonificación y mes de inicio de la bonificación
- Depósito adicional que se realiza dos veces al año, normalmente cuando los empleados japoneses reciben las bonificaciones de temporada. La primera bonificación se paga en el mes de inicio elegido, y las siguientes se pagan cada 6 meses a partir de esa fecha, según la regla \((m - \text{inicio}) \bmod 6 = 0\).
- Período de capitalización
- Número de meses entre abonos de intereses, como 1, 6 o 12. El interés generado en un período pasa a formar parte del saldo que genera interés en el siguiente. Número de períodos: \(N = 12 \times \text{años} / k\).
- Momento inicial frente a momento final
- Indica si los depósitos de un período ya generan interés en ese mismo período (momento inicial, base de interés \(B_{j-1} + C_j\)) o solo a partir del período siguiente (momento final, base \(B_{j-1}\)). Compruebe qué convención utiliza su producto bancario.
- Modos de redondeo
- El interés de cada período se convierte en yenes enteros mediante truncamiento (redondeo hacia abajo, ⌊x⌋), redondeo estándar (redondeo hacia arriba desde la mitad, ⌊x + 0.5⌋) o redondeo por exceso (hacia arriba, ⌈x⌉).
- Retención del impuesto del 20.315%
- Impuesto estándar japonés sobre los intereses de depósitos para residentes. Se compone de un 15% de impuesto nacional sobre la renta, un 0.315% de impuesto especial de reconstrucción y un 5% de impuesto de habitantes (local). Las partes nacional y local se suman, en general, como 20.315%. Es una norma específica de Japón, y la calculadora permite cambiar el tipo.
- Saldo al vencimiento
- Saldo después del último período: todos los depósitos más todos los intereses, menos todo el impuesto.
- Principal total
- El principal inicial más cada depósito mensual y cada complemento de bonificación. No incluye intereses.
- Interés después de impuestos
- Interés bruto menos el impuesto retenido en cada período. Equivale al saldo al vencimiento menos el principal total.
Interpretación de su resultado
Cómo leer las tres cifras principales. El principal total es lo que ha aportado. El saldo al vencimiento es lo que tiene la cuenta al final. Su diferencia es el interés después de impuestos. Usando el escenario A anterior, 10,489,676 − 10,000,000 = 489,676 yenes, que equivale al interés bruto 614,514 menos el impuesto 124,838. Como los depósitos se reparten en el tiempo, el dinero medio se invierte solo durante una parte del plazo, por lo que el interés total es mucho menor que el que generaría una suma global del mismo tamaño.
Tipo neto efectivo. El impuesto se descuenta del interés de cada período, por lo que la rentabilidad después de impuestos es aproximadamente la tasa nominal × (1 − 0.20315). Con un 3% esto equivale a \(3\% \times (1 - 0.20315) \approx 2.39\%\) anual. Como el impuesto se aplica en cada período, el interés que queda para capitalizarse es el importe después de impuestos. Por tanto, el resultado se aproxima a la capitalización a ese tipo neto, y no a gravar un total bruto al final.
Por qué difiere de la fórmula cerrada. La fórmula clásica del valor futuro para depósitos periódicos supone intereses exactos, sin redondear. Esta simulación convierte el interés y el impuesto a yenes enteros en cada período. El truncamiento reduce ligeramente el interés, y truncar el impuesto aumenta ligeramente el importe neto. El redondeo por exceso o el redondeo estándar cambian el resultado en sentido contrario. Las diferencias suelen ser de unos pocos yenes por período, pero se acumulan a lo largo de muchos períodos.
Efecto de los períodos de capitalización más cortos. Abonar con más frecuencia a la misma tasa nominal produce un saldo algo mayor, ya que los intereses empiezan a generar intereses antes. El efecto es pequeño con tipos bajos. El momento de los depósitos dentro de cada período y la convención de inicio o final pueden influir tanto como la frecuencia de capitalización, como muestra la tabla de escenarios.
Esta es una simulación con fines informativos generales, no asesoramiento financiero ni fiscal. Los productos bancarios reales pueden diferir en el redondeo, las fechas de abono, el tratamiento de las bonificaciones y el régimen fiscal, así que confirme las condiciones con su entidad.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué 20,315%? Es la retención estándar de Japón sobre los rendimientos de intereses desde 2013. Modifica el campo para otros países o para cuentas con ventajas fiscales.
¿Qué cambia entre el cómputo al inicio y al fin? Solo si las aportaciones del periodo en curso generan intereses en ese mismo periodo: «inicio» las trata como ingresadas al comienzo del periodo y «fin» como ingresadas al término del periodo.
¿Coinciden los resultados con los del banco real? Las reglas de redondeo varían según la entidad, así que tómalo como una estimación; la cifra de tu banco puede diferir ligeramente.