ماذا تفعل هذه الحاسبة
نطاق التطبيق: اليابان. تحاكي هذه الأداة خطة ادخار دوري أو وديعة لأجل على الطريقة اليابانية، حيث تودع مبلغًا ثابتًا كل شهر، وتضيف دفعة أكبر مرتين في السنة (وفق عادة مكافأة الصيف ومكافأة الشتاء المعتادة في اليابان)، وتُضاف الفائدة وتُخصم منها الضريبة في نهاية كل فترة تركيب. تُدخَل المبالغ بوحدات الـ10,000 (مان-إن). أما نسبة الضريبة الافتراضية البالغة 20.315% فهي ضريبة الاستقطاع اليابانية على الفائدة المطبّقة منذ يناير 2013 (وتشمل 15.315% ضريبة دخل بما فيها ضريبة الدخل الخاصة بإعادة الإعمار، إضافةً إلى 5% ضريبة السكان). أما المستخدمون من خارج اليابان فيمكنهم ببساطة تغيير نسبة الضريبة وقراءة المبالغ بعملتهم الخاصة.
طريقة الاستخدام
أدخل سعر الفائدة السنوي، ومدة الادخار بالسنوات، ومبلغ مساهمتك الشهرية، ودفعة المكافأة الإضافية، ورأس المال الحالي، ثم اختر مدى تكرار تركيب الفائدة (شهري أو نصف سنوي أو سنوي). حدّد ما إذا كانت المساهمات تكسب فائدة في الفترة نفسها التي تُدفع فيها (بداية الفترة) أم لا (نهاية الفترة)، وما إذا كانت الفائدة تخضع للضريبة في كل فترة أم معفاة منها. تُجري الحاسبة محاكاة شهرًا بشهر وتعرض إجمالي قيمة الاستحقاق، وإجمالي رأس المال، والفائدة بعد الضريبة، وإجمالي الضريبة، وجدولاً تفصيليًا لكل فترة.
شرح المعادلة
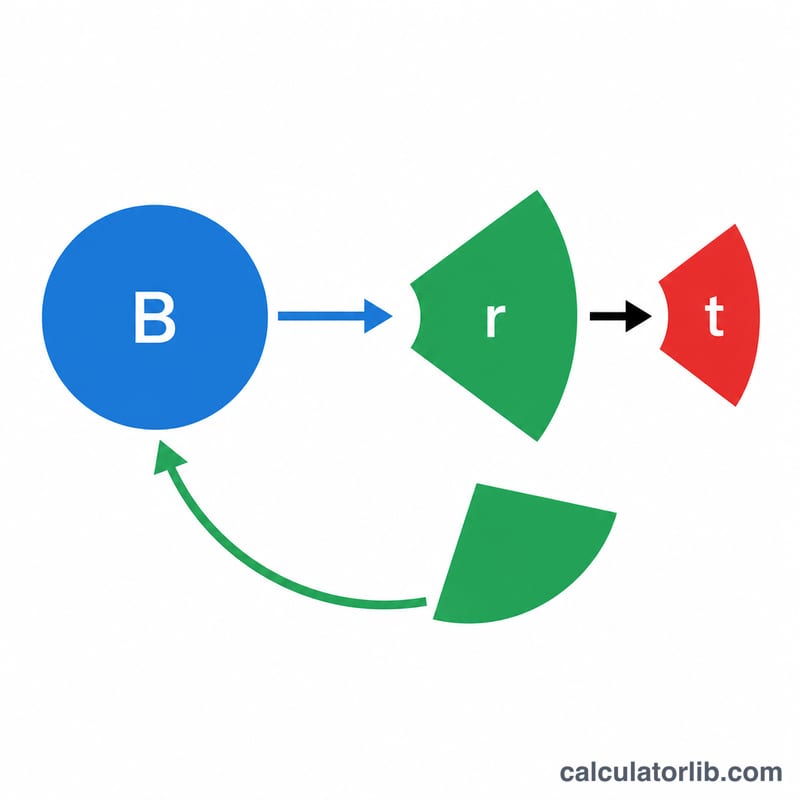
يتتبّع النموذج رصيدًا بالين (\(B\)) يبدأ من رأس مالك الحالي. وفي كل شهر يضيف مساهمتك الشهرية، إضافةً إلى المكافأة كلما تطابق الشهر مع شهر بدء المكافأة وكل 6 أشهر بعد ذلك. وفي ختام كل فترة مدتها \(k\) من الأشهر يحسب الفائدة كالتالي: $$i = B \times \frac{r \times k}{12}$$ ويُقرّبها إلى ين صحيح (بالحذف أو التقريب أو الرفع لأعلى)، ويستقطع ضريبة قدرها $$net = i - \lfloor i \times t \rfloor$$ ثم يعيد صافي الفائدة إلى الرصيد. ولأن التقريب يحدث في كل فترة، فقد تختلف النتائج اختلافًا طفيفًا عن صيغة القيمة المستقبلية المغلقة الواحدة — والمحاكاة هي المرجع المعتمد.
مثال تطبيقي
سعر فائدة 3%، مدة سنة واحدة، 10 مان-إن شهريًا (100,000 ين)، مكافأة 40 مان-إن، شهر بدء المكافأة هو 6، تركيب سنوي، توقيت بداية الفترة، وضريبة 20.315%. المساهمات \(= 12 \times 100{,}000 + 2 \times 400{,}000 = 2{,}000{,}000\) ين. تُغلق فترة واحدة عند الشهر 12 بأساس قدره 2,000,000. الفائدة الإجمالية \(= 2{,}000{,}000 \times 0.03 = 60{,}000\) ين؛ الضريبة \(= \lfloor 60{,}000 \times 0.20315 \rfloor = 12{,}189\)؛ الصافي \(= 47{,}811\). قيمة الاستحقاق \(= 2{,}047{,}811\) ين.
مقارنة السيناريوهات: تكرار الرسملة والتوقيت والمعاملة الضريبية
تستخدم جميع السيناريوهات المدخلات الأساسية نفسها: معدل سنوي 3%، و5 سنوات، و100,000 ين شهرياً (10 مان-إن)، ومكافأة إضافية قدرها 400,000 ين (40 مان-إن) مرتين في السنة، ولا أصل مبدئي، وتقريب الفائدة بالاقتطاع (التقريب إلى الأسفل)، والضريبة لكل فترة ⌊الفائدة × 20.315%⌋ ما لم تكن معفاة من الضريبة. حُسبت كل قيمة فترة بفترة باستخدام الصيغة التكرارية \(B_j = B_{j-1} + C_j + g_j - T_j\). إجمالي الأصل هو 5 × (1,200,000 + 800,000) = 10,000,000 ين في كل حالة.
| السيناريو | إجمالي الأصل (ين) | إجمالي الفائدة (ين) | الضريبة (ين) | رصيد الاستحقاق (ين) |
|---|---|---|---|---|
| أ. رسملة سنوية، فائدة على الرصيد السابق (توقيت في نهاية الفترة)، خاضعة للضريبة بنسبة 20.315% | 10,000,000 | 614,514 | 124,838 | 10,489,676 |
| ب. رسملة سنوية، فائدة تشمل إيداعات الفترة نفسها (توقيت في بداية الفترة)، خاضعة للضريبة بنسبة 20.315% | 10,000,000 | 929,204 | 188,767 | 10,740,437 |
| ج. رسملة سنوية، توقيت في نهاية الفترة، معفاة من الضريبة (0%) | 10,000,000 | 618,271 | 0 | 10,618,271 |
| د. رسملة نصف سنوية (1.5% لكل فترة)، توقيت في نهاية الفترة، خاضعة للضريبة بنسبة 20.315% | 10,000,000 | 696,969 | 141,585 | 10,555,384 |
افتراضات العمل: يعني “توقيت نهاية الفترة” أن الفائدة في فترة ما تُحسب على الرصيد السابق فقط، مع إضافة إيداعات تلك الفترة بعد ذلك. ويعني “توقيت بداية الفترة” أن الفائدة تُحسب على الرصيد السابق مضافاً إليه إيداعات تلك الفترة. إيداع كل فترة هو مجموع المساهمات الشهرية للأشهر المعنية مع المكافآت التي تقع فيها، لذا تضيف الحالة السنوية 2,000,000 ين لكل فترة، وتضيف الحالة نصف السنوية 1,000,000 ين. لم يُدرج هنا سيناريو للرسملة الشهرية (60 فترة)؛ أدخل المدخلات نفسها في الحاسبة لرؤية هذه الحالة.
قراءة الجدول:
- أ مقابل ب: احتساب إيداعات كل فترة على أنها تكسب فائدة في تلك الفترة يرفع إجمالي الفائدة بمقدار 314,690 ين على مدى 5 سنوات.
- أ مقابل ج: إزالة الضريبة تضيف 128,595 ين إلى رصيد الاستحقاق. الضريبة تساوي نحو 20.3% من إجمالي الفائدة في السيناريو أ (124,838 / 614,514)، وهي أقل قليلاً من النسبة الكاملة لأن الضريبة تُقرب إلى ين صحيح في كل فترة.
- أ مقابل د: تقليص طول الفترة إلى النصف يضيف الفائدة ويُدخل الإيداعات مرتين أكثر تكراراً. جزء من الفرق البالغ 65,708 ين يأتي من احتساب الإيداعات قبل نصف سنة، وليس فقط من زيادة تكرار الرسملة.
التعريفات والمصطلحات
- مان-إن (万円)
- وحدة يابانية تساوي 10,000 ين. تأخذ الحاسبة الأصل الأولي والإيداع الشهري ومبلغ المكافأة بوحدة مان-إن، وتضربها في 10,000 داخلياً. على سبيل المثال، 10 مان-إن تساوي 100,000 ين.
- المكافأة الإضافية وشهر بدء المكافأة
- إيداع إضافي يُدفع مرتين في السنة، وغالباً عندما يتلقى الموظفون اليابانيون المكافآت الموسمية. تُدفع المكافأة الأولى في شهر البدء المختار، وتتبعها مكافآت كل 6 أشهر، وفق القاعدة \((m - \text{البداية}) \bmod 6 = 0\).
- فترة الرسملة
- عدد الأشهر بين إضافات الفائدة، مثل 1 أو 6 أو 12. تصبح الفائدة المكتسبة في فترة ما جزءاً من الرصيد الذي يكسب الفائدة في الفترة التالية. عدد الفترات: \(N = 12 \times \text{السنوات} / k\).
- توقيت بداية الفترة مقابل نهايتها
- هل تكسب إيداعات الفترة فائدة في الفترة نفسها (توقيت بداية الفترة، وأساس الفائدة \(B_{j-1} + C_j\))، أم فقط من الفترة التالية (توقيت نهاية الفترة، وأساس الفائدة \(B_{j-1}\)). تحقق من الاتفاقية التي يستخدمها منتج البنك لديك.
- طرق التقريب
- تُحوَّل الفائدة في كل فترة إلى ين صحيح بالاقتطاع (التقريب إلى الأسفل، ⌊x⌋)، أو بالتقريب القياسي (التقريب إلى الأعلى عند المنتصف، ⌊x + 0.5⌋)، أو بالتقريب إلى الأعلى (⌈x⌉).
- ضريبة الاستقطاع 20.315%
- الضريبة اليابانية القياسية على فوائد الودائع للمقيمين. وتتكون من ضريبة الدخل الوطنية بنسبة 15%، وضريبة الدخل الخاصة لإعادة الإعمار بنسبة 0.315%، وضريبة المقيمين (المحلية) بنسبة 5%. وتُجمع الأجزاء الوطنية والمحلية عادةً لتصبح 20.315%. هذه قاعدة خاصة باليابان، وتتيح الحاسبة تغيير النسبة.
- رصيد الاستحقاق
- الرصيد بعد الفترة الأخيرة: جميع الإيداعات مضافاً إليها كل الفوائد، مطروحاً منها كل الضرائب.
- إجمالي الأصل
- الأصل الأولي مضافاً إليه كل إيداع شهري وكل مكافأة إضافية. ولا يشمل الفائدة.
- الفائدة بعد الضريبة
- إجمالي الفائدة مطروحاً منه الضريبة المقتطعة في كل فترة. وهي تساوي رصيد الاستحقاق مطروحاً منه إجمالي الأصل.
تفسير نتيجتك
قراءة الأرقام الرئيسية الثلاثة. إجمالي الأصل هو ما دفعته فعلياً. ورصيد الاستحقاق هو ما يحتفظ به الحساب في النهاية. والفرق بينهما هو الفائدة بعد الضريبة. باستخدام السيناريو أ أعلاه: 10,489,676 − 10,000,000 = 489,676 ين، وهو ما يساوي إجمالي الفائدة 614,514 مطروحاً منه الضريبة 124,838. ولأن الإيداعات موزعة عبر الزمن، فإن المال المتوسط يُستثمر لجزء فقط من المدة، لذلك يكون إجمالي الفائدة أصغر بكثير مما كان سيحققه مبلغ مماثل مودع دفعة واحدة.
صافي العائد الفعلي. تُخصم الضريبة من فائدة كل فترة، لذا فإن العائد بعد الضريبة يساوي تقريباً المعدل الاسمي × (1 − 0.20315). عند معدل 3% يكون ذلك \(3\% \times (1 - 0.20315) \approx 2.39\%\) سنوياً. وبما أن الضريبة تُقتطع في كل فترة، فإن الفائدة التي تبقى لتتراكم هي المبلغ بعد الضريبة. لذلك تقترب النتيجة من الرسملة بهذا المعدل الصافي، وليس من فرض ضريبة على إجمالي مبلغ الفائدة في النهاية.
لماذا تختلف عن الصيغة المغلقة. تفترض صيغة القيمة المستقبلية التقليدية للإيداعات المنتظمة فائدة دقيقة وغير مقربة. أما هذه المحاكاة فتحوّل الفائدة والضريبة إلى ين صحيح في كل فترة. فالتقريب بالاقتطاع يخفض الفائدة قليلاً، واقتطاع الضريبة يرفع المبلغ الصافي قليلاً. والتقريب إلى الأعلى أو التقريب القياسي يغيّر النتيجة في الاتجاه الآخر. وعادةً تكون الفروق بضعة ينات في كل فترة، لكنها تتراكم على عدد كبير من الفترات.
أثر فترات الرسملة الأقصر. تؤدي الإضافة المتكررة أكثر للفائدة بالمعدل الاسمي نفسه إلى رصيد أعلى بقدر معتدل، لأن الفائدة تبدأ في كسب فائدة مبكراً. ويكون هذا الأثر صغيراً عند المعدلات المنخفضة. وقد يكون توقيت الإيداعات داخل كل فترة، وعرف بداية الفترة أو نهايتها، مؤثراً بقدر تكرار الرسملة، كما يوضح جدول السيناريوهات.
هذه محاكاة لأغراض المعلومات العامة، وليست نصيحة مالية أو ضريبية. قد تختلف منتجات البنوك الفعلية في التقريب وتواريخ الإضافة ومعالجة المكافآت والمعاملة الضريبية، لذا تأكد من الشروط مع مزودك.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا 20.315%؟ هي النسبة القياسية للاستقطاع الياباني على دخل الفائدة منذ عام 2013. عدّل هذا الحقل إذا كنت في دولة أخرى أو تستخدم حسابًا ذا ميزة ضريبية.
ما الذي يغيّره توقيت بداية الفترة مقابل نهايتها؟ يغيّر فقط ما إذا كانت مساهمات الفترة الحالية تكسب فائدة في الفترة نفسها — فخيار «بداية الفترة» يعاملها كأنها أُودعت في بداية الفترة، بينما «نهاية الفترة» يعاملها كأنها أُودعت في نهايتها.
هل تطابق نتائج البنك الفعلية هذه الأرقام تمامًا؟ تختلف أعراف التقريب من مؤسسة لأخرى، لذا اعتبر هذه النتيجة تقديرية؛ فقد يختلف رقم بنكك اختلافًا طفيفًا.