Что считает этот калькулятор
Юрисдикция: Япония. Инструмент моделирует японскую схему накопительного или срочного вклада: вы вносите фиксированную сумму каждый месяц, дважды в год делаете увеличенный взнос (по японской традиции — летний и зимний «бонус»), а проценты начисляются и облагаются налогом в конце каждого расчётного периода. Суммы вводятся в единицах по 10 000 иен (ман-эн); ставка налога по умолчанию 20,315% — это японский налог, удерживаемый с процентного дохода с января 2013 года (15,315% подоходного налога с учётом специального восстановительного налога плюс 5% муниципального налога). Если вы не из Японии, просто измените ставку налога и читайте суммы как вашу собственную валюту.
Как пользоваться
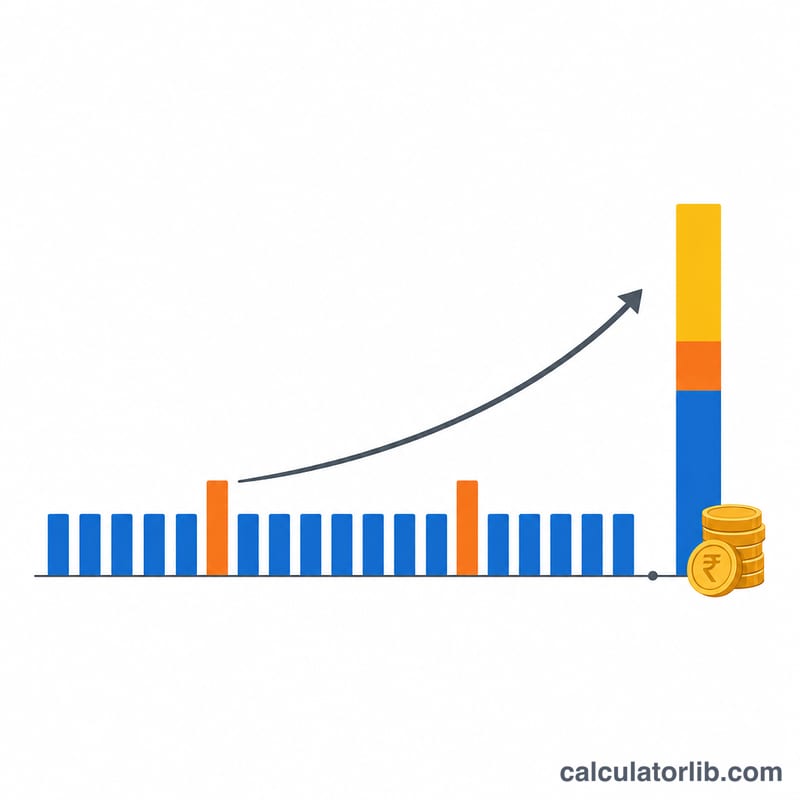
Укажите годовую процентную ставку, срок накопления в годах, ежемесячный взнос, размер бонусной доплаты, уже имеющуюся сумму вклада и выберите периодичность капитализации (ежемесячно, раз в полгода или раз в год). Затем выберите, начисляются ли проценты на взносы в том же периоде, когда они внесены (начало периода) или нет (конец периода), а также облагаются ли проценты налогом каждый период или вклад освобождён от налога. Калькулятор проводит помесячную симуляцию и показывает итоговую сумму к погашению, суммарные взносы, проценты после налога, общий удержанный налог и подробную таблицу по периодам.
Как работает формула
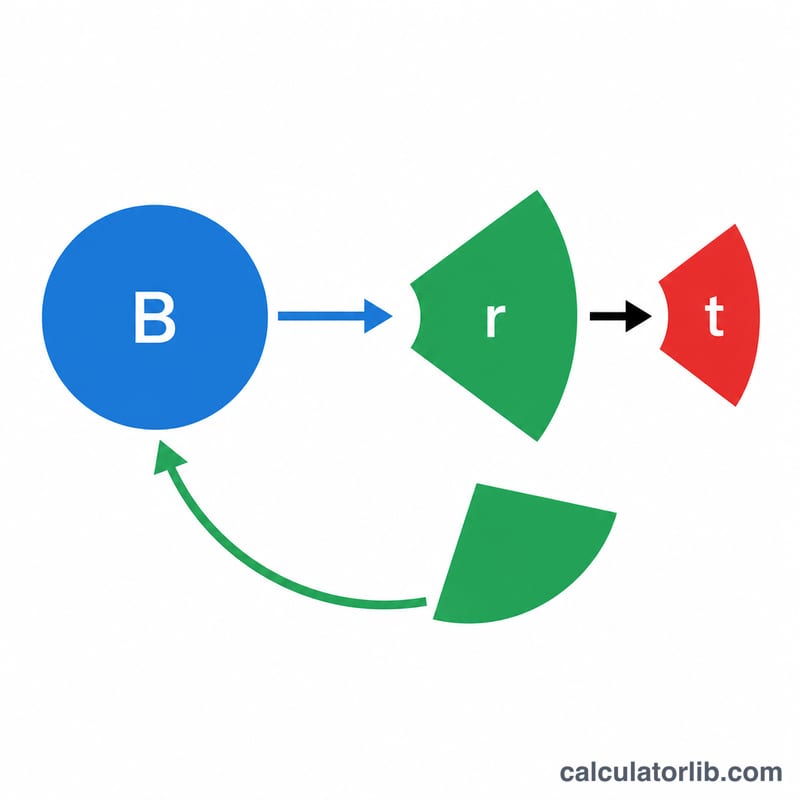
Модель отслеживает баланс \(B\) в иенах, начиная с вашей текущей суммы вклада. Каждый месяц к нему прибавляется ваш ежемесячный взнос, а также бонус — в тот месяц, который совпадает с месяцем начала бонусов, и далее каждые 6 месяцев. В конце каждого периода длиной \(k\) месяцев проценты рассчитываются как
$$i_{period} = B \times \frac{r \times k}{12}$$округляются до целых иен (отбрасывание, округление или округление вверх), удерживается налог в размере floor(проценты × ставка налога), и чистый процент добавляется обратно к балансу:
$$net = i_{period} - \lfloor i_{period} \times t \rfloor$$Поскольку округление происходит в каждом периоде, результат может немного отличаться от единой формулы будущей стоимости — приоритет за помесячной симуляцией.
Разбор примера
Ставка 3%, срок 1 год, ежемесячный взнос 10 ман-эн (100 000 иен), бонус 40 ман-эн, месяц начала бонусов — 6-й, годовая капитализация, начисление в начале периода, налог 20,315%. Взносы = \(12 \times 100\,000 + 2 \times 400\,000 = 2\,000\,000\) иен. Единственный период закрывается на 12-м месяце с базой 2 000 000. Валовой процент =
$$2\,000\,000 \times 0{,}03 = 60\,000 \text{ иен}$$налог =
$$\lfloor 60\,000 \times 0{,}20315 \rfloor = 12\,189$$чистый процент = 47 811. Сумма к погашению = 2 047 811 иен.
Частые вопросы
Почему именно 20,315%? Это стандартная ставка налога, удерживаемого в Японии с процентного дохода с 2013 года. Для других стран или льготных счетов измените значение в поле.
Что меняет выбор «начало» или «конец» периода? Только то, начисляются ли проценты на взносы текущего периода в этом же периоде: «начало» считает их внесёнными в начале периода, «конец» — в конце.
Совпадёт ли результат с расчётом реального банка? Правила округления у разных банков различаются, поэтому считайте результат ориентировочным — цифра вашего банка может немного отличаться.
Сравнение сценариев: частота капитализации, момент внесения и налогообложение
Во всех сценариях используются одни и те же базовые параметры: годовая ставка 3%, срок 5 лет, 100 000 иен ежемесячно (10 man-en), дополнительный взнос из премии 400 000 иен (40 man-en) два раза в год, отсутствие начального вклада, округление процентов в меньшую сторону (отбрасывание дробной части) и налог за период ⌊проценты × 20,315%⌋, если только не действует налоговая льгота. Каждая сумма рассчитана по периодам с помощью рекуррентной формулы \(B_j = B_{j-1} + C_j + g_j - T_j\). Общая сумма взносов составляет 5 × (1 200 000 + 800 000) = 10 000 000 иен во всех случаях.
| Сценарий | Общая сумма взносов (иен) | Начисленные проценты до налога (иен) | Налог (иен) | Баланс на момент погашения (иен) |
|---|---|---|---|---|
| A. Ежегодная капитализация, проценты на предыдущий баланс (конец периода), налог 20,315% | 10 000 000 | 614 514 | 124 838 | 10 489 676 |
| B. Ежегодная капитализация, проценты включают взносы текущего периода (начало периода), налог 20,315% | 10 000 000 | 929 204 | 188 767 | 10 740 437 |
| C. Ежегодная капитализация, конец периода, без налога (0%) | 10 000 000 | 618 271 | 0 | 10 618 271 |
| D. Полугодовая капитализация (1,5% за период), конец периода, налог 20,315% | 10 000 000 | 696 969 | 141 585 | 10 555 384 |
Рабочие допущения: «Конец периода» означает, что проценты за период начисляются только на предыдущий баланс, а взносы этого периода добавляются после. «Начало периода» означает, что проценты начисляются на предыдущий баланс плюс взносы этого периода. Взнос за каждый период составляет сумму ежемесячных взносов за эти месяцы плюс премии, попадающие в этот период, поэтому в годовом сценарии за период добавляется 2 000 000 иен, а в полугодовом — 1 000 000 иен. Сценарий с ежемесячной капитализацией (60 периодов) в таблице не приведён; чтобы его увидеть, введите те же параметры в калькулятор.
Как читать таблицу:
- A и B: учёт взносов текущего периода как приносящих проценты за этот же период увеличивает начисленные проценты до налога на 314 690 иен за 5 лет.
- A и C: отмена налога добавляет 128 595 иен к балансу на момент погашения. Налог составляет около 20,3% начисленных процентов в сценарии A (124 838 / 614 514), что немного ниже полной ставки, поскольку налог за каждый период отбрасывается до целого числа иен.
- A и D: сокращение длины периода вдвое означает, что проценты начисляются, а взносы учитываются вдвое чаще. Часть дополнительных 65 708 иен возникает из-за того, что взносы учитываются на полгода раньше, а не только из-за более частой капитализации.
Определения и глоссарий
- Ман-эн (万円)
- Японская единица, равная 10 000 иен. Калькулятор принимает начальный вклад, ежемесячный взнос и сумму премии в ман-эн и внутренне умножает их на 10 000. Например, 10 ман-эн — это 100 000 иен.
- Дополнительный взнос из премии и месяц начала выплат премий
- Дополнительный взнос, который делается два раза в год, обычно когда японские сотрудники получают сезонные премии. Первая премия выплачивается в выбранный месяц начала, а следующие выплаты следуют каждые 6 месяцев после неё, согласно правилу \((m - \text{start}) \bmod 6 = 0\).
- Период капитализации
- Количество месяцев между начислениями процентов, например 1, 6 или 12. Проценты, полученные за один период, становятся частью баланса, который приносит проценты в следующем периоде. Количество периодов: \(N = 12 \times \text{years} / k\).
- Начало и конец периода
- Приносят ли взносы периода проценты уже в этом периоде (начало периода, база начисления \(B_{j-1} + C_j\)) или только со следующего периода (конец периода, база \(B_{j-1}\)). Уточните, какой порядок использует ваш банковский продукт.
- Режимы округления
- Проценты за период переводятся в целые иены отбрасыванием дробной части (округление вниз, ⌊x⌋), стандартным округлением (round half up, ⌊x + 0,5⌋) или округлением вверх (⌈x⌉).
- Налог у источника 20,315%
- Стандартный японский налог на процентный доход по депозитам для резидентов. Он состоит из 15% национального подоходного налога, 0,315% специального налога на восстановление и 5% налога на жителя (местного налога). Национальная и местная части обычно суммируются как 20,315%. Это правило, специфичное для Японии; калькулятор позволяет изменить ставку.
- Баланс на момент погашения
- Баланс после последнего периода: все взносы плюс все проценты минус весь налог.
- Общая сумма взносов
- Начальный вклад плюс каждый ежемесячный взнос и дополнительный взнос из премии. Проценты не включаются.
- Доход после налога
- Начисленные проценты минус налог, удержанный за каждый период. Он равен балансу на момент погашения минус общая сумма взносов.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата
Как читать три основных показателя. Общая сумма взносов — это то, что вы внесли. Баланс на момент погашения — это то, что составит счёт в конце. Их разница — доход после налога. Для сценария A выше: 10 489 676 − 10 000 000 = 489 676 иен, что равно начисленным процентам 614 514 минус налогу 124 838. Поскольку взносы распределены во времени, средние деньги работают лишь часть срока, поэтому общий процентный доход заметно меньше, чем принёс бы разовый вклад такого же размера.
Эффективная чистая ставка. Налог удерживается с процентов каждого периода, поэтому доходность после налога примерно равна номинальной ставке × (1 − 0,20315). При 3% это \(3\% \times (1 - 0{,}20315) \approx 2{,}39\%\) в год. Поскольку налог удерживается в каждом периоде, в капитализацию идёт сумма после налога. Результат, таким образом, близок к капитализации по этой чистой ставке, а не к налогообложению валового итога в конце.
Почему результат отличается от формулы в замкнутом виде. Классическая формула будущей стоимости для регулярных взносов предполагает точные, неокруглённые проценты. Эта симуляция переводит проценты и налог в целые иены в каждом периоде. Отбрасывание дробной части немного снижает проценты, а отбрасывание дробной части налога немного увеличивает чистую сумму. Округление вверх или стандартное округление меняет результат в обратную сторону. Различия обычно составляют несколько иен за период, но накапливаются за много периодов.
Влияние более коротких периодов капитализации. Более частое начисление при той же номинальной ставке даёт немного больший баланс, так как проценты начинают приносить проценты раньше. При низких ставках эффект мал. Момент внесения взносов внутри периода и выбор между началом и концом периода могут быть так же важны, как частота капитализации, что видно из таблицы сценариев.
Это симуляция для общей информации, а не финансовая или налоговая консультация. Реальные банковские продукты могут отличаться в округлении, датах зачисления, обработке премий и налогообложении, поэтому уточняйте условия у своего поставщика услуг.