यह कैलकुलेटर क्या करता है
क्षेत्राधिकार: जापान। यह टूल जापानी शैली की रिकरिंग सेविंग्स या टाइम-डिपॉज़िट योजना का सिम्युलेशन करता है, जहाँ आप हर महीने एक तय रकम जमा करते हैं, साल में दो बार एक बड़ी अतिरिक्त रकम जोड़ते हैं (गर्मी और सर्दी के बोनस की जापानी परंपरा), और हर चक्रवृद्धि अवधि के अंत में ब्याज जोड़ा जाता है तथा उस पर टैक्स काटा जाता है। रकम 10,000 (मान-एन) की इकाई में दर्ज होती है; डिफ़ॉल्ट 20.315% टैक्स दर जनवरी 2013 से लागू जापान का ब्याज विदहोल्डिंग टैक्स है (15.315% आयकर — जिसमें पुनर्निर्माण विशेष आयकर शामिल है — और 5% निवासी कर)। जापान के बाहर के उपयोगकर्ता टैक्स दर बदल सकते हैं और रकम को अपनी मुद्रा के रूप में पढ़ सकते हैं।
इसका उपयोग कैसे करें
वार्षिक ब्याज दर, बचत अवधि (वर्षों में), अपना मासिक योगदान, बोनस-महीने का टॉप-अप, मौजूदा मूलधन दर्ज करें, और चुनें कि ब्याज कितनी बार चक्रवृद्धि होगा (मासिक, अर्धवार्षिक या वार्षिक)। यह तय करें कि योगदान उसी अवधि में ब्याज कमाते हैं जिसमें वे जमा हुए (शुरुआत) या नहीं (अंत), और क्या हर अवधि पर ब्याज पर टैक्स लगेगा या वह कर-मुक्त रहेगा। कैलकुलेटर महीने-दर-महीने सिम्युलेशन चलाता है और परिपक्वता पर कुल राशि, कुल मूलधन, टैक्स के बाद ब्याज, कुल टैक्स, तथा अवधि-दर-अवधि तालिका दिखाता है।
फ़ॉर्मूला की व्याख्या
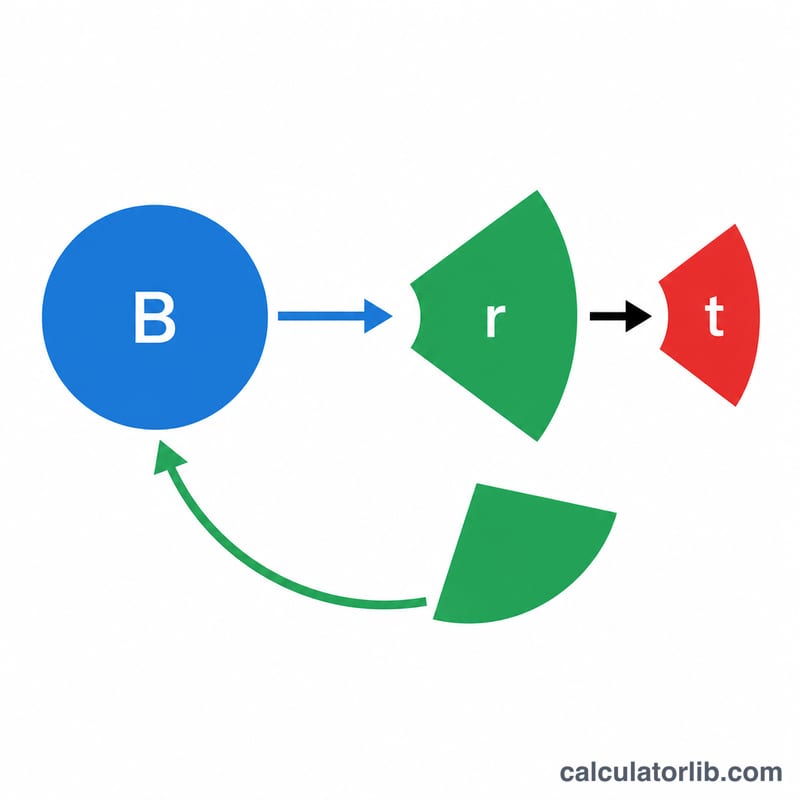
यह मॉडल एक येन बैलेंस \(B\) को ट्रैक करता है जो आपके मौजूदा मूलधन से शुरू होता है। हर महीने यह आपका मासिक योगदान जोड़ता है, और जब महीना बोनस शुरू-महीने से मेल खाता है तथा उसके बाद हर 6 महीने पर, तो बोनस भी जोड़ता है। हर \(k\)-महीने की अवधि के अंत में यह ब्याज की गणना $$i_{period} = B \times \frac{r \times k}{12}$$ के रूप में करता है, इसे पूरे येन में राउंड करता है (ट्रंकेट, राउंड या सीलिंग), \(\lfloor i_{period} \times t \rfloor\) के बराबर टैक्स काटता है, और शुद्ध ब्याज को बैलेंस में वापस जोड़ देता है। चूँकि हर अवधि में राउंडिंग होती है, इसलिए परिणाम किसी एकल क्लोज़्ड-फ़ॉर्म भविष्य-मूल्य फ़ॉर्मूले से थोड़े भिन्न हो सकते हैं — यहाँ सिम्युलेशन ही अंतिम और प्रामाणिक है।
हल किया गया उदाहरण
दर 3%, 1 साल, 10 मान-एन मासिक (100,000 येन), 40 मान-एन बोनस, बोनस शुरू-महीना 6, वार्षिक चक्रवृद्धि, शुरुआत-समय, 20.315% पर टैक्स। कुल योगदान $$= 12 \times 100{,}000 + 2 \times 400{,}000 = 2{,}000{,}000 \text{ येन}.$$ एक अवधि महीने 12 पर बंद होती है, आधार 2,000,000। सकल ब्याज $$= 2{,}000{,}000 \times 0.03 = 60{,}000 \text{ येन};$$ टैक्स $$= \lfloor 60{,}000 \times 0.20315 \rfloor = 12{,}189;$$ शुद्ध \(= 47{,}811\)। परिपक्वता \(= 2{,}047{,}811\) येन।
परिदृश्य तुलना: चक्रवृद्धि आवृत्ति, समय और कर उपचार
सभी परिदृश्य एक ही आधार इनपुट का उपयोग करते हैं: 3% वार्षिक दर, 5 वर्ष, 100,000 येन मासिक (10 मन-येन), हर वर्ष दो बार 400,000 येन का बोनस टॉप-अप (40 मन-येन), कोई प्रारंभिक मूलधन नहीं, ब्याज का ट्रंकेशन (फ़्लोर) राउंडिंग, और प्रति अवधि कर ⌊ब्याज × 20.315%⌋ जब तक कर-मुक्त न हो। हर आंकड़ा अवधि-दर-अवधि इस पुनरावृत्ति सूत्र से निकाला गया था: \(B_j = B_{j-1} + C_j + g_j - T_j\)। हर मामले में कुल मूलधन 5 × (1,200,000 + 800,000) = 10,000,000 येन है।
| परिदृश्य | कुल मूलधन (येन) | सकल ब्याज (येन) | कर (येन) | परिपक्वता शेष (येन) |
|---|---|---|---|---|
| A. वार्षिक चक्रवृद्धि, पिछले शेष पर ब्याज (अंत समय), 20.315% कर | 10,000,000 | 614,514 | 124,838 | 10,489,676 |
| B. वार्षिक चक्रवृद्धि, उस अवधि की जमा राशि सहित ब्याज (आरंभ समय), 20.315% कर | 10,000,000 | 929,204 | 188,767 | 10,740,437 |
| C. वार्षिक चक्रवृद्धि, अंत समय, कर-मुक्त (0%) | 10,000,000 | 618,271 | 0 | 10,618,271 |
| D. अर्धवार्षिक चक्रवृद्धि (प्रति अवधि 1.5%), अंत समय, 20.315% कर | 10,000,000 | 696,969 | 141,585 | 10,555,384 |
कार्य-धारणाएँ: "अंत समय" का अर्थ है कि किसी अवधि का ब्याज केवल पिछले शेष पर गणना किया जाता है, और उस अवधि की जमा राशियाँ बाद में जोड़ी जाती हैं। "आरंभ समय" का अर्थ है कि ब्याज पिछले शेष और उस अवधि की जमा राशियों के योग पर गणना किया जाता है। हर अवधि की जमा राशि में उस अवधि के मासिक योगदान और उसमें आने वाले बोनस शामिल होते हैं, इसलिए वार्षिक मामले में हर अवधि में 2,000,000 येन और अर्धवार्षिक मामले में 1,000,000 येन जुड़ते हैं। मासिक चक्रवृद्धि (60 अवधियाँ) वाला परिदृश्य यहाँ तालिका में नहीं दिया गया है; उसे देखने के लिए वही इनपुट कैलकुलेटर में डालें।
तालिका पढ़ने के लिए:
- A बनाम B: किसी अवधि की जमा राशियों को उसी अवधि में ब्याज कमाते हुए मानने से 5 वर्षों में सकल ब्याज 314,690 येन बढ़ जाता है।
- A बनाम C: कर हटाने से परिपक्वता शेष में 128,595 येन जुड़ जाते हैं। A में कर सकल ब्याज का लगभग 20.3% है (124,838 / 614,514), जो पूर्ण दर से थोड़ा कम है क्योंकि हर अवधि में कर पूरे येन तक ट्रंकेट होता है।
- A बनाम D: अवधि की लंबाई आधी करने से ब्याज जुड़ता है और जमा राशियाँ दोगुनी बार ली जाती हैं। अतिरिक्त 65,708 येन का कुछ हिस्सा इसलिए है कि जमा राशियाँ आधा वर्ष पहले गिनी जाती हैं, न कि केवल बार-बार चक्रवृद्धि होने से।
परिभाषाएँ और शब्दावली
- मन-येन (万円)
- जापानी इकाई, जो 10,000 येन के बराबर है। कैलकुलेटर प्रारंभिक मूलधन, मासिक जमा और बोनस राशि मन-येन में लेता है और आंतरिक रूप से 10,000 से गुणा करता है। उदाहरण के लिए, 10 मन-येन = 100,000 येन।
- बोनस टॉप-अप और बोनस आरंभ माह
- एक अतिरिक्त जमा, जो हर वर्ष दो बार की जाती है, आमतौर पर तब जब जापानी कर्मचारियों को मौसमी बोनस मिलता है। पहला बोनस चुने हुए आरंभ माह में दिया जाता है, और उसके बाद हर 6 माह पर बोनस आते हैं, नियम है \((m - \text{आरंभ}) \bmod 6 = 0\)।
- चक्रवृद्धि अवधि
- दो ब्याज जमा होने के बीच के महीने, जैसे 1, 6 या 12। एक अवधि में कमाया गया ब्याज अगली अवधि में ब्याज कमाने वाले शेष का हिस्सा बन जाता है। अवधियों की संख्या: \(N = 12 \times \text{वर्ष} / k\)।
- आरंभ बनाम अंत समय
- क्या किसी अवधि की जमा राशियाँ उसी अवधि में ब्याज कमाती हैं (आरंभ समय, ब्याज आधार \(B_{j-1} + C_j\)) या केवल अगली अवधि से (अंत समय, आधार \(B_{j-1}\))। जाँच लें कि आपका बैंक उत्पाद कौन-सी परिपाटी अपनाता है।
- राउंडिंग मोड
- प्रति अवधि ब्याज को पूर्ण येन में ट्रंकेशन (नीचे की ओर पूर्णांक, ⌊x⌋), मानक राउंडिंग (आधा या अधिक ऊपर, ⌊x + 0.5⌋), या सीलिंग (ऊपर की ओर, ⌈x⌉) से बदला जाता है।
- विथहोल्डिंग कर 20.315%
- निवासियों के लिए जमा ब्याज पर लागू मानक जापानी कर। इसमें 15% राष्ट्रीय आयकर, 0.315% पुनर्निर्माण विशेष आयकर और 5% निवासी (स्थानीय) कर शामिल हैं। राष्ट्रीय और स्थानीय हिस्से सामान्यतः मिलाकर 20.315% माने जाते हैं। यह जापान-विशिष्ट नियम है, और कैलकुलेटर में दर बदली जा सकती है।
- परिपक्वता शेष
- अंतिम अवधि के बाद का शेष: सभी जमा राशियाँ और सारा ब्याज, घटा सारा कर।
- कुल मूलधन
- प्रारंभिक मूलधन और हर मासिक जमा तथा बोनस टॉप-अप का योग। इसमें ब्याज शामिल नहीं है।
- कर-उपरांत ब्याज
- सकल ब्याज घटा हर अवधि में काटा गया कर। यह परिपक्वता शेष घटा कुल मूलधन के बराबर होता है।
आपके परिणाम की व्याख्या
तीन मुख्य संख्याएँ पढ़ना। कुल मूलधन वह राशि है जो आपने जमा की। परिपक्वता शेष वह राशि है जो अंत में खाते में होती है। इन दोनों का अंतर कर-उपरांत ब्याज है। ऊपर के परिदृश्य A का उपयोग करें: 10,489,676 − 10,000,000 = 489,676 येन, जो सकल ब्याज 614,514 घटा कर 124,838 के बराबर है। चूँकि जमा राशियाँ समय में फैली होती हैं, औसत धन अवधि के केवल एक हिस्से के लिए निवेशित रहता है, इसलिए कुल ब्याज उतनी ही राशि की एकमुश्त जमा पर मिलने वाले ब्याज से काफ़ी कम होता है।
प्रभावी शुद्ध दर। हर अवधि के ब्याज से कर काटा जाता है, इसलिए कर-उपरांत प्रतिफल लगभग नाममात्र दर × (1 − 0.20315) होता है। 3% पर यह प्रति वर्ष \(3\% \times (1 - 0.20315) \approx 2.39\%\) है। चूँकि कर हर अवधि में लिया जाता है, चक्रवृद्धि के लिए बचा ब्याज कर-उपरांत राशि होता है। इसलिए परिणाम उस शुद्ध दर पर चक्रवृद्धि के करीब होता है, न कि अंत में सकल योग पर कर लगाने के।
बंद-रूप सूत्र से अंतर क्यों। नियमित जमा के लिए पाठ्यपुस्तक का भविष्य-मूल्य सूत्र सटीक, बिना राउंड किए ब्याज मानता है। यह सिमुलेशन हर अवधि में ब्याज और कर को पूर्ण येन में बदलता है। ट्रंकेशन ब्याज को थोड़ा कम करता है, और कर का ट्रंकेशन शुद्ध राशि को थोड़ा बढ़ाता है। सीलिंग या आधा-ऊपर राउंडिंग परिणाम को दूसरी दिशा में बदलती है। अंतर आम तौर पर प्रति अवधि कुछ येन होते हैं, जो कई अवधियों में जुड़ जाते हैं।
छोटी चक्रवृद्धि अवधियों का प्रभाव। उसी नाममात्र दर पर अधिक बार ब्याज जमा होने से शेष थोड़ा अधिक होता है, क्योंकि ब्याज जल्दी ब्याज कमाने लगता है। कम दरों पर यह प्रभाव छोटा होता है। हर अवधि के भीतर जमा का समय और आरंभ या अंत की परिपाटी चक्रवृद्धि आवृत्ति जितनी ही महत्वपूर्ण हो सकती है, जैसा परिदृश्य तालिका दिखाती है।
यह सामान्य जानकारी के लिए एक सिमुलेशन है, वित्तीय या कर सलाह नहीं। वास्तविक बैंक उत्पाद राउंडिंग, ब्याज जमा की तिथियों, बोनस प्रबंधन और कर उपचार में भिन्न हो सकते हैं, इसलिए शर्तों की पुष्टि अपने प्रदाता से करें।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
20.315% ही क्यों? यह 2013 से ब्याज आय पर जापान की मानक विदहोल्डिंग दर है। अन्य देशों या कर-लाभ वाले खातों के लिए इस फ़ील्ड को बदल लें।
शुरुआत बनाम अंत समय से क्या बदलता है? सिर्फ़ यह कि मौजूदा अवधि के योगदान उसी अवधि में ब्याज कमाते हैं या नहीं — "शुरुआत" उन्हें अवधि की शुरुआत में जमा मानता है, "अंत" उन्हें अवधि के अंत में जमा मानता है।
क्या असली बैंक के नतीजे बिल्कुल यही होंगे? राउंडिंग के नियम हर संस्था में अलग होते हैं, इसलिए इसे एक अनुमान के रूप में लें; आपके बैंक का आँकड़ा थोड़ा अलग हो सकता है।