Bu hesaplama aracı ne işe yarar?
Geçerlilik bölgesi: Japonya. Bu araç, Japon tarzı düzenli tasarruf veya vadeli mevduat planını simüle eder: her ay sabit bir tutar yatırırsınız, yılda iki kez (yaz ve kış ikramiyesi geleneğine denk gelen) daha büyük bir ekleme yaparsınız ve faiz, her bileşik dönemin sonunda hesaplanarak vergilendirilir. Tutarlar 10.000'lik birimler (man-en) cinsinden girilir; varsayılan %20,315 vergi oranı, Ocak 2013'ten bu yana Japonya'da uygulanan faiz stopaj vergisidir (Yeniden Yapılandırma Özel Gelir Vergisi dahil %15,315 gelir vergisi artı %5 ikamet vergisi). Japonya dışındaki kullanıcılar vergi oranını değiştirip tutarları kendi para birimleri olarak okuyabilir.
Nasıl kullanılır?
Yıllık faiz oranını, yıl cinsinden tasarruf süresini, aylık katkınızı, bonus ayı eklemenizi, mevcut anaparanızı girin ve faizin ne sıklıkta birleştirileceğini seçin (aylık, altı aylık veya yıllık). Katkıların yatırıldıkları dönemde mi faiz kazanacağını (dönem başı) yoksa kazanmayacağını mı (dönem sonu) ve faizin her dönem vergilendirilip vergilendirilmeyeceğini belirleyin. Hesaplayıcı ay ay bir simülasyon yürütür ve vade sonu toplamını, toplam anaparayı, vergi sonrası faizi, toplam vergiyi ve dönem dönem ayrıntılı bir tablo gösterir.
Formül açıklaması
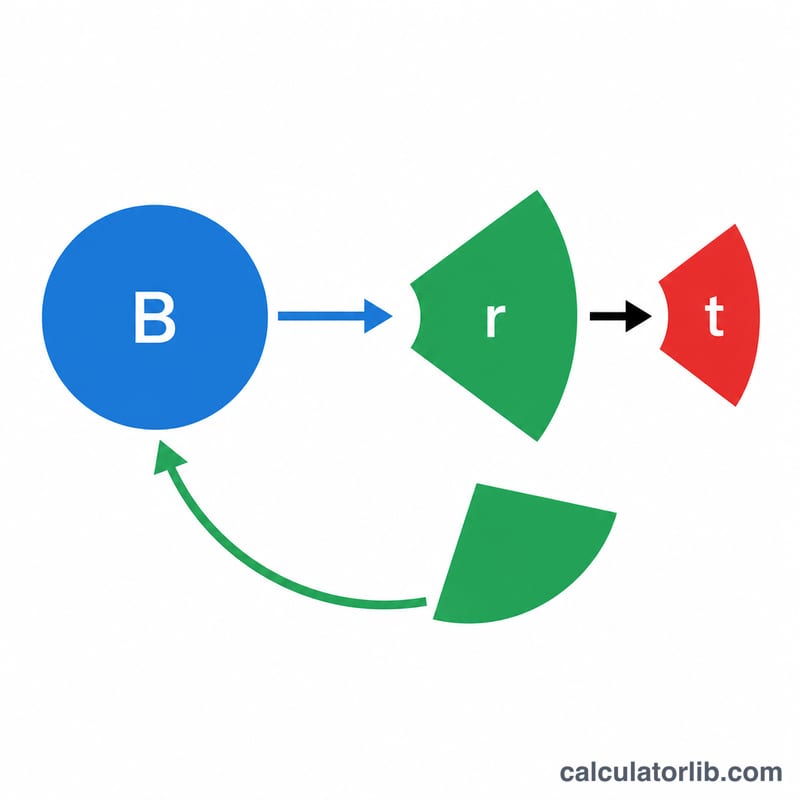
Model, mevcut anaparanızdan başlayarak yen bakiyesi \(B\)'yi izler. Her ay aylık katkınızı ekler; ayrıca ay, bonus başlangıç ayına ve sonraki her 6 aya denk geldiğinde bonusu da ekler. Her \(k\) aylık dönemin kapanışında faizi $$i = B \times \frac{r \, k}{12}$$ olarak hesaplar, tam yene yuvarlar (aşağı yuvarlama, normal yuvarlama veya yukarı yuvarlama), $$net = i - \lfloor i \times t \rfloor$$ kadar vergi keser ve net faizi bakiyeye geri ekler. Yuvarlama her dönem gerçekleştiği için sonuçlar tek seferlik kapalı formdaki gelecek değer formülünden hafifçe farklılaşabilir — esas alınması gereken simülasyondur.
Örnek hesaplama
Oran %3, 1 yıl, aylık 10 man-en (100.000 yen), 40 man-en bonus, bonus başlangıç ayı 6, yıllık birleştirme, dönem başı zamanlama, %20,315 vergi. Katkılar = \(12 \times 100{,}000 + 2 \times 400{,}000 = 2{,}000{,}000\) yen. 12. ayda 2.000.000 tabanla bir dönem kapanır. Brüt faiz = \(2{,}000{,}000 \times 0{,}03 = 60{,}000\) yen; vergi = \(\lfloor 60{,}000 \times 0{,}20315 \rfloor = 12{,}189\); net = \(47{,}811\). Vade sonu = \(2{,}047{,}811\) yen.
Senaryo Karşılaştırması: Birleşik Faiz Sıklığı, Zamanlama ve Vergi Uygulaması
Tüm senaryolarda aynı temel girdiler kullanılır: yıllık %3 oran, 5 yıl, aylık 100.000 yen (10 man-en), yılda iki kez 400.000 yen ikramiye ilavesi (40 man-en), başlangıç anaparası yok, faizin aşağı yuvarlanması (taban) ve her dönem için ⌊faiz × 20,315%⌋ vergi, vergiden muaf olmadıkça. Her rakam, \(B_j = B_{j-1} + C_j + g_j - T_j\) yinelemesiyle dönem dönem hesaplanmıştır. Toplam anapara her durumda 5 × (1.200.000 + 800.000) = 10.000.000 yen'dir.
| Senaryo | Toplam anapara (yen) | Brüt faiz (yen) | Vergi (yen) | Vade sonu bakiyesi (yen) |
|---|---|---|---|---|
| A. Yıllık birleşik faiz, önceki bakiye üzerinden faiz (dönem sonu zamanlaması), %20,315 vergili | 10.000.000 | 614.514 | 124.838 | 10.489.676 |
| B. Yıllık birleşik faiz, faizin o dönemin yatırımlarını da içermesi (dönem başı zamanlaması), %20,315 vergili | 10.000.000 | 929.204 | 188.767 | 10.740.437 |
| C. Yıllık birleşik faiz, dönem sonu zamanlaması, vergiden muaf (%0) | 10.000.000 | 618.271 | 0 | 10.618.271 |
| D. Altı aylık birleşik faiz (dönem başına %1,5), dönem sonu zamanlaması, %20,315 vergili | 10.000.000 | 696.969 | 141.585 | 10.555.384 |
Çalışma varsayımları: "Dönem sonu zamanlaması", bir dönemdeki faizin yalnızca önceki bakiye üzerinden hesaplandığı, o dönemin yatırımlarının ise sonradan eklendiği anlamına gelir. "Dönem başı zamanlaması", faizin önceki bakiye artı o dönemin yatırımları üzerinden hesaplandığı anlamına gelir. Her dönemin yatırımı, o dönemdeki aylık katkıların toplamı ile o dönemde gelen ikramiyelerdir; bu nedenle yıllık durumda dönem başına 2.000.000 yen, altı aylık durumda ise 1.000.000 yen eklenir. Aylık birleşik faiz (60 dönem) içeren bir senaryo burada tablolanmamıştır; görmek için aynı girdileri hesaplayıcıya girebilirsiniz.
Tabloyu okumak:
- A ile B: her dönemin yatırımlarının o dönem için de faiz kazandığının sayılması, 5 yıl boyunca brüt faizi 314.690 yen artırır.
- A ile C: vergiyi kaldırmak, vade sonu bakiyesine 128.595 yen ekler. A'da vergi, brüt faizin yaklaşık %20,3'üdür (124.838 / 614.514); bu oran, vergi her dönem tam yen'e yuvarlandığı için tam orandan biraz düşüktür.
- A ile D: dönem uzunluğunu yarıya indirmek, faizi ve yatırım alımını iki kat sık yapar. Ek 65.708 yenin bir kısmı, yalnızca daha sık birleşmeden değil, yatırımların yarım yıl daha erken sayılmasından kaynaklanır.
Tanımlar ve Sözlük
- Man-en (万円)
- 10.000 yene eşit bir Japon birimi. Hesaplayıcı başlangıç anaparasını, aylık yatırımı ve ikramiye tutarını man-en cinsinden alır ve dahili olarak 10.000 ile çarpar. Örneğin 10 man-en, 100.000 yendir.
- İkramiye ilavesi ve ikramiye başlangıç ayı
- Yılda iki kez yapılan ek yatırım; genellikle Japon çalışanların mevsimsel ikramiye aldığı dönemlerde yapılır. İlk ikramiye seçilen başlangıç ayında ödenir, sonraki ikramiyeler ondan sonra her 6 ayda bir gelir. Kural şudur: \((m - \text{başlangıç}) \bmod 6 = 0\).
- Birleşme dönemi
- Faiz eklemeleri arasındaki ay sayısı; örneğin 1, 6 veya 12. Bir dönemde kazanılan faiz, bir sonraki dönemde faiz kazanan bakiyenin parçası olur. Dönem sayısı: \(N = 12 \times \text{yıl} / k\).
- Dönem başı ve dönem sonu zamanlaması
- Bir dönemin yatırımlarının o dönemde faiz kazanıp kazanmadığı (dönem başı zamanlaması, faiz tabanı \(B_{j-1} + C_j\)) ya da yalnızca bir sonraki dönemden itibaren faiz kazanıp kazanmadığı (dönem sonu zamanlaması, taban \(B_{j-1}\)). Bankanızın ürününün hangi kuralı kullandığını kontrol edin.
- Yuvarlama modları
- Dönem başına faiz, kesme (aşağı yuvarlama, ⌊x⌋), standart yuvarlama (yarıyı yukarı yuvarlama, ⌊x + 0,5⌋) veya tavan (yukarı yuvarlama, ⌈x⌉) yoluyla tam yen'e çevrilir.
- Stopaj vergisi 20,315%
- Mukim kişilerin mevduat faizi üzerindeki standart Japon vergisi. %15 ulusal gelir vergisi, %0,315 Yeniden İnşa Özel Gelir Vergisi ve %5 ikamet (yerel) vergisinden oluşur. Ulusal ve yerel kısımlar genellikle toplam 20,315% olarak alınır. Bu Japonya'ya özgü bir kuraldır ve hesaplayıcı oranı değiştirmenize izin verir.
- Vade sonu bakiyesi
- Son dönemden sonraki bakiye: tüm yatırımlar artı tüm faizler eksi tüm vergiler.
- Toplam anapara
- Başlangıç anaparası ile her aylık yatırım ve ikramiye ilavesinin toplamı. Faizi içermez.
- Vergi sonrası faiz
- Brüt faizden her dönemde kesilen verginin çıkarılmış hali. Vade sonu bakiyesi eksi toplam anapara ile eşittir.
Sonucunuzu Yorumlamak
Üç ana sayıyı okumak. Toplam anapara, yatırdığınız tutardır. Vade sonu bakiyesi, hesabın sonunda tuttuğu tutardır. Aradaki fark, vergi sonrası faizdir. Yukarıdaki A senaryosunu kullanırsak: 10.489.676 − 10.000.000 = 489.676 yen, bu da brüt faiz 614.514 eksi vergi 124.838 ile eşittir. Yatırımlar zamana yayıldığı için ortalama para, vadenin yalnızca bir kısmında yatırımda kalır; bu nedenle toplam faiz, aynı büyüklükteki tek seferlik bir yatırımın kazandığından çok daha düşüktür.
Etkin net oran. Vergi her dönemin faizinden kesildiğinden, vergi sonrası getiri kabaca nominal oran × (1 − 0,20315) kadardır. %3 oranında bu, yıllık \(3\% \times (1 - 0{,}20315) \approx 2{,}39\%\) eder. Vergi her dönemde alındığı için birleşmeye devam eden faiz, vergi sonrası tutardır. Sonuç, bu nedenle sonda brüt bir toplamı vergilendirmekten çok, bu net oranla birleşmeye yakındır.
Kapalı formül ile neden farklı? Düzenli yatırımlar için klasik gelecek değer formülü, tam ve yuvarlanmamış faiz varsayar. Bu simülasyon ise faiz ve vergiyi her dönem tam yen'e çevirir. Kesme, faizi biraz düşürür; vergiyi kesmek ise net tutarı biraz artırır. Tavan veya yarıyı yukarı yuvarlama sonucu diğer yönde değiştirir. Farklar genellikle dönem başına birkaç yen olur ve çok sayıda dönemde toplanır.
Kısa birleşme dönemlerinin etkisi. Aynı nominal oranda daha sık faiz eklenmesi, faizin daha erken faiz kazanmaya başlaması nedeniyle bakiyeyi biraz yükseltir. Düşük oranlarda etkisi küçüktür. Her dönem içindeki yatırım zamanlaması ile dönem başı veya dönem sonu kuralı, senaryo tablosunda görüldüğü gibi birleşme sıklığı kadar önemli olabilir.
Bu, genel bilgilendirme amaçlı bir simülasyondur; finansal veya vergi danışmanlığı değildir. Gerçek banka ürünleri yuvarlama, faiz ekleme tarihleri, ikramiye işlemleri ve vergi uygulaması bakımından farklılık gösterebilir; koşulları hizmet sağlayıcınızla doğrulayın.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Neden %20,315? Bu, 2013'ten bu yana Japonya'daki faiz gelirine uygulanan standart stopaj oranıdır. Diğer ülkeler veya vergi avantajlı hesaplar için alanı düzenleyebilirsiniz.
Dönem başı ile dönem sonu zamanlaması neyi değiştirir? Yalnızca o dönemdeki katkıların aynı dönem içinde faiz kazanıp kazanmayacağını belirler — "dönem başı" katkıları dönemin başında yatırılmış kabul eder, "dönem sonu" ise dönemin sonunda yatırılmış kabul eder.
Gerçek banka sonuçları birebir aynı mı olur? Yuvarlama kuralları kuruma göre değişir, bu yüzden bunu bir tahmin olarak değerlendirin; bankanızın hesabı hafifçe farklı olabilir.