Bu hesaplayıcı ne işe yarar?
Geçerli ülke: Japonya. Bu araç, sabit tutarlı aylık taksitli bir birikim planını (Japonya'da teigaku tsumitate olarak bilinen "düzenli birikim") modellemektedir. Her ay sabit bir tutar yatırırsınız; isterseniz işe bir başlangıç anaparasıyla başlarsınız; seçtiğiniz sıklıkta bileşik faiz kazanırsınız ve faiz üzerinden vergiyi vade sonunda yalnızca bir kez ödersiniz. Varsayılan %20,315 vergi oranı, Japonya'nın mevduat faizi stopajıdır (gelir vergisi %15 + özel yeniden yapılanma gelir vergisi %0,315 + yerel ikamet vergisi %5) ve Ocak 2013 ve sonrasında vadesi dolan mevduatlar için geçerlidir. Bileşik faiz matematiği evrenseldir; yalnızca varsayılan vergi oranı ile "vade sonunda tek seferlik vergi" kuralı Japonya'ya özgüdür. Orijinal kaynak sayfa parayı 10.000 yenlik birimlerle (man-yen) girer; burada tutarlı kalmak kaydıyla herhangi bir para birimi tutarı kullanabilirsiniz.
Nasıl kullanılır?
Yıllık faiz oranını, yıl cinsinden birikim süresini, aylık yatırım tutarınızı, varsa başlangıç anaparanızı, bileşik faiz yöntemini (aylık, altı aylık veya yıllık), her faiz tahakkukuna uygulanacak yuvarlama kuralını ve vergi yöntemini/oranını girin. Hesaplayıcı; toplam yatırılan tutarı, kazanılan faizi, brüt anapara + faiz toplamını, faiz üzerindeki vergiyi ve vergi sonrası toplamı verir.
Formül
Bakiye başlangıç anaparasından başlar ve her ay bir yatırım eklenir. Her k-aylık tahakkuk tarihinde (ve vade sonunda) faiz şu şekilde işlenir:
$$I = \text{balance} \times r \times \frac{\text{son tahakkuktan bu yana geçen ay sayısı}}{12}$$ardından yuvarlanır. Tüm aylar tamamlandıktan sonra:
$$\text{toplamYatirilan} = \text{baslangicAnaparasi} + \text{aylikYatirim} \times 12 \times \text{yil}$$$$\text{brutFaiz} = \text{brutToplam} - \text{toplamYatirilan}$$$$\text{vergiTutari} = \lfloor \text{brutFaiz} \times \text{vergiOrani} \rfloor$$$$\text{vergiSonrasiToplam} = \text{brutToplam} - \text{vergiTutari}$$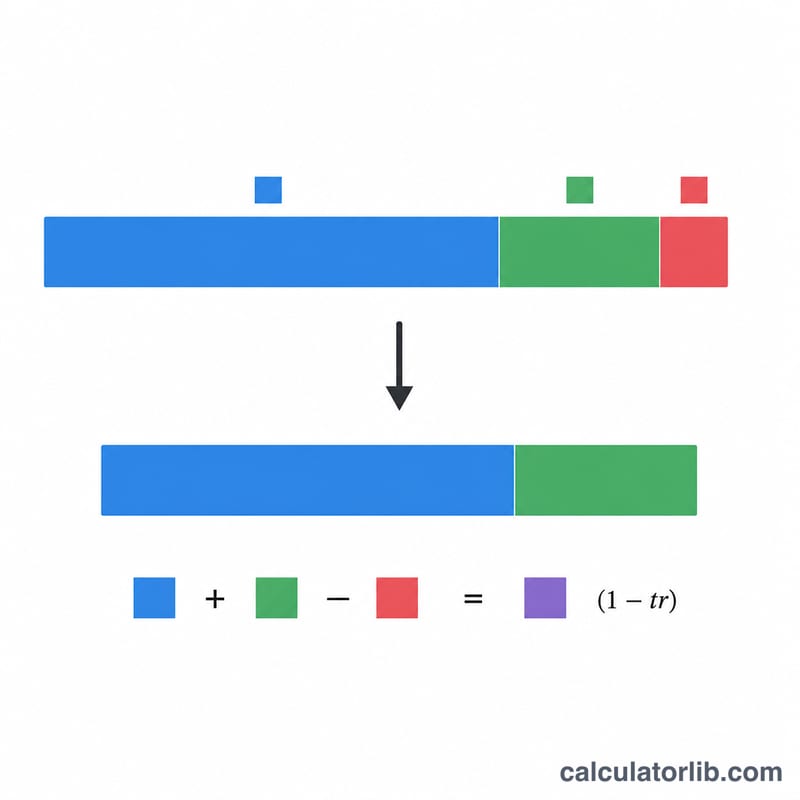
Örnek hesaplama
Oran %3, 2 yıl (24 ay), aylık yatırım 100.000, altı aylık bileşik faiz, aşağı yuvarlama, %20,315 vergi. 6/12/18/24. aylardaki faiz tahakkuklarının her biri \(r \times 0{,}5 = 0{,}015\) kullanır. Bakiye 2.491.360'a ulaşır. Toplam yatırılan = 2.400.000 olduğundan faiz = 91.360 olur. Vergi:
$$\lfloor 91\,360 \times 0{,}20315 \rfloor = 18\,559$$Vergi sonrası toplam = 2.472.801.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Yuvarlama neden önemli? Bankalar genellikle her dönemde faizi tam yene yuvarlayarak (aşağı keserek) işler; bu, birçok dönem boyunca toplamı az da olsa düşürür — varsayılan yöntem aşağı yuvarlamadır.
Dönem başına vergiden farkı nedir? Benzer bir başka araç, faizi her bileşik faiz tahakkukunda vergilendirir; bu araç ise toplam faize vade sonunda tek seferlik vergi uygular.
Sonuç birebir doğru mu? Hayır — gerçek kurumlar tahakkuk ve kesir işleme kurallarında farklılık gösterir, bu nedenle çıkan rakamı yakın bir tahmin olarak değerlendirin.