Toplu Paranın Gelecek Değeri Nedir?
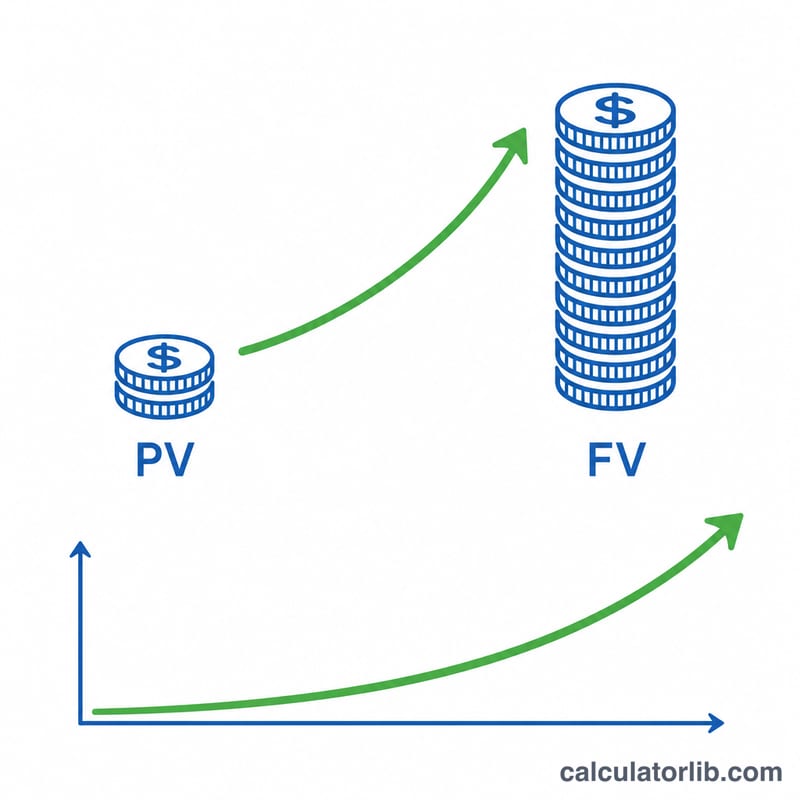
Toplu bir paranın gelecek değeri (GD), tek seferlik yaptığınız bir yatırımın bileşik faiz eklendikten sonra belirli bir yıl sonunda ne kadar olacağını gösterir. Düzenli aralıklarla yapılan birikimlerden farklı olarak burada parayı bir kez yatırır ve büyümesini beklersiniz. Bu hesaplayıcı her para birimi için çalışır; tutarı kendi para biriminizle girmeniz yeterlidir.
Hesaplayıcı Nasıl Kullanılır?
Bugünkü değeri (bugün yatırdığınız tutarı), yıllık faiz oranını yüzde olarak, yatırımda kalacağınız yıl sayısını ve faizin ne sıklıkla bileşikleştiğini (yıllık, altı aylık, üç aylık, aylık veya günlük) girin. Araç, gelecek değeri ve elde edilen toplam faizi birlikte gösterir.
Formülün Açıklaması
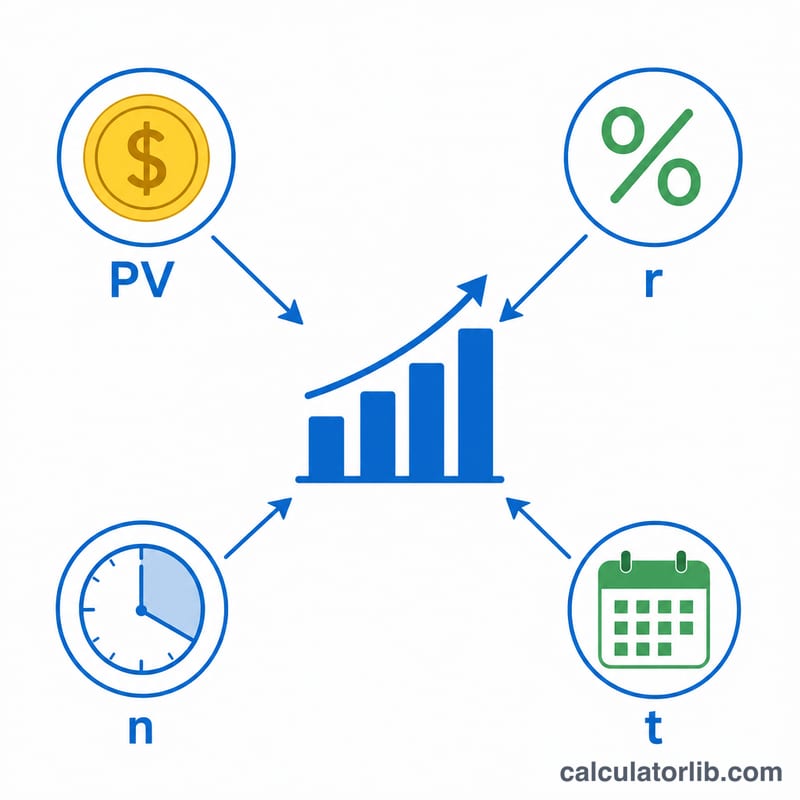
Bileşik faiz formülü $$GD = \text{BD} \left(1 + \frac{r/100}{n}\right)^{n \cdot t}$$ şeklindedir. Burada BD başlangıç tutarınız, r ondalık olarak yazılan yıllık faiz oranı (\(\%5 = 0{,}05\)), n yıl içindeki bileşikleşme dönemi sayısı ve t yıl sayısıdır. Faizin daha sık bileşikleşmesi (yüksek n değeri), faizin daha erken faiz kazanmaya başlamasını sağladığı için sonucu bir miktar artırır.
Örnek Hesaplama
Diyelim ki 10.000 birim parayı %5 yıllık faiz oranıyla, aylık bileşikleşmeyle 10 yıl boyunca yatırdınız. Bu durumda \(r = 0{,}05\), \(n = 12\), \(t = 10\) olur. $$GD = 10000 \times \left(1 + \frac{0{,}05}{12}\right)^{120} \approx 10000 \times 1{,}6470 \approx \mathbf{16470{,}09}$$ Elde edilen toplam faiz ise yaklaşık 6.470,09 olur.
Temel Terimler ve Değişkenler
- Bugünkü değer (PV): Bugün tek seferlik bir toplu tutar olarak yatırılan miktar. Başlangıç anaparasıdır.
- Gelecekteki değer (FV): Bu toplu tutarın vade sonundaki değeri; bileşik faizin tamamını içerir. Hesap makinesi \(FV = PV\left(1+\frac{r}{n}\right)^{nt}\) formülünü kullanır; burada \(r\), yıllık oranın ondalık biçimidir (oran alanına yüzde olarak girilir ve 100'e bölünür).
- Nominal yıllık faiz oranı (r): Bileşik faizin etkisi hesaba katılmadan önce açıklanan yıllık oran. %6 nominal oran, yıllık olarak belirtilen %6 anlamına gelir; bileşik faiz sonrasında fiilen kazanılan %6 olması şart değildir.
- Bileşikleme sıklığı (n): Faizin bakiyeye yıl içinde kaç kez eklendiği. Bu araçta: 1 = yıllık, 2 = yarı yıllık, 4 = üç aylık, 12 = aylık, 365 = günlük.
- Vade (t): Yatırımın yıl cinsinden süresi. Toplam bileşikleme dönemi sayısı \(n \times t\)'dir.
- Bileşik faiz ve basit faiz: Basit faiz yalnızca orijinal anapara üzerinden kazanılır: \(FV = PV(1 + rt)\). Bileşik faiz ise anapara ile daha önce kazanılan faizin toplamı üzerinden kazanılır; bu nedenle büyüme zamanla hızlanır.
- Nominal ve reel getiri: Nominal getiri, parasal açıdan ham yüzde büyümedir. Reel getiri enflasyona göre düzeltilir; yaklaşık olarak nominal eksi enflasyon, tam olarak ise \(\frac{1+\text{nominal}}{1+\text{enflasyon}} - 1\) şeklindedir.
- Efektif yıllık oran (EAR): Yılda bir kez bileşiklendirildiğinde, nominal oranın yılda \(n\) kez bileşiklendirilmesiyle aynı büyümeyi veren oran. \(EAR = \left(1+\frac{r}{n}\right)^{n} - 1\). Örneğin, aylık bileşiklenen %12 nominal oran \((1.01)^{12} - 1 \approx 12.68\%\) verir.
Sonucu Yorumlama
Gelecekteki değer, aynı oranın tüm vade boyunca geçerli olduğunu ve hiçbir şey eklenmeyip çekilmediğini varsayan bir nominal projeksiyondur. Girdilerin matematiksel bir sonucudur; garanti edilmiş veya tahmin edilmiş bir sonuç değildir. Gerçek yatırımların oranları zamanla değişebilir.
Anapara ve faiz. Sonuç iki kısma ayrılır: anapara (orijinal PV) ve kazanılan faiz, \(FV - PV\). Örneğin, 12 yıl boyunca yıllık bileşiklenen %6 oranında 10.000 $ için \(FV = 10{,}000 \times (1.06)^{12} \approx\) $20.121,96. Bunun 10.000 $'ı anapara, yaklaşık 10.121,96 $'ı ise kazanılan faizdir.
Büyüme katsayısı. \(FV / PV\) hesabı, orijinal tutarın kaç kat büyüdüğünü gösterir. Örnekte \(20{,}121.96 / 10{,}000 \approx 2.01\) olup tutar yaklaşık iki katına çıkmıştır.
72 kuralı. Paranın iki katına çıkması için yaklaşık yıl sayısı \(72 / \text{oran yüzde olarak}\)'dir. %6'da \(72/6 = 12\) yıl olup kesin değer olan yaklaşık 11,9 yıla yakındır. Kural yaklaşık %6 ila %10 arasındaki oranlarda en iyi sonucu verir ve yalnızca bir tahmindir.
Dahil olmayanlar. Hesaplama vergileri, hesap veya fon ücretlerini ve enflasyonu dahil etmez. Bunların her biri, gerçekte elinizde kalan tutarı veya sonucun satın alma gücünü düşürür. Reel (enflasyona göre düzeltilmiş) değer, gösterilen nominal rakamdan daha düşük olacaktır.
Bu, hesaplamayı anlamaya yönelik genel bilgidir, finansal tavsiye değildir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-12 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bileşikleşme sıklığı gerçekten önemli mi? Evet, ancak etkisi sınırlıdır. Aynı %5 oranı 10 yılda 10.000 parayı yıllık bileşikleşmede yaklaşık 16.289'a, aylık bileşikleşmede ise 16.470'e çıkarır.
Hangi oranı kullanmalıyım? Yatırımınızın beklenen yıllık getirisini kullanın. Mevduat hesapları, tahviller ve hisse senetleri birbirinden farklıdır; uzun vadeli planlamada temkinli davranın.
Enflasyon hesaba katılıyor mu? Hayır. Sonuç nominal değer olarak verilir. Gerçek (enflasyona göre düzeltilmiş) değeri tahmin etmek için beklenen enflasyon oranını faiz oranından çıkarın.