Gelecek Değer Hesaplayıcı Nedir?
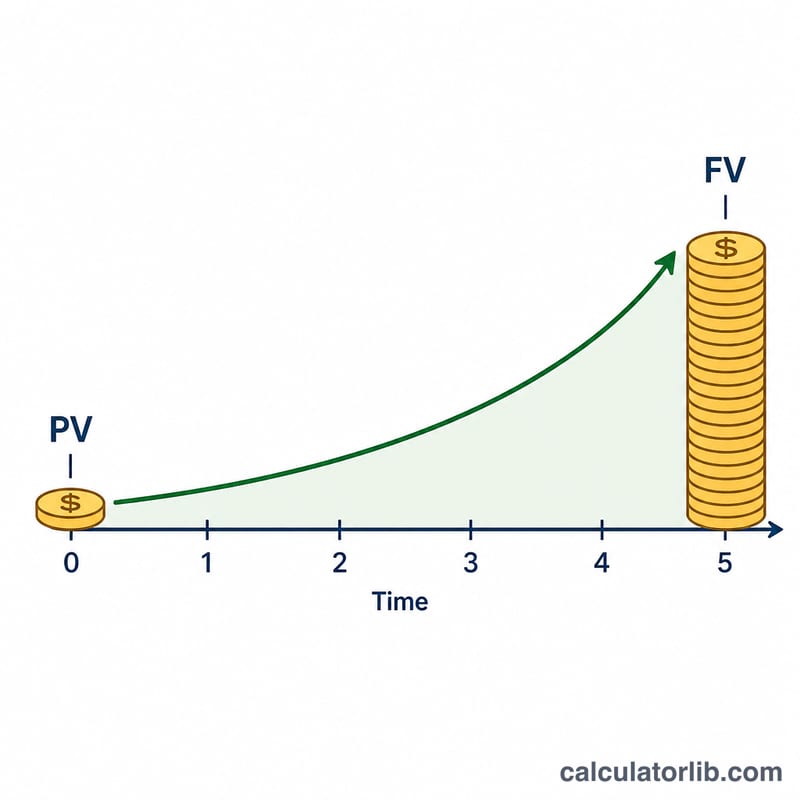
Bu hesaplayıcı, tek seferde yatırdığınız bir paranın bileşik faiz kazandıktan sonra gelecekte ne kadar değere ulaşacağını gösterir. Bugün elinizde bulunan tutarı (bugünkü değer), yıllık faiz oranını, yatırım süresini ve faizin hangi sıklıkta bileşikleştiğini girersiniz. Araç size hem gelecek değeri (FV) hem de Gelecek Değer Faiz Faktörü'nü (FVIF) verir; yani bugünün parasını yarının parasına dönüştüren çarpanı.
Nasıl Kullanılır?
Bugünkü Değer'i (yatırım tutarınız), yıllık Faiz Oranı'nı yüzde olarak (örneğin %5,25 için 5.25), Yıl Sayısı'nı (3,5 gibi ondalıklı değerler de geçerlidir) girin ve bir bileşikleşme sıklığı seçin: Günlük, Aylık, Üç Aylık ya da Yıllık. Aynı nominal oran için daha sık bileşikleşme, gelecek değeri bir miktar yükseltir.
Formülün Açıklaması
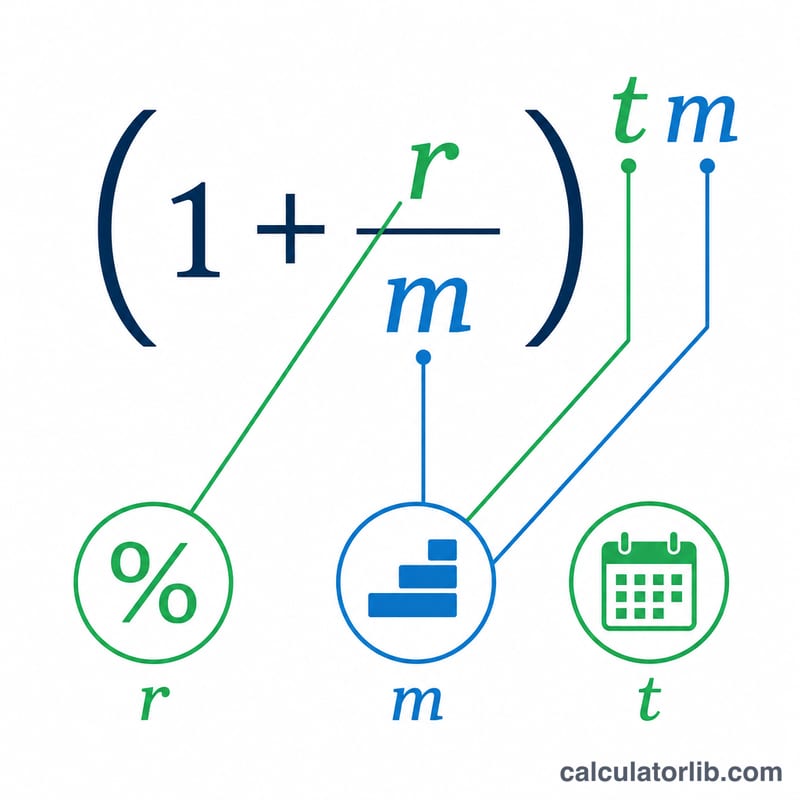
Genel bileşik faiz formülü şudur: $$FV = PV \times (1 + i)^{n}$$ Yıllık girdileri kullanmak için şöyle dönüştürürüz: dönemsel oran \(i = (\text{oran}/100) / m\) ve toplam dönem sayısı \(n = \text{yıl} \times m\); burada \(m\) yılda kaç kez bileşikleşme olduğunu gösterir. FVIF ise basitçe \((1 + i)^{n}\) ifadesidir, yani PV'yi çarpan kısım. Doğrudan bu çarpan olarak hesaplandığı için, PV sıfır olsa bile geçerliliğini korur.
Örnek Hesaplama
Diyelim ki 12.487,16 $ tutarını 3,5 yıl boyunca %5,25 oranla Aylık bileşikleşmeyle (m = 12) yatırdınız. Bu durumda \(i = 0{,}0525 / 12 = 0{,}004375\) ve \(n = 3{,}5 \times 12 = 42\) olur. \(\text{FVIF} = (1{,}004375)^{42} \approx 1{,}20123\) olduğundan, $$FV = 12.487{,}16 \times 1{,}20123 \approx \mathbf{15.000{,}00\ \$}$$ çıkar.
Anahtar Terimler Tanımlandı
- Bugünkü Değer (PV)
- Bugün mevcut olan veya yatırılan para miktarı — faiz kazanılmadan önce başlangıç toplu tutarı.
- Gelecek Değer (FV)
- Mevcut toplu tutarının bileşik faiz uygulandıktan sonra belirtilen bir gelecek tarihindeki değeri, şu şekilde hesaplanır: \(FV = PV \times (1+i)^n\).
- FVIF (Gelecek Değer Faiz Faktörü)
- Belirli bir periyodik oran ve periyot sayısı için bugünkü değeri gelecek değerine dönüştüren çarpan \((1+i)^n\). \(FV = PV \times FVIF\).
- Nominal yıllık oran (r)
- Yıllık faiz oranı olarak ifade edilen, yılın içinde faizin ne sıklıkta bileşiklendiği dikkate alınmadan önce belirtilen oran, yüzde olarak ifade edilir.
- Periyodik oran (i)
- Her bir bileşikleme periyodunda uygulanan faiz oranı, nominal yıllık oranın bileşikleme sıklığına bölünmesiyle bulunur: \(i = \dfrac{r/100}{m}\).
- Bileşikleme sıklığı (m)
- Yılda faizin kaç kez hesaplanıp bakiyeye eklendiği — örneğin 1 (yıllık), 4 (üç aylık), 12 (aylık) veya 365 (günlük).
- Periyot sayısı (n)
- Yatırım döneminde toplam bileşikleme periyot sayısı: \(n = t \cdot m\).
- Dönem (t)
- Paranın yatırıldığı sürenin uzunluğu, yıl cinsinden ifade edilir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
FVIF nedir? Gelecek Değer Faiz Faktörü, büyüme çarpanıdır: herhangi bir bugünkü değeri bu faktörle çarptığınızda, seçtiğiniz oran, vade ve bileşikleşme için gelecek değeri elde edersiniz.
Bileşikleşme sıklığı önemli mi? Evet. Sabit bir nominal oran için daha sık bileşikleşme (Günlük > Aylık > Üç Aylık > Yıllık) daha yüksek bir gelecek değer verir; çünkü faiz daha erken faiz kazanmaya başlar.
Kesirli yıl kullanabilir miyim? Evet. 3,5 yıl gibi bir değer sorunsuz çalışır; hesaplama kesirli üs kullandığından sonuç tam doğrulukta olur.