Bu araç ne işe yarar?
Bu hesaplayıcı, tek seferde toplu para yatırılan bir mevduat sertifikasının (İngilizce "Certificate of Deposit", kısaca CD) vade sonundaki değerini bileşik faizle tahmin eder. CD, ABD'de ve bazı ülkelerde bankalar ile kredi birlikleri (credit union) tarafından sunulan bir vadeli mevduat türüdür: belirli bir tutarı, sabit bir vade ve faiz oranı üzerinden kilitlersiniz; banka da CD vadesine ulaşana kadar bileşik faiz işletir. Türkiye'deki klasik vadeli mevduat hesaplarına benzer ancak vergi ve faiz kuralları ülkeden ülkeye değişir. Yatırdığınız tutarı, vadeyi, oranı ve bileşik faiz sıklığını girin; vade sonu değerini, kazanılan toplam faizi, yıllık efektif getiriyi (APY) ve yıl yıl büyüme tablosunu görün. İsteğe bağlı vergi oranı alanı, basitleştirilmiş bir vergi sonrası tahmin sunar.
Nasıl kullanılır?
Başlangıç Yatırımı alanına yatırdığınız toplu tutarı, Vade alanına ay cinsinden süreyi ve nominal yıllık Faiz Oranı (APR) değerini girin. Faizin ne sıklıkla bileşikleneceğini seçin — varsayılan aylıktır ve CD'lerde yaygındır. Dilerseniz ödenecek vergiyi tahmin etmek için Faiz Üzerinden Vergi Oranı girebilirsiniz. Hesaplayıcı, ek yatırım yapılmadığını ve faizin vade sonuna kadar CD içinde yeniden değerlendirildiğini varsayar.
Formül açıklaması
Vade sonu değeri
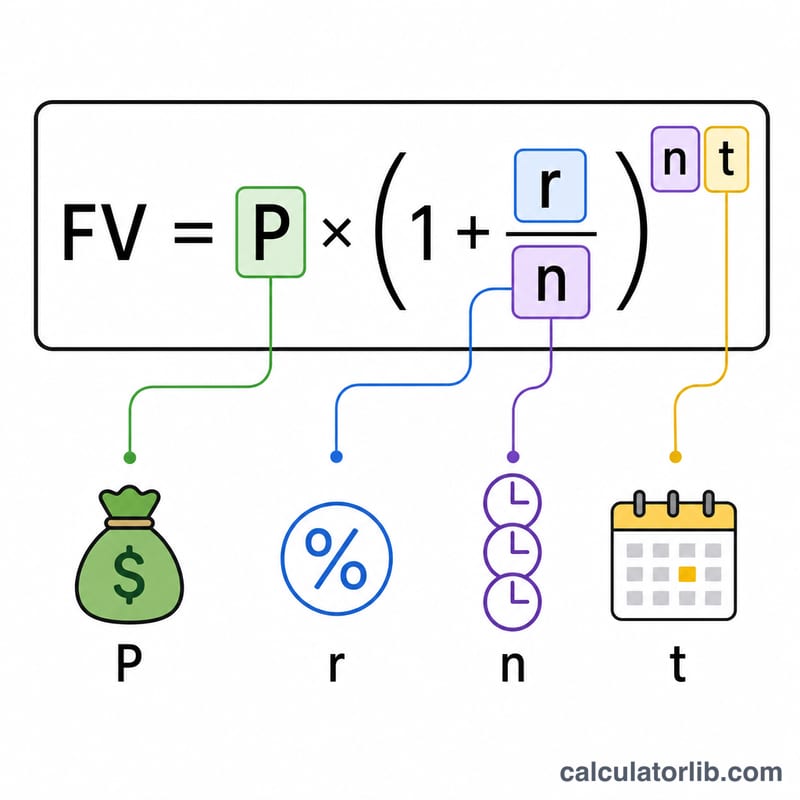
$$\text{FV} = P \left(1 + \frac{r}{n}\right)^{n t}$$şeklindedir; burada \(P\) anaparayı, \(r\) yıllık oranı (ondalık olarak), \(n\) yılda kaç kez bileşikleme yapıldığını ve \(t\) yıl cinsinden vadeyi (ay ÷ 12) ifade eder. Toplam faiz, \(\text{FV} - P\) olarak bulunur. Yıllık efektif getiri ise
$$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$formülüyle hesaplanır ve faiz yılda birden fazla bileşiklendiğinde nominal orandan her zaman daha yüksek çıkar.
Örnek hesaplama
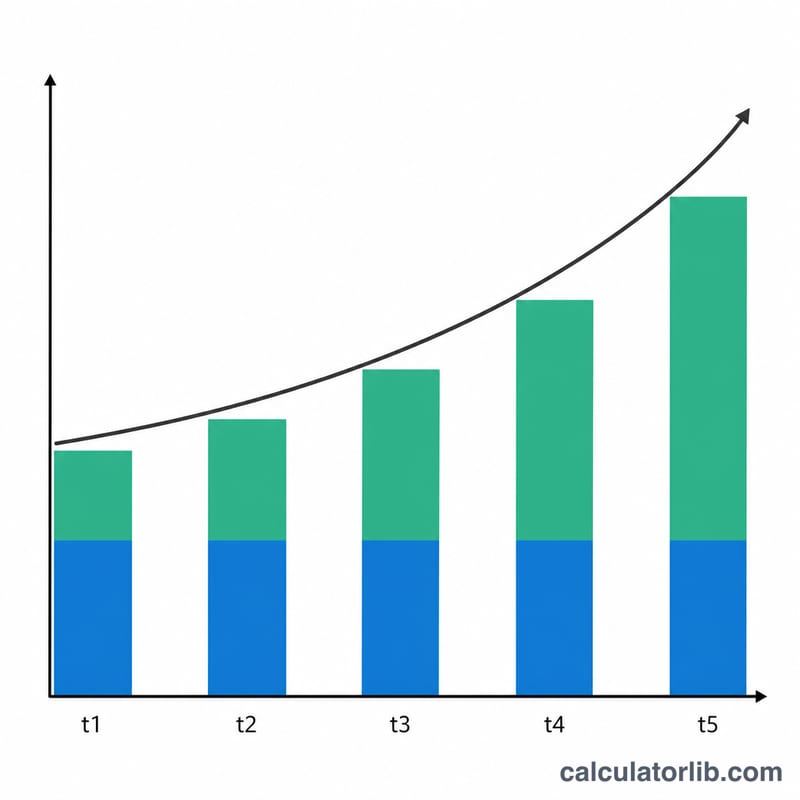
20.000 $ tutarı, %5,5 oranla aylık bileşik faizle 60 ay (5 yıl) için yatırdığınızı düşünelim. Bir yıllık büyüme \((1 + 0{,}055/12)^{12} \approx 1{,}056408\) ile çarpılır, dolayısıyla APY ≈ %5,641 olur. 5 yıl sonra
$$\text{FV} \approx 26.314{,}08 \text{ \$}$$ve toplam faiz ≈ 6.314,08 $ olur. %22 vergi oranıyla ödenecek vergi ≈ 1.389,10 $ ve vergi sonrası değer ≈ 24.924,98 $ olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
APY ile faiz oranı aynı şey mi? Hayır. Faiz oranı nominal yıllık orandır; APY ise bileşiklemeyi de hesaba katar ve bir yılda gerçekte ne kazandığınızı yansıtır.
Düzenli (tekrarlayan) yatırımları içerir mi? Hayır — bu araç, ek katkı yapılmayan tek seferlik toplu bir CD'yi modeller.
Vergi tahmini ne kadar doğru? Toplam faiz üzerinden hesaplanan basitleştirilmiş, sabit oranlı bir tahmindir. Uygulamada CD faizi genellikle kazanıldıkça yıllık olarak vergilendirilir ve kurallar ülkeden ülkeye değişir; bu yüzden vergi sonrası rakamı kabaca bir fikir olarak değerlendirin.