Bugünkü Değer Nedir?
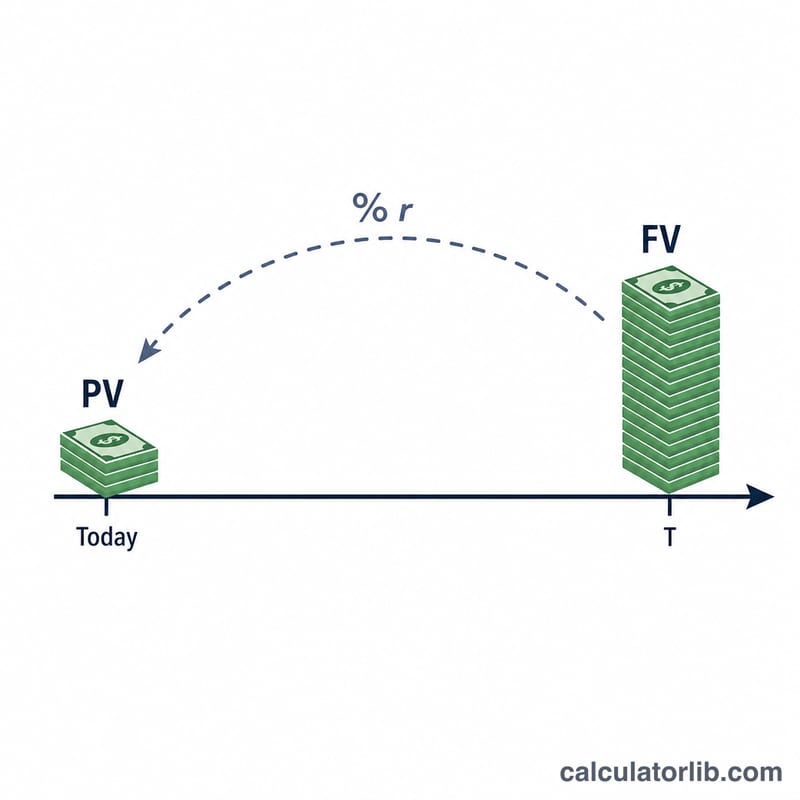
Bugünkü değer (PV), gelecekte belirli bir tarihte alacağınızı beklediğiniz bir para tutarının şu anki karşılığıdır. Para zaman içinde getiri sağlayabildiği için, bugün elinizdeki 1 lira, yarın alacağınız 1 liradan daha değerlidir. Bu araç şu soruyu yanıtlar: "Belirli bir gelecekteki tutara ulaşmak için bugün ne kadar yatırım yapmam gerekir?" ya da aynı anlama gelen şekliyle: "Gelecekte alınacak bir ödeme aslında bugün ne kadar eder?"
Hesaplama Aracı Nasıl Kullanılır?
Üç değer girin: Gelecekteki Değer (FV) — ileride alacağınız tutar; Yıllık İskonto Oranı yüzde olarak (beklediğiniz getiri ya da faiz oranı); ve yıl cinsinden Dönem Sayısı. Araç, bugünkü değeri anında hesaplar; ayrıca toplam iskonto tutarını ve uygulanan iskonto faktörünü de gösterir.
Formülün Açıklaması
Temel denklem şu şekildedir:
$$PV = \dfrac{FV}{(1 + r)^n}$$Burada FV gelecekteki tutarı, r dönemlik iskonto oranını (ondalık olarak) ve n dönem sayısını ifade eder. Paydadaki \((1 + r)^n\) ifadesi iskonto faktörüdür; bugünkü 1 liranın ne kadara büyüyeceğini gösterir. Gelecekteki değeri bu faktöre böldüğümüzde bileşik getiri etkisini ayıklayarak tutarın bugünkü karşılığını elde ederiz.
Örnek Hesaplama
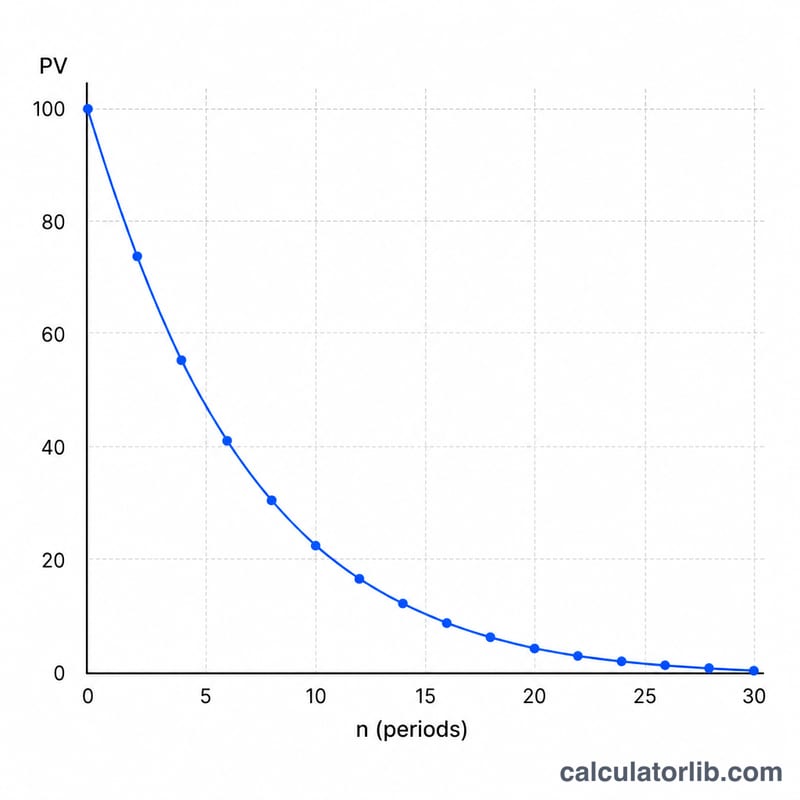
Diyelim ki size 10 yıl sonra 10.000 lira ödeneceği taahhüt edildi ve iskonto oranınız yıllık %5. İskonto faktörü \((1{,}05)^{10} \approx 1{,}628895\) olur. Buradan
$$PV = \dfrac{10.000}{1{,}628895} \approx 6.139{,}13 \text{ lira}$$bulunur. Yani %5 oranla on yıl sonra alınacak 10.000 lira, bugün yaklaşık 6.139 lira değerindedir — aradaki iskonto kabaca 3.861 liradır.
Ana Terimler ve Değişkenler
Bu hesap makinesi \(PV = \dfrac{FV}{(1 + r)^n}\) formülünü kullanır; burada oran yüzde olarak girilir ve ondalık sayıya çevrilir (\(r = \text{Oran}/100\)). Aşağıdaki terimler her girdi ve çıktıyı açıklar.
-
Gelecekteki Değer (FV) – alan
fv - Gelecekte belirli bir zamanda almayı veya ödemeyi beklediğiniz para tutarı; nominal (yüzeysel, itibari) değerle ifade edilir. Örnek: 5 yıl sonra vadesi gelen 10.000 $'lık bir ödeme.
- Bugünkü Değer (PV)
- Bu gelecekteki tutarın bugünkü değeri; alınana kadar geçen süre ile o sürede kazanabileceğiniz getiri veya üstlendiğiniz risk göz önünde bulundurularak iskonto edilmiş halidir. İskonto oranı pozitifken PV, genellikle FV'den küçüktür.
-
İskonto Oranı (r) – alan
rate - Gelecekteki parayı bugünkü paraya çevirmek için kullanılan yıllık (veya dönem başına) yüzde oranı. Genellikle beklenen yatırım getirisini, sermaye maliyetini, alternatif yatırımların faizini veya riske göre ayarlanmış gereken getiriyi yansıtır. Daha yüksek iskonto oranı, daha düşük bugünkü değer verir.
- İskonto Faktörü
- Gelecekteki bir tutarı bugünkü değerine dönüştüren çarpan: \(\dfrac{1}{(1 + r)^n}\). Örneğin \(r = 5\%\) ve \(n = 2\) için iskonto faktörü \(\dfrac{1}{1.05^2} = \dfrac{1}{1.1025} \approx 0.9070\) olur. Dolayısıyla \(PV = FV \times \text{iskonto faktörü}\).
-
Dönem Sayısı (n) – alan
years - Bugün ile gelecekteki tutarın alınacağı tarih arasındaki bileşik faiz dönemlerinin sayısı. Bu hesap makinesinde alan "Yıl" olarak etiketlendiği için yıl sayısını ifade eder. Bekleme süresi uzadıkça bugünkü değer düşer.
- Paranın Zaman Değeri
- Bugün elde edilebilen bir paranın, aynı miktardaki parayla daha sonra elde edilebilecek paradan daha değerli olduğu ilkesi; çünkü bugünkü para getiri sağlamak üzere yatırılabilir ve gelecekteki tutarlar enflasyon ve belirsizlik taşır. İskonto, bu ilkenin hesaplamalarda uygulanma yoludur.
Oran dönemini dönem sayısıyla eşleştirin
Oran ve dönem sayısı aynı zaman birimini kullanmalıdır. Bu hesap makinesi oranı yıllık oran, dönemleri ise yıl olarak kabul eder; bu nedenle yıllık oranı yıl sayısıyla birlikte girin.
- Yıllık oran, yıl: yılda %6 oranla 3 yıl için rate = 6 ve years = 3 anlamına gelir.
- Aylık dönemler: aylar üzerinden iskonto yapmak istiyorsanız aylık oran ve ay sayısı kullanın. %6 yıllık oran, basit bir yaklaşımla yaklaşık ayda %0,5'tir (6 ÷ 12) ve 3 yıl 36 aydır. Yıllık oranı ay sayısıyla (ya da tersini) karıştırmak çok yanlış bir sonuç verir.
- Kesirli yıllar: yıl alanı ondalık sayı kabul ediyorsa 18 ay, yıllık oranla birlikte 1,5 yıl olarak girilebilir. Bu, kesirli bir üssün üzerine yıllık bileşiklemenin uygulandığını varsayar.
Yıllık oranı 12'ye bölmenin nominal bir yaklaşım olduğunu unutmayın; etkin yıllık \(r\) oranına karşılık gelen tam aylık oran \((1 + r)^{1/12} - 1\)'dir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Hangi iskonto oranını kullanmalıyım? Aynı parayı başka bir yerde gerçekçi biçimde elde edebileceğiniz getiriyi, sermaye maliyetinizi ya da nakit akışının riskini ve enflasyonu yansıtan bir faiz oranını kullanabilirsiniz.
Daha yüksek bir oran bugünkü değeri artırır mı, azaltır mı? Daha yüksek bir iskonto oranı bugünkü değeri düşürür; çünkü gelecekteki para daha sert şekilde iskonto edilir.
n bir kesir olabilir mi? Evet — kısmi dönemler girebilirsiniz (örneğin 2,5 yıl) ve formül, kesirli üsler sayesinde yine doğru sonuç verir.