¿Qué es el valor actual?
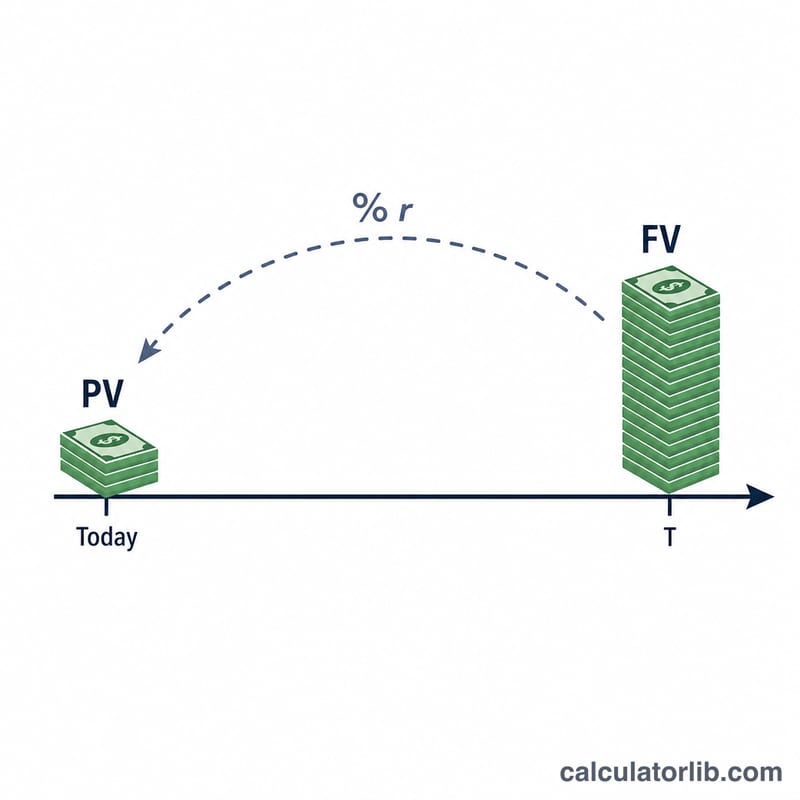
El valor actual (VA) es lo que vale hoy una suma de dinero que esperas recibir en algún momento del futuro. Como el dinero puede generar rendimientos con el paso del tiempo, un euro hoy vale más que un euro mañana. Esta calculadora responde a la pregunta: «¿Cuánto tendría que invertir hoy para llegar a una determinada cantidad en el futuro?» —o, dicho de otro modo, «¿Cuánto vale realmente ahora mismo un pago futuro?».
Cómo usar esta calculadora
Introduce tres datos: el Valor Futuro (VF) —la cantidad que recibirás más adelante—, la tasa de descuento anual en porcentaje (tu rentabilidad exigida o tipo de interés) y el número de periodos en años. La herramienta calcula al instante el valor actual, junto con el descuento total y el factor de descuento aplicado.
La fórmula explicada
La ecuación clave es $$VA = \dfrac{VF}{(1 + r)^n}$$ donde VF es la cantidad futura, r es la tasa de descuento por periodo (en formato decimal) y n es el número de periodos. El denominador \((1 + r)^n\) es el factor de descuento: representa cuánto crecería hoy 1 €. Al dividir el valor futuro entre él, eliminas el efecto del interés compuesto y obtienes el equivalente de hoy.
Ejemplo práctico
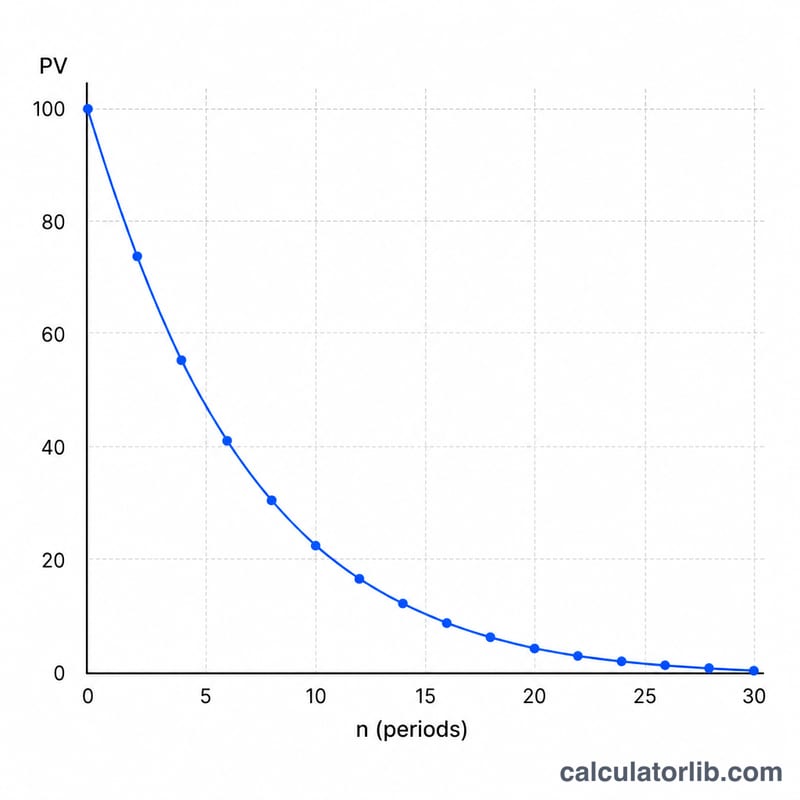
Imagina que te prometen 10.000 € dentro de 10 años y tu tasa de descuento es del 5 % anual. El factor de descuento es \((1{,}05)^{10} \approx 1{,}628895\). Entonces $$VA = \dfrac{10.000}{1{,}628895} \approx 6.139{,}13 \text{ €}$$ Así que recibir 10.000 € dentro de una década equivale a unos 6.139 € hoy con una tasa del 5 %, es decir, un descuento de aproximadamente 3.861 €.
Términos clave y variables
Esta calculadora utiliza la fórmula \(PV = \dfrac{FV}{(1 + r)^n}\), donde la tasa se introduce como porcentaje y se convierte en decimal (\(r = \text{Tasa}/100\)). Los términos siguientes explican cada dato de entrada y de salida.
-
Valor futuro (FV) – campo
fv - La cantidad de dinero que espera recibir o pagar en un momento específico del futuro, expresada en términos nominales (valor nominal). Ejemplo: un pago de 10.000 $ con vencimiento en 5 años.
- Valor presente (PV)
- El valor actual de esa suma futura, después de descontar el tiempo hasta su recepción y el rendimiento que podría obtener o el riesgo que asume mientras tanto. El PV suele ser menor que el FV cuando la tasa de descuento es positiva.
-
Tasa de descuento (r) – campo
rate - El porcentaje anual (o por periodo) que se utiliza para convertir dinero futuro en dinero de hoy. Suele reflejar un rendimiento de inversión esperado, un costo de capital, una tasa de interés de alternativas o una tasa requerida ajustada por riesgo. Una tasa de descuento más alta da como resultado un valor presente más bajo.
- Factor de descuento
- El multiplicador \(\dfrac{1}{(1 + r)^n}\) que convierte una cantidad futura en su valor presente. Por ejemplo, con \(r = 5\%\) y \(n = 2\), el factor de descuento es \(\dfrac{1}{1.05^2} = \dfrac{1}{1.1025} \approx 0.9070\). Por lo tanto, \(PV = FV \times \text{factor de descuento}\).
-
Periodos (n) – campo
years - El número de periodos de capitalización entre hoy y la fecha en que se recibe la suma futura. En esta calculadora el campo se denomina Años, por lo que cuenta años. Cuanto más largo sea el tiempo de espera, menor será el valor presente.
- Valor temporal del dinero
- El principio según el cual una suma de dinero disponible ahora vale más que la misma suma en el futuro, porque el dinero disponible hoy puede invertirse para obtener un rendimiento, y porque los importes futuros conllevan inflación e incertidumbre. El descuento es la forma de aplicar este principio en los cálculos.
Haga coincidir el periodo de la tasa con el número de periodos
La tasa y el número de periodos deben utilizar la misma unidad de tiempo. Esta calculadora trata la tasa como una tasa anual y los periodos como años, así que introduzca una tasa anual con un número de años.
- Tasa anual, años: 6 % anual durante 3 años significa tasa = 6 y años = 3.
- Periodos mensuales: si desea descontar en meses, utilice una tasa mensual y un número de meses. Una tasa anual del 6 % equivale aproximadamente a 0,5 % mensual (6 ÷ 12) como aproximación simple, y 3 años son 36 meses. Mezclar una tasa anual con un número de meses (o al revés) da un resultado muy incorrecto.
- Años fraccionarios: si el campo de años acepta decimales, 18 meses pueden introducirse como 1,5 años con la tasa anual. Esto supone capitalización anual aplicada a un exponente fraccionario.
Tenga en cuenta que dividir una tasa anual entre 12 es una aproximación nominal; la tasa mensual exacta equivalente a una tasa anual efectiva \(r\) es \((1 + r)^{1/12} - 1\).
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Qué tasa de descuento debo usar? Utiliza la rentabilidad que podrías obtener de forma realista en otra inversión, tu coste de capital o un tipo de interés que refleje el riesgo y la inflación del flujo de caja.
¿Una tasa más alta aumenta o reduce el valor actual? Una tasa de descuento más alta reduce el valor actual, porque el dinero futuro se descuenta con mayor intensidad.
¿Puede ser n un número decimal? Sí. Puedes introducir periodos parciales (por ejemplo, 2,5 años) y la fórmula sigue funcionando con exponentes fraccionarios.