¿Qué es la calculadora de objetivo de beneficio?
La calculadora de objetivo de beneficio te indica cuántos ingresos debe generar tu negocio para alcanzar una meta de beneficio concreta. En lugar de fijar objetivos de ventas a ciegas, trabajas hacia atrás partiendo del beneficio que quieres conseguir y teniendo en cuenta tanto tus costes fijos como la parte de cada venta que se llevan los costes variables. Es una herramienta universal de planificación financiera que funciona con cualquier moneda y en cualquier sector.
Cómo usarla
Introduce tres datos: tus costes fijos (alquiler, sueldos, seguros… gastos que no cambian con el volumen de ventas), tu beneficio objetivo (el beneficio que quieres que te quede) y tu ratio de costes variables (los costes variables, como materiales y comisiones, expresados como porcentaje de los ingresos). La calculadora te devuelve los ingresos totales que necesitas alcanzar, junto con tu margen de contribución y un desglose estimado de costes.
La fórmula explicada
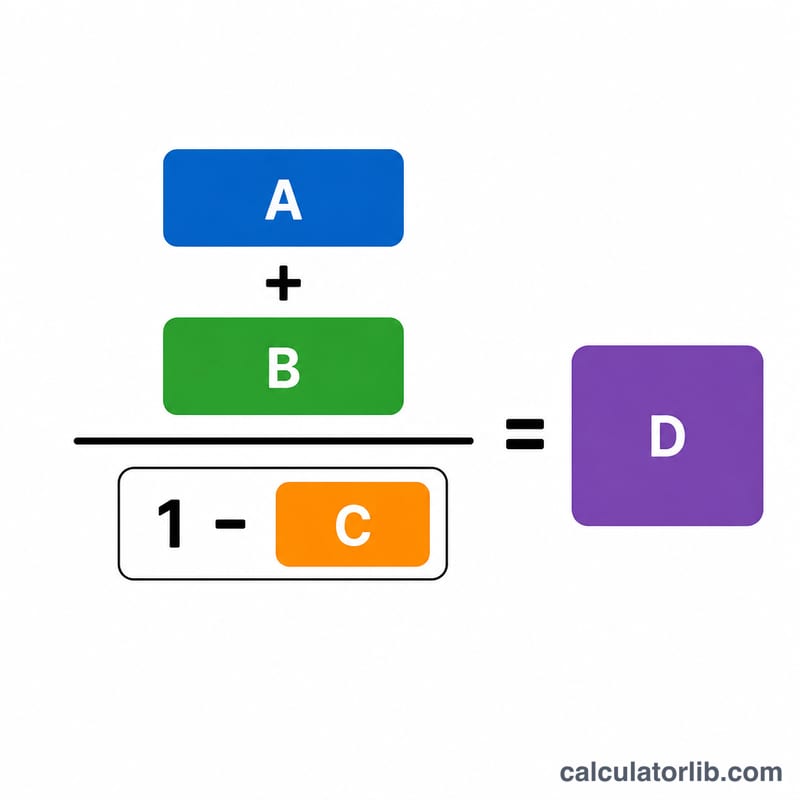
$$\text{Ingresos necesarios} = \dfrac{\text{Costes fijos} + \text{Beneficio objetivo}}{1 - \text{Ratio de costes variables}}$$ El denominador, \(1\) menos el ratio de costes variables, es tu ratio de margen de contribución: la fracción de cada euro (o dólar) de venta que queda disponible para cubrir los costes fijos y generar beneficio. Al dividir el importe total que necesitas cubrir (costes fijos más meta de beneficio) entre ese margen, obtienes la cifra de ventas requerida.
Ejemplo práctico
Imagina que tus costes fijos son 20.000 $, tu beneficio objetivo es 10.000 $ y los costes variables suponen el 40 % de los ingresos. El margen de contribución es \(1 - 0{,}40 = 0{,}60\). $$\text{Ingresos necesarios} = \frac{20.000 + 10.000}{0{,}60} = \frac{30.000}{0{,}60} = \mathbf{50.000\ \$}$$ Con 50.000 $ de ventas, los costes variables ascienden a 20.000 $, lo que deja 30.000 $ para cubrir los 20.000 $ de costes fijos y obtener el beneficio de 10.000 $.
Ingresos necesarios en distintos escenarios
La tabla mantiene los costos fijos en $20,000 y cambia la proporción de costos variables y la utilidad objetivo. Razón de margen de contribución (CMR) = 1 − proporción de costos variables, e ingreso necesario = (Costos fijos + Utilidad objetivo) ÷ CMR.
| Escenario | Proporción de costos variables | Razón de margen de contribución | Utilidad objetivo | Fijos + utilidad | Ingreso necesario |
|---|---|---|---|---|---|
| A | 30% | 70% | $10,000 | $30,000 | $42,857.14 |
| B | 40% | 60% | $10,000 | $30,000 | $50,000 |
| C | 50% | 50% | $10,000 | $30,000 | $60,000 |
| D | 60% | 40% | $10,000 | $30,000 | $75,000 |
| E | 50% | 50% | $20,000 | $40,000 | $80,000 |
Ejemplo para el escenario C: \(\dfrac{20{,}000 + 10{,}000}{1 - 0.50} = \dfrac{30{,}000}{0.50} = 60{,}000\). Pasar de una proporción de costos variables de 30% a 60% (de A a D) eleva el ingreso necesario de unos $42,857 a $75,000 para la misma meta de utilidad.
Interpretación de su ingreso necesario
El ingreso necesario es el nivel de ventas en el que el margen de contribución total cubre los costos fijos y deja su utilidad objetivo. Puede dividirse en dos partes:
$$\text{Ingreso necesario} = \frac{\text{Costos fijos}}{\text{CMR}} + \frac{\text{Utilidad objetivo}}{\text{CMR}}$$
La primera parte es el ingreso de equilibrio y la segunda son las ventas adicionales necesarias para obtener utilidad. En el escenario C (CMR 50%), el ingreso de equilibrio es \(20{,}000 \div 0.50 = 40{,}000\) y la parte de utilidad es \(10{,}000 \div 0.50 = 20{,}000\), con un total de $60,000.
- Cada $1 adicional de utilidad requiere \(1 \div \text{CMR}\) más en ventas: $2.00 con un margen de 50%, $2.50 con un margen de 40%.
- Un margen de contribución más bajo aumenta drásticamente el ingreso necesario. Con un margen de 40%, los mismos $30,000 (fijos + utilidad) requieren $75,000 en ventas, frente a $42,857 con 70%.
- Compárelo con las ventas actuales. Reste sus ingresos actuales del ingreso necesario para ver la brecha. Por ejemplo, si las ventas actuales son $45,000 y el ingreso necesario es $60,000, la brecha es de $15,000.
Límites: el resultado es la utilidad operativa antes de impuestos. Supone que los costos fijos se mantienen constantes y que los costos variables aumentan en proporción a las ventas dentro del rango considerado, lo cual puede no cumplirse con cambios grandes en el volumen. Esta es información general, no asesoría financiera.
Términos clave
- Costos fijos
- Costos que se mantienen iguales sin importar el volumen de ventas dentro de un rango normal, como el alquiler, los salarios fijos, los seguros y los pagos de préstamos.
- Costos variables
- Costos que cambian en proporción a las ventas o la producción, como materiales, empaques, comisiones de venta y tarifas de procesamiento de pagos.
- Proporción de costos variables
- Costos variables como porcentaje de los ingresos (costos variables ÷ ingresos × 100).
- Margen de contribución
- Ingresos menos costos variables; la cantidad disponible para cubrir los costos fijos y luego generar utilidad.
- Razón de margen de contribución
- Margen de contribución dividido entre los ingresos, igual a 1 − proporción de costos variables (en forma decimal).
- Utilidad objetivo (operativa)
- La utilidad que desea obtener antes de impuestos sobre la renta, después de cubrir los costos fijos y variables.
- Ingreso de equilibrio
- El nivel de ventas en el que la utilidad es cero: costos fijos ÷ razón de margen de contribución.
- Ingreso necesario
- Las ventas necesarias para alcanzar la utilidad objetivo: (costos fijos + utilidad objetivo) ÷ razón de margen de contribución.
Preguntas frecuentes
¿Qué es el ratio de costes variables? Son los costes variables totales divididos entre los ingresos, expresados en porcentaje. Si los materiales y las comisiones cuestan 40 $ por cada 100 $ de ventas, el ratio es del 40 %.
¿Por qué el ratio debe ser inferior al 100 %? Si los costes variables igualan o superan el 100 % de los ingresos, cada venta genera pérdidas y ningún nivel de ingresos podrá producir beneficio: el margen de contribución tiene que ser positivo.
¿Incluye los impuestos? No. El beneficio objetivo aquí es el beneficio operativo antes de impuestos. Si necesitas una cifra concreta después de impuestos, fija una meta de beneficio más alta.