Что такое калькулятор целевой прибыли?
Калькулятор целевой прибыли показывает, какую выручку должен генерировать ваш бизнес, чтобы выйти на конкретную цель по прибыли. Вместо того чтобы наугад ставить план продаж, вы идёте от обратного — отталкиваетесь от желаемой прибыли и учитываете как постоянные расходы, так и ту долю каждой продажи, которая «съедается» переменными затратами. Это универсальный инструмент финансового планирования: он работает с любой валютой и в любой отрасли.
Как пользоваться калькулятором
Введите три числа: ваши постоянные расходы (аренда, зарплаты, страховка — затраты, которые не меняются от объёма продаж), целевую прибыль (прибыль, которую вы хотите получить «на руки») и долю переменных затрат (переменные расходы — например, материалы и комиссии — в процентах от выручки). Калькулятор покажет общую выручку, которую нужно обеспечить, а также маржинальную прибыль и примерную структуру затрат.
Разбор формулы
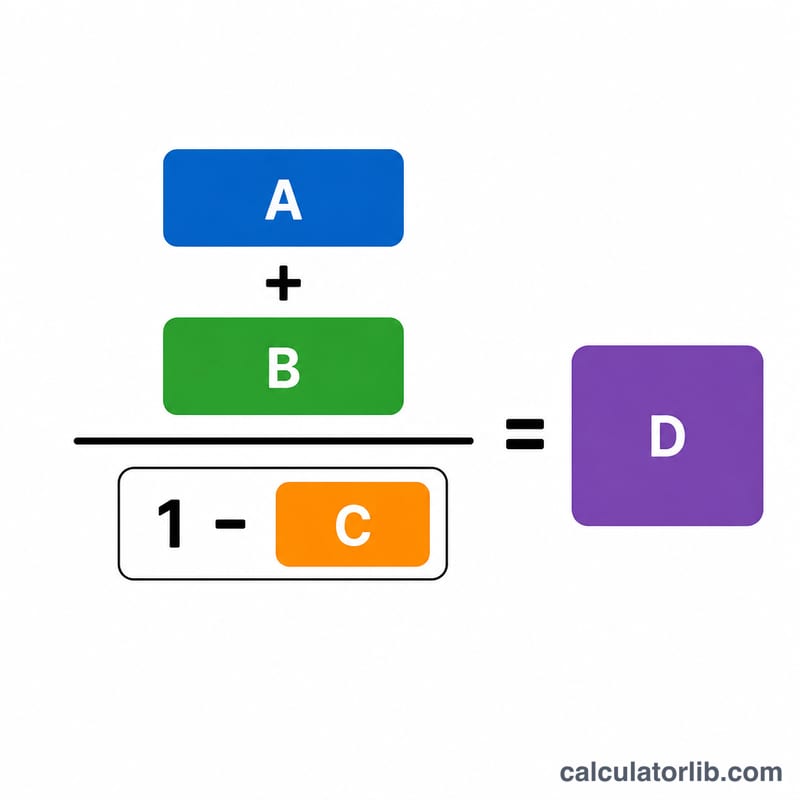
$$\text{Необходимая выручка} = \dfrac{\text{Постоянные расходы} + \text{Целевая прибыль}}{1 - \text{Доля переменных затрат}}$$ Знаменатель — единица минус доля переменных затрат — это ваш коэффициент маржинальной прибыли, то есть доля каждого рубля (или доллара) выручки, которая остаётся на покрытие постоянных расходов и формирование прибыли. Разделив сумму, которую нужно покрыть (постоянные расходы плюс цель по прибыли), на этот коэффициент, вы получаете требуемый объём продаж.
Пример расчёта
Допустим, постоянные расходы составляют $20 000, целевая прибыль — $10 000, а переменные затраты равны 40% от выручки. Коэффициент маржинальной прибыли: \(1 - 0{,}40 = 0{,}60\). Необходимая выручка $$= \dfrac{20\,000 + 10\,000}{0{,}60} = \dfrac{30\,000}{0{,}60} = \mathbf{\$50\,000}$$ При выручке $50 000 переменные затраты составят $20 000, и останется $30 000 — этого хватит, чтобы покрыть постоянные расходы в $20 000 и получить прибыль $10 000.
Частые вопросы
Что такое доля переменных затрат? Это сумма всех переменных затрат, делённая на выручку и выраженная в процентах. Если материалы и комиссии обходятся в $40 на каждые $100 продаж, доля равна 40%.
Почему доля должна быть меньше 100%? Если переменные затраты равны или превышают 100% выручки, каждая продажа приносит убыток, и никакой уровень выручки не даст прибыли — коэффициент маржинальной прибыли обязан быть положительным.
Учитываются ли налоги? Нет. Здесь целевая прибыль — это операционная прибыль до налогообложения. Если вам нужна конкретная сумма «после налогов», заложите в цель более высокое значение.
Необходимая выручка в различных сценариях
В таблице постоянные издержки зафиксированы на уровне $20,000, а меняются доля переменных издержек и целевая прибыль. Коэффициент маржинальной прибыли (КМП) = 1 − доля переменных издержек, а необходимая выручка = (постоянные издержки + целевая прибыль) ÷ КМП.
| Сценарий | Доля переменных издержек | Коэффициент маржинальной прибыли | Целевая прибыль | Постоянные + прибыль | Необходимая выручка |
|---|---|---|---|---|---|
| A | 30% | 70% | $10,000 | $30,000 | $42,857.14 |
| B | 40% | 60% | $10,000 | $30,000 | $50,000 |
| C | 50% | 50% | $10,000 | $30,000 | $60,000 |
| D | 60% | 40% | $10,000 | $30,000 | $75,000 |
| E | 50% | 50% | $20,000 | $40,000 | $80,000 |
Пример для сценария C: \(\dfrac{20{,}000 + 10{,}000}{1 - 0.50} = \dfrac{30{,}000}{0.50} = 60{,}000\). Переход от доли переменных издержек 30% к 60% (от A к D) увеличивает необходимую выручку с примерно $42,857 до $75,000 при той же цели по прибыли.
Интерпретация необходимой выручки
Необходимая выручка — это уровень продаж, при котором совокупная маржинальная прибыль покрывает постоянные издержки и оставляет целевую прибыль. Её можно разделить на две части:
$$\text{Необходимая выручка} = \frac{\text{Постоянные издержки}}{\text{КМП}} + \frac{\text{Целевая прибыль}}{\text{КМП}}$$
Первая часть — это выручка безубыточности, вторая — дополнительные продажи, необходимые для получения прибыли. В сценарии C (КМП 50%) выручка безубыточности составляет \(20{,}000 \div 0.50 = 40{,}000\), а часть для прибыли — \(10{,}000 \div 0.50 = 20{,}000\), в сумме $60,000.
- Каждый дополнительный $1 прибыли требует \(1 \div \text{КМП}\) дополнительных продаж: $2.00 при маржинальности 50%, $2.50 при маржинальности 40%.
- Более низкая маржинальная прибыль резко увеличивает необходимую выручку. При маржинальности 40% та же сумма $30,000 (постоянные + прибыль) требует продаж на $75,000, против $42,857 при 70%.
- Сравните с текущими продажами. Вычтите текущую выручку из необходимой, чтобы увидеть разрыв. Например, если текущие продажи составляют $45,000, а необходимая выручка — $60,000, разрыв равен $15,000.
Ограничения: результат — это операционная прибыль до налогообложения. Он предполагает, что постоянные издержки остаются неизменными, а переменные издержки растут пропорционально продажам в рассматриваемом диапазоне, что может не выполняться при больших изменениях объёма. Это общая информация, а не финансовая рекомендация.
Ключевые термины
- Постоянные издержки
- Издержки, которые остаются неизменными независимо от объёма продаж в обычном диапазоне, например аренда, зарплаты штатных сотрудников, страхование и платежи по кредитам.
- Переменные издержки
- Издержки, которые изменяются пропорционально продажам или выпуску, например материалы, упаковка, комиссионные продавцам и комиссии за обработку платежей.
- Доля переменных издержек
- Переменные издержки в процентах от выручки (переменные издержки ÷ выручка × 100).
- Маржинальная прибыль
- Выручка за вычетом переменных издержек; сумма, доступная для покрытия постоянных издержек и последующего получения прибыли.
- Коэффициент маржинальной прибыли
- Маржинальная прибыль, деленная на выручку, равна 1 − доля переменных издержек (в виде десятичной дроби).
- Целевая (операционная) прибыль
- Прибыль, которую вы хотите получить до уплаты налогов на доход, после покрытия как постоянных, так и переменных издержек.
- Выручка безубыточности
- Уровень продаж, при котором прибыль равна нулю: постоянные издержки ÷ коэффициент маржинальной прибыли.
- Необходимая выручка
- Продажи, необходимые для достижения целевой прибыли: (постоянные издержки + целевая прибыль) ÷ коэффициент маржинальной прибыли.