目標利益計算ツールとは?
「目標利益計算ツール」は、設定した利益目標を達成するために、自社のビジネスがどれだけの売上を上げる必要があるかを算出するツールです。やみくもに売上目標を立てるのではなく、「いくら利益を残したいか」から逆算してアプローチできるのが特徴です。固定費と、売上に応じて発生する変動費の両方を考慮して計算します。通貨や業種を問わず使える汎用的な財務計画ツールで、日本の事業者の方はもちろん、海外通貨建てのビジネスにもそのままお使いいただけます。
使い方
入力するのは次の3つの数値だけです。固定費(家賃・人件費・保険料など、売上高に関係なく一定額発生するコスト)、目標利益(手元に残したい利益額)、そして変動費率(原材料費や販売手数料など、売上に比例して発生するコストを売上高に対する割合(%)で表したもの)です。これらを入力すると、必要な売上高に加えて、限界利益(貢献利益)や概算のコスト内訳まで一括で表示されます。
計算式の解説
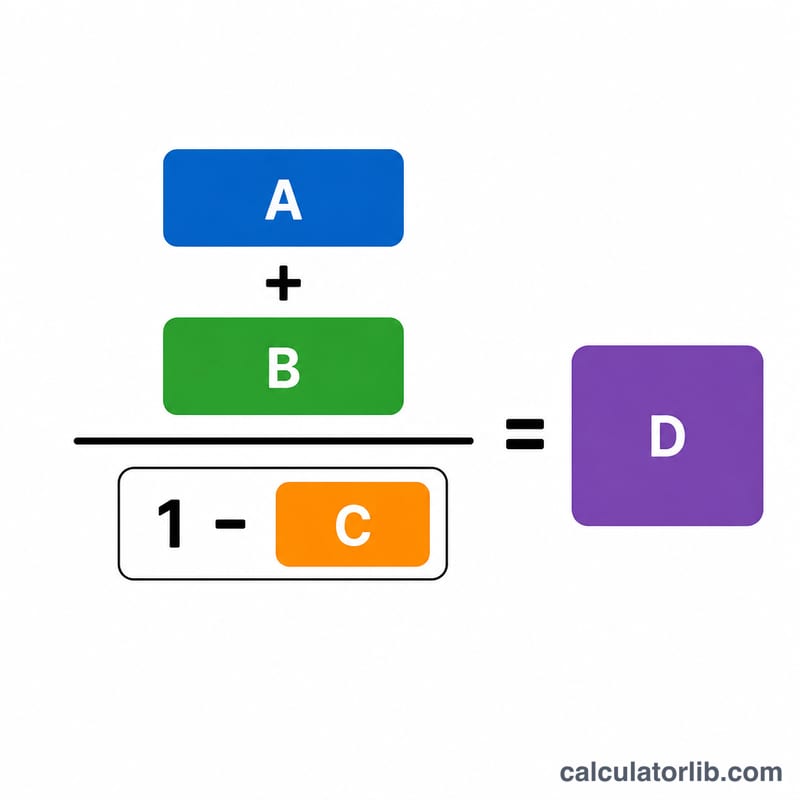
必要売上高 =(固定費 + 目標利益)÷(1 − 変動費率)。
$$\text{必要売上高} = \dfrac{\text{固定費} + \text{目標利益}}{1 - \text{変動費率}}$$分母にあたる「\(1 - \text{変動費率}\)」は限界利益率(貢献利益率)と呼ばれ、売上1円あたりのうち、固定費の回収と利益に充てられる割合を示します。回収すべき総額(固定費と目標利益の合計)をこの限界利益率で割ることで、達成すべき売上高が求められます。
計算例
固定費が$20,000、目標利益が$10,000、変動費が売上の40%だとします。限界利益率は \(1 - 0.40 = 0.60\)。
$$\text{必要売上高} = \dfrac{20{,}000 + 10{,}000}{0.60} = \dfrac{30{,}000}{0.60} = \$50{,}000$$売上$50,000のとき変動費は$20,000となり、残りの$30,000で固定費$20,000をまかない、目標の利益$10,000を生み出すことができます。
シナリオ別の必要売上高
この表では固定費を20,000ドルに固定し、変動費率と目標利益を変えています。貢献利益率(CMR)=1 − 変動費率、必要売上高=(固定費+目標利益)÷ CMR です。
| シナリオ | 変動費率 | 貢献利益率 | 目標利益 | 固定費+利益 | 必要売上高 |
|---|---|---|---|---|---|
| A | 30% | 70% | $10,000 | $30,000 | $42,857.14 |
| B | 40% | 60% | $10,000 | $30,000 | $50,000 |
| C | 50% | 50% | $10,000 | $30,000 | $60,000 |
| D | 60% | 40% | $10,000 | $30,000 | $75,000 |
| E | 50% | 50% | $20,000 | $40,000 | $80,000 |
シナリオCの例:\(\dfrac{20{,}000 + 10{,}000}{1 - 0.50} = \dfrac{30{,}000}{0.50} = 60{,}000\)。同じ利益目標のもとで、変動費率が30%から60%(AからD)に上がると、必要売上高は約42,857ドルから75,000ドルに増加します。
必要売上高の解釈
必要売上高とは、貢献利益の合計が固定費をまかない、さらに目標利益を残すのに必要な売上水準です。次の2つの部分に分けて考えられます:
$$\text{必要売上高} = \frac{\text{固定費}}{\text{CMR}} + \frac{\text{目標利益}}{\text{CMR}}$$
前半は損益分岐点売上高で、後半は利益を出すために必要な追加売上です。シナリオC(CMR 50%)では、損益分岐点売上高は\(20{,}000 \div 0.50 = 40{,}000\)、利益部分は\(10{,}000 \div 0.50 = 20{,}000\)で、合計60,000ドルになります。
- 利益を1ドル増やすごとに、必要な売上は\(1 \div \text{CMR}\)増えます:利益率50%では2.00ドル、40%では2.50ドルです。
- 貢献利益率が低いと、必要売上高は大きく増えます。利益率40%では、同じ30,000ドル(固定費+利益)に対して75,000ドルの売上が必要ですが、70%では42,857ドルで済みます。
- 現在の売上と比較しましょう。必要売上高から現在の売上を引くと、そのギャップがわかります。例えば、現在の売上が45,000ドルで必要売上高が60,000ドルなら、ギャップは15,000ドルです。
制限事項:この結果は税引前の営業利益に基づきます。検討する範囲内で固定費は一定、変動費は売上に比例して増えると仮定しており、大きな販売量の変動では当てはまらない可能性があります。これは一般的な情報であり、財務上の助言ではありません。
主要用語
- 固定費
- 通常の範囲内では販売量に関係なく一定の費用で、家賃、固定給、保険料、ローン返済などが該当します。
- 変動費
- 売上や生産量に比例して変わる費用で、材料費、包装費、販売手数料、決済処理手数料などが該当します。
- 変動費率
- 売上高に占める変動費の割合(変動費 ÷ 売上高 × 100)。
- 貢献利益
- 売上高から変動費を引いた額で、固定費をまかない、その後利益を生み出すために使える金額です。
- 貢献利益率
- 貢献利益を売上高で割った値で、1 − 変動費率(小数表示)に等しくなります。
- 目標(営業)利益
- 固定費と変動費の両方をまかなった後に、法人税等の支払い前に得たい利益です。
- 損益分岐点売上高
- 利益がゼロになる売上水準で、固定費 ÷ 貢献利益率で求めます。
- 必要売上高
- 目標利益に到達するために必要な売上高で、(固定費+目標利益)÷ 貢献利益率で求めます。
よくある質問(FAQ)
変動費率とは何ですか? 変動費の合計を売上高で割り、パーセンテージで表したものです。売上$100に対して原材料費や手数料が$40かかる場合、変動費率は40%となります。
なぜ変動費率は100%未満でなければならないのですか? 変動費が売上の100%以上になると、売れば売るほど赤字となり、どれだけ売上を伸ばしても利益は出ません。利益を生むには限界利益がプラスである必要があります。
税金は含まれていますか? いいえ。ここでいう目標利益は税引前の営業利益です。税引後で特定の金額を確保したい場合は、目標利益を高めに設定してください。なお、税率や利益計算のルールは国によって異なる点にご注意ください。