什麼是利潤目標計算機?
利潤目標計算機能告訴你,企業要賺到指定的目標利潤,究竟需要創造多少營收。與其憑感覺訂銷售目標,不如反過來從你想賺的利潤倒推,同時把固定成本以及每筆銷售被變動成本吃掉的部分都一併納入考量。這是一款通用的財務規劃工具,適用於任何幣別與任何產業。
如何使用
只要輸入三個數字:你的固定成本(房租、薪資、保險等不隨銷量變動的支出)、你的目標利潤(你希望最後留下來的利潤),以及你的變動成本率(原料、佣金等變動成本,以佔營收的百分比表示)。計算機會立刻算出你必須達成的總營收,並附上邊際貢獻與各項成本的概估明細。
公式解析
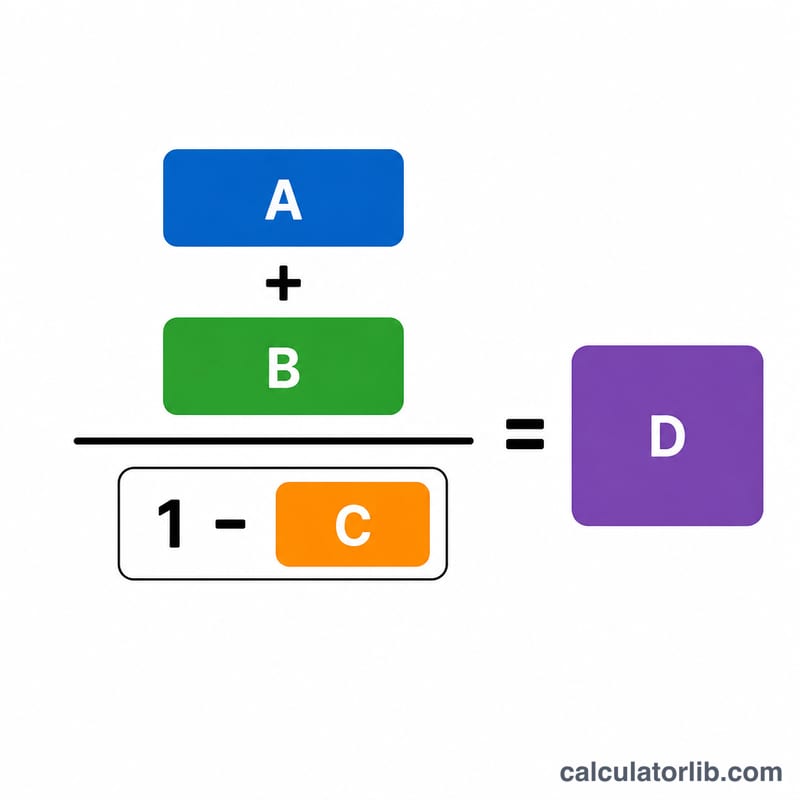
所需營收 =(固定成本 + 目標利潤)÷(1 −變動成本率)。$$\text{所需營收} = \dfrac{\text{固定成本} + \text{目標利潤}}{1 - \text{變動成本率}}$$分母「1 減變動成本率」就是你的邊際貢獻率,也就是每一塊錢營收中,可用來支應固定成本與創造利潤的比例。把你需要涵蓋的總金額(固定成本加上利潤目標)除以這個邊際貢獻率,就能得到所需的銷售金額。
實際範例
假設固定成本為 $20,000、目標利潤為 $10,000,變動成本佔營收的 40%。邊際貢獻率為 \(1 - 0.40 = 0.60\)。所需營收 $$\text{所需營收} = \dfrac{20{,}000 + 10{,}000}{0.60} = \dfrac{30{,}000}{0.60} = \mathbf{50{,}000}$$當銷售額達到 $50,000 時,變動成本為 $20,000,剩下的 $30,000 正好可以支付 $20,000 的固定成本,並產生 $10,000 的利潤。
不同情境下的所需收入
此表格將固定成本固定為 $20,000,並改變變動成本率與目標利潤。貢獻邊際率(CMR)= 1 − 變動成本率,所需收入 =(固定成本 + 目標利潤)÷ CMR。
| 情境 | 變動成本率 | 貢獻邊際率 | 目標利潤 | 固定成本 + 利潤 | 所需收入 |
|---|---|---|---|---|---|
| A | 30% | 70% | $10,000 | $30,000 | $42,857.14 |
| B | 40% | 60% | $10,000 | $30,000 | $50,000 |
| C | 50% | 50% | $10,000 | $30,000 | $60,000 |
| D | 60% | 40% | $10,000 | $30,000 | $75,000 |
| E | 50% | 50% | $20,000 | $40,000 | $80,000 |
情境 C 的範例:\(\dfrac{20{,}000 + 10{,}000}{1 - 0.50} = \dfrac{30{,}000}{0.50} = 60{,}000\)。從 30% 變動成本率提高到 60%(A 到 D),在相同利潤目標下,所需收入會從約 $42,857 增加到 $75,000。
如何解讀你的所需收入
所需收入是指銷售達到某一水準時,總貢獻邊際剛好能支付固定成本,並留下你的目標利潤。它可以拆分為兩部分:
$$\text{所需收入} = \frac{\text{固定成本}}{\text{貢獻邊際率}} + \frac{\text{目標利潤}}{\text{貢獻邊際率}}$$
第一部分是損益平衡收入,第二部分是獲利所需的額外銷售額。在情境 C(貢獻邊際率 50%)中,損益平衡收入為 \(20{,}000 \div 0.50 = 40{,}000\),利潤部分為 \(10{,}000 \div 0.50 = 20{,}000\),合計 $60,000。
- 每多賺 $1 利潤所需增加的銷售額為 \(1 \div \text{貢獻邊際率}\):貢獻邊際率 50% 時為 $2.00,40% 時為 $2.50。
- 貢獻邊際率較低會大幅提高所需收入。在 40% 邊際率下,同樣的 $30,000(固定成本 + 利潤)需要 $75,000 的銷售額,而在 70% 時只需 $42,857。
- 與目前銷售額比較。從所需收入減去目前收入,即可看出差距。例如,若目前銷售額為 $45,000,所需收入為 $60,000,差距為 $15,000。
限制:結果為稅前營業利潤。此計算假設在所考慮的範圍內固定成本維持不變,變動成本與銷售額成正比變動,但在銷售量大幅變動時可能不成立。本內容僅供一般參考,並非財務建議。
關鍵名詞
- 固定成本
- 在正常範圍內,不隨銷售量變動而保持不變的成本,例如租金、薪資、保險費及貸款還款。
- 變動成本
- 隨銷售額或產量等比例變動的成本,例如材料、包裝、銷售佣金及付款處理費。
- 變動成本率
- 變動成本佔收入的百分比(變動成本 ÷ 收入 × 100)。
- 貢獻邊際
- 收入減去變動成本;可用於支付固定成本,之後再產生利潤的金額。
- 貢獻邊際率
- 貢獻邊際除以收入,等於 1 − 變動成本率(以小數表示)。
- 目標(營業)利潤
- 在支付固定與變動成本後,你希望在繳納所得稅前賺取的利潤。
- 損益平衡收入
- 利潤為零時的銷售水準:固定成本 ÷ 貢獻邊際率。
- 所需收入
- 達到目標利潤所需的銷售額:(固定成本 + 目標利潤)÷ 貢獻邊際率。
常見問題
什麼是變動成本率? 它是總變動成本除以營收,以百分比呈現。若每 $100 的銷售中,原料與佣金成本為 $40,變動成本率就是 40%。
為什麼這個比率必須低於 100%? 如果變動成本等於或超過營收的 100%,那麼每做一筆生意都在賠錢,再高的營收也無法產生利潤——邊際貢獻率必須為正值。
這有包含稅金嗎? 沒有。這裡的目標利潤指的是稅前營業利潤。如果你需要的是特定的稅後金額,請把目標利潤往上調高。