Qu'est-ce que le calculateur d'objectif de profit ?
Le calculateur d'objectif de profit vous indique le chiffre d'affaires que votre entreprise doit générer pour atteindre un profit précis. Plutôt que d'estimer vos objectifs de vente au hasard, vous raisonnez à rebours à partir du bénéfice souhaité, en tenant compte à la fois de vos charges fixes et de la part de chaque vente absorbée par les coûts variables. C'est un outil de planification financière universel, adapté à toute devise et à tout secteur d'activité.
Comment l'utiliser
Saisissez trois valeurs : vos charges fixes (loyer, salaires, assurances — des coûts qui ne varient pas selon le volume des ventes), votre profit visé (le bénéfice que vous voulez conserver) et votre taux de coûts variables (les coûts variables tels que les matières premières et les commissions, exprimés en pourcentage du chiffre d'affaires). Le calculateur affiche le chiffre d'affaires total à réaliser, ainsi que votre marge sur coûts variables et une estimation de la répartition de vos coûts.
La formule expliquée
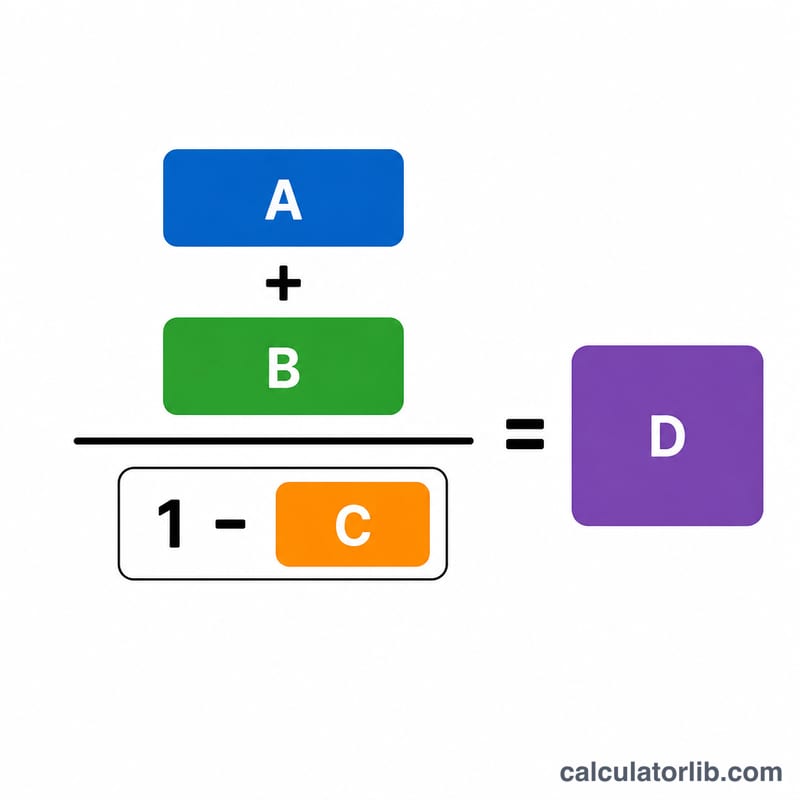
$$\text{Chiffre d'affaires requis} = \dfrac{\text{Charges fixes} + \text{Profit visé}}{1 - \text{Taux de coûts variables}}$$ Le dénominateur, soit \(1\) moins le taux de coûts variables, correspond à votre taux de marge sur coûts variables — la fraction de chaque euro de vente disponible pour couvrir les charges fixes et dégager du profit. En divisant le montant total à couvrir (charges fixes plus objectif de profit) par cette marge, vous obtenez le chiffre d'affaires nécessaire.
Exemple chiffré
Imaginons des charges fixes de 20 000 $, un profit visé de 10 000 $ et des coûts variables représentant 40 % du chiffre d'affaires. La marge sur coûts variables s'élève à \(1 - 0{,}40 = 0{,}60\). $$\text{Chiffre d'affaires requis} = \frac{20\,000 + 10\,000}{0{,}60} = \frac{30\,000}{0{,}60} = 50\,000\ \$$$ Avec 50 000 $ de ventes, les coûts variables atteignent 20 000 $, ce qui laisse 30 000 $ pour couvrir les 20 000 $ de charges fixes et dégager les 10 000 $ de profit.
Chiffre d'affaires requis selon différents scénarios
Le tableau maintient les charges fixes à 20 000 $ et fait varier le ratio des charges variables ainsi que le bénéfice visé. Ratio de marge sur coûts variables (CMR) = 1 − ratio des charges variables, et chiffre d'affaires requis = (charges fixes + bénéfice visé) ÷ CMR.
| Scénario | Ratio des charges variables | Ratio de marge sur coûts variables | Bénéfice visé | Fixes + bénéfice | Chiffre d'affaires requis |
|---|---|---|---|---|---|
| A | 30 % | 70 % | 10 000 $ | 30 000 $ | 42 857,14 $ |
| B | 40 % | 60 % | 10 000 $ | 30 000 $ | 50 000 $ |
| C | 50 % | 50 % | 10 000 $ | 30 000 $ | 60 000 $ |
| D | 60 % | 40 % | 10 000 $ | 30 000 $ | 75 000 $ |
| E | 50 % | 50 % | 20 000 $ | 40 000 $ | 80 000 $ |
Exemple pour le scénario C : \(\dfrac{20{,}000 + 10{,}000}{1 - 0.50} = \dfrac{30{,}000}{0.50} = 60{,}000\). Le passage d'un ratio de charges variables de 30 % à 60 % (de A à D) fait passer le chiffre d'affaires requis d'environ 42 857 $ à 75 000 $ pour le même objectif de bénéfice.
Interpréter votre chiffre d'affaires requis
Le chiffre d'affaires requis correspond au niveau de ventes auquel la marge sur coûts variables totale couvre les charges fixes et laisse votre bénéfice visé. Il peut être divisé en deux parties :
$$\text{Chiffre d'affaires requis} = \frac{\text{Charges fixes}}{\text{CMR}} + \frac{\text{Bénéfice visé}}{\text{CMR}}$$
La première partie correspond au chiffre d'affaires du seuil de rentabilité, la seconde aux ventes supplémentaires nécessaires pour dégager un bénéfice. Dans le scénario C (CMR 50 %), le chiffre d'affaires du seuil de rentabilité est \(20{,}000 \div 0.50 = 40{,}000\) et la part bénéficiaire est \(10{,}000 \div 0.50 = 20{,}000\), soit un total de 60 000 $.
- Chaque 1 $ de bénéfice supplémentaire exige \(1 \div \text{CMR}\) de ventes en plus : 2,00 $ avec une marge de 50 %, 2,50 $ avec une marge de 40 %.
- Une marge sur coûts variables plus faible augmente fortement le chiffre d'affaires requis. Avec une marge de 40 %, les mêmes 30 000 $ (fixes + bénéfice) nécessitent 75 000 $ de ventes, contre 42 857 $ avec une marge de 70 %.
- Comparez avec vos ventes actuelles. Soustrayez votre chiffre d'affaires actuel du chiffre d'affaires requis pour voir l'écart. Par exemple, si vos ventes actuelles sont de 45 000 $ et que le chiffre d'affaires requis est de 60 000 $, l'écart est de 15 000 $.
Limites : le résultat correspond au bénéfice d'exploitation avant impôt. Il suppose que les charges fixes restent constantes et que les charges variables augmentent proportionnellement aux ventes dans la plage considérée, ce qui peut ne pas être valable pour des variations importantes de volume. Il s'agit d'informations générales, et non de conseils financiers.
Termes clés
- Charges fixes
- Coûts qui restent les mêmes quel que soit le volume des ventes dans une plage normale, comme le loyer, les salaires, les assurances et les remboursements de prêts.
- Charges variables
- Coûts qui varient proportionnellement aux ventes ou à la production, comme les matières premières, l'emballage, les commissions de vente et les frais de traitement des paiements.
- Ratio des charges variables
- Charges variables exprimées en pourcentage du chiffre d'affaires (charges variables ÷ chiffre d'affaires × 100).
- Marge sur coûts variables
- Chiffre d'affaires moins charges variables ; le montant disponible pour couvrir les charges fixes, puis générer un bénéfice.
- Ratio de marge sur coûts variables
- Marge sur coûts variables divisée par le chiffre d'affaires, égale à 1 − ratio des charges variables (en décimal).
- Bénéfice visé (d'exploitation)
- Le bénéfice que vous souhaitez réaliser avant impôts sur le revenu, après avoir couvert les charges fixes et variables.
- Chiffre d'affaires du seuil de rentabilité
- Le niveau de ventes où le bénéfice est nul : charges fixes ÷ ratio de marge sur coûts variables.
- Chiffre d'affaires requis
- Les ventes nécessaires pour atteindre le bénéfice visé : (charges fixes + bénéfice visé) ÷ ratio de marge sur coûts variables.
FAQ
Qu'est-ce que le taux de coûts variables ? Il s'agit du total des coûts variables divisé par le chiffre d'affaires, exprimé en pourcentage. Si les matières premières et les commissions coûtent 40 $ pour chaque tranche de 100 $ de ventes, le taux est de 40 %.
Pourquoi ce taux doit-il rester inférieur à 100 % ? Si les coûts variables égalent ou dépassent 100 % du chiffre d'affaires, chaque vente engendre une perte et aucun niveau de chiffre d'affaires ne peut générer de profit — la marge sur coûts variables doit être positive.
Les impôts sont-ils pris en compte ? Non. Le profit visé correspond ici au résultat d'exploitation avant impôt. Fixez un objectif de profit plus élevé si vous souhaitez atteindre un montant précis après impôt.