什么是目标利润计算器?
目标利润计算器能告诉你:要达到某个特定的利润目标,企业需要做到多少营业额。与其凭感觉拍脑袋定销售指标,不如从你想赚到的利润倒推回去——同时把固定成本和每笔销售中被变动成本吃掉的部分都考虑进来。这是一款通用的财务规划工具,适用于任何币种、任何行业。
如何使用
只需填入三个数字:你的固定成本(房租、工资、保险等不随销量变化的费用)、你的目标利润(你希望最终留下的利润),以及你的变动成本比例(原材料、提成等变动成本占营业额的百分比)。计算器会算出你必须实现的总营业额,并给出贡献毛利和成本明细估算。
公式详解
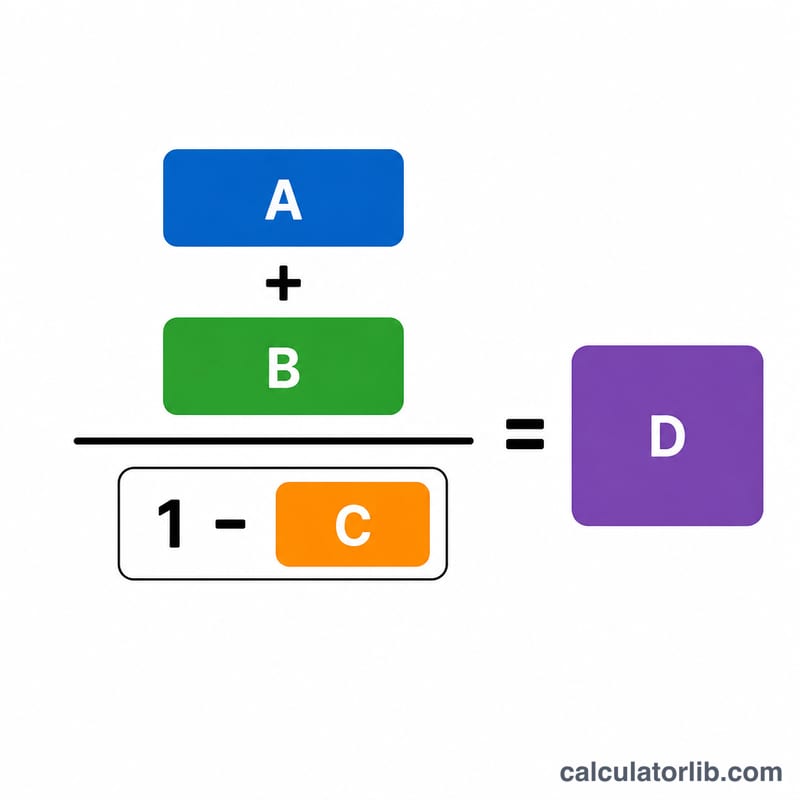
所需营业额 =(固定成本 + 目标利润)÷(1 − 变动成本比例)。
$$\text{所需营业额} = \dfrac{\text{固定成本} + \text{目标利润}}{1 - \text{变动成本比例}}$$其中分母「1 减去变动成本比例」就是你的贡献毛利率——也就是每一元销售收入中可用来覆盖固定成本并产生利润的那一部分。用你需要覆盖的总金额(固定成本加利润目标)除以这个毛利率,就得到所需的销售额。
实例演算
假设固定成本为 20,000 元,目标利润为 10,000 元,变动成本占营业额的 40%。那么贡献毛利率为 \(1 - 0.40 = 0.60\)。所需营业额为
$$\text{所需营业额} = \dfrac{20{,}000 + 10{,}000}{0.60} = \dfrac{30{,}000}{0.60} = 50{,}000 \text{ 元}$$当销售额达到 50,000 元时,变动成本为 20,000 元,剩下 30,000 元正好覆盖 20,000 元固定成本并实现 10,000 元利润。
不同情景下的所需收入
该表将固定成本保持在 $20,000,并改变可变成本率和目标利润。边际贡献率(CMR)= 1 − 可变成本率,所需收入 =(固定成本 + 目标利润)÷ CMR。
| 情景 | 可变成本率 | 边际贡献率 | 目标利润 | 固定成本 + 利润 | 所需收入 |
|---|---|---|---|---|---|
| A | 30% | 70% | $10,000 | $30,000 | $42,857.14 |
| B | 40% | 60% | $10,000 | $30,000 | $50,000 |
| C | 50% | 50% | $10,000 | $30,000 | $60,000 |
| D | 60% | 40% | $10,000 | $30,000 | $75,000 |
| E | 50% | 50% | $20,000 | $40,000 | $80,000 |
情景 C 示例:\(\dfrac{20{,}000 + 10{,}000}{1 - 0.50} = \dfrac{30{,}000}{0.50} = 60{,}000\)。从 30% 的可变成本率(A)提高到 60%(D),在相同利润目标下,所需收入将从约 $42,857 增至 $75,000。
解读所需收入
所需收入是指总边际贡献既能覆盖固定成本又能留存目标利润时的销售水平。它可以分为两部分:
$$\text{所需收入} = \frac{\text{固定成本}}{\text{边际贡献率}} + \frac{\text{目标利润}}{\text{边际贡献率}}$$
第一部分是保本收入,第二部分是实现利润所需的额外销售额。在情景 C(边际贡献率 50%)中,保本收入为 \(20{,}000 \div 0.50 = 40{,}000\),利润部分为 \(10{,}000 \div 0.50 = 20{,}000\),合计 $60,000。
- 每增加 $1 利润需要额外 \(1 \div \text{边际贡献率}\) 的销售额:边际贡献率为 50% 时为 $2.00,为 40% 时为 $2.50。
- 边际贡献率越低,所需收入大幅增加。在 40% 的边际贡献率下,同样的 $30,000(固定成本 + 利润)需要 $75,000 的销售额,而在 70% 时仅需 $42,857。
- 与当前销售额比较。用所需收入减去当前收入即可得出差距。例如,若当前销售额为 $45,000,所需收入为 $60,000,则差距为 $15,000。
局限性:结果为税前营业利润。其假设在所考虑的范围内固定成本保持不变,可变成本与销售额成比例增长,而在销量大幅变化时这一假设可能不成立。本内容仅为一般信息,不构成财务建议。
关键术语
- 固定成本
- 无论销量在正常范围内如何变化都保持不变的成本,例如租金、固定薪资、保险和贷款还款。
- 可变成本
- 随销售额或产量成比例变化的成本,例如材料、包装、销售佣金和支付处理费。
- 可变成本率
- 可变成本占收入的百分比(可变成本 ÷ 收入 × 100)。
- 边际贡献
- 收入减去可变成本;可用于覆盖固定成本,然后产生利润的金额。
- 边际贡献率
- 边际贡献除以收入,等于 1 − 可变成本率(以小数表示)。
- 目标(营业)利润
- 在缴纳所得税之前,在覆盖固定成本和可变成本之后希望实现的利润。
- 保本收入
- 利润为零时的销售水平:固定成本 ÷ 边际贡献率。
- 所需收入
- 实现目标利润所需的销售额:(固定成本 + 目标利润)÷ 边际贡献率。
常见问题
变动成本比例是什么?它是变动成本总额除以营业额,用百分比表示。如果每卖出 100 元就要花 40 元在原材料和提成上,那么这个比例就是 40%。
为什么比例必须低于 100%?如果变动成本等于或超过营业额的 100%,那么每做一笔生意都在亏钱,无论销售额做到多高都无法盈利——贡献毛利率必须为正数。
这里算的利润含税吗?不含。这里的目标利润指的是税前营业利润。如果你需要某个特定的税后金额,请把目标利润设得高一些。