Kâr Hedefi Hesaplama Aracı Nedir?
Kâr Hedefi Hesaplama Aracı, işletmenizin belirli bir kâr hedefine ulaşması için ne kadar ciro yapması gerektiğini gösterir. Satış hedeflerini tahminle belirlemek yerine, ulaşmak istediğiniz kârdan geriye doğru çalışarak hem sabit giderlerinizi hem de her satıştan değişken maliyetlere giden payı hesaba katarsınız. Para birimi veya sektörden bağımsız, her işletmede kullanabileceğiniz evrensel bir finansal planlama aracıdır.
Nasıl Kullanılır?
Üç değer girin: sabit giderleriniz (kira, maaşlar, sigorta gibi satış hacminden bağımsız olarak değişmeyen giderler), hedef kârınız (elinizde kalmasını istediğiniz kâr) ve değişken maliyet oranınız (hammadde, prim gibi değişken maliyetlerin cironun yüzdesi olarak ifadesi). Hesaplayıcı, ulaşmanız gereken toplam ciroyu, katkı payınızı ve tahmini maliyet dağılımını size sunar.
Formülün Açıklaması
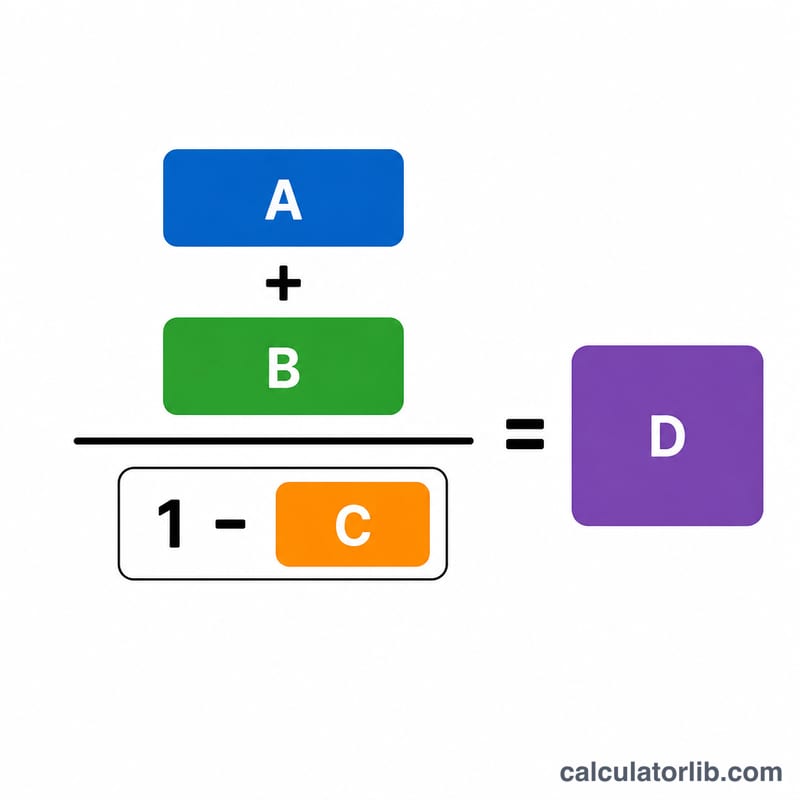
$$\text{Gereken Ciro} = \dfrac{\text{Sabit Giderler} + \text{Hedef Kâr}}{1 - \text{Değişken Maliyet Oranı}}$$ Paydadaki "1 eksi değişken maliyet oranı" ifadesi sizin katkı payı oranınızdır — yani her bir satış liranızın sabit giderleri karşılamaya ve kâr yaratmaya ayrılan kısmıdır. Karşılamanız gereken toplam tutarı (sabit giderler artı kâr hedefi) bu katkı payına böldüğünüzde, gereken satış rakamına ulaşırsınız.
Örnek Hesaplama
Diyelim ki sabit giderler 20.000 $, hedef kârınız 10.000 $ ve değişken maliyetler cironun %40'ı. Katkı payı \(1 - 0{,}40 = 0{,}60\) olur. Gereken ciro = $$\frac{20.000 + 10.000}{0{,}60} = \frac{30.000}{0{,}60} = \mathbf{50.000\ \$}$$ 50.000 $ satış yaptığınızda değişken maliyetler 20.000 $ olur; geriye kalan 30.000 $ ise 20.000 $ sabit gideri karşılar ve 10.000 $ kâr bırakır.
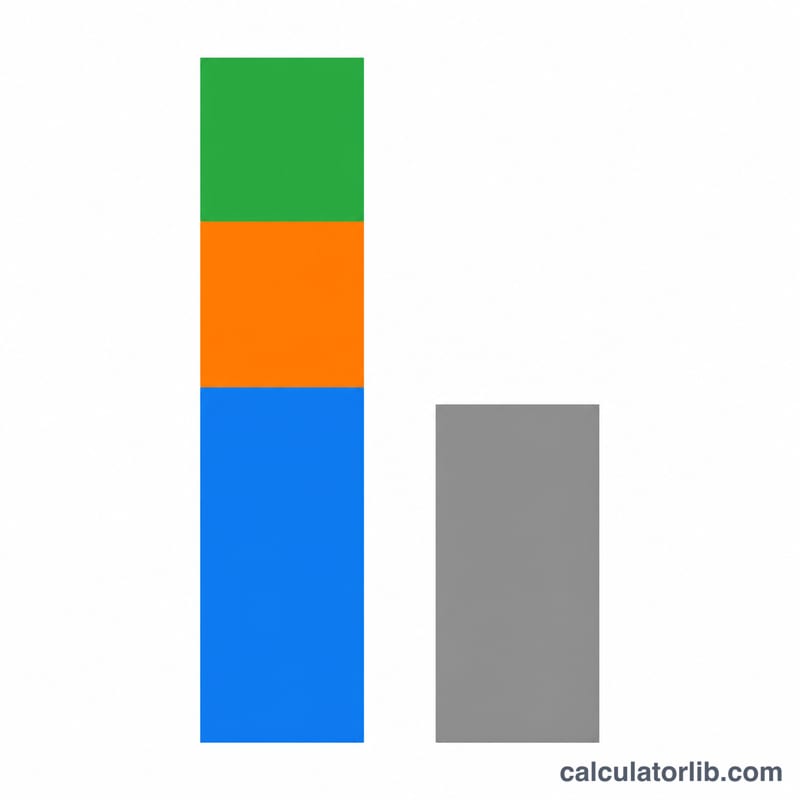
Farklı Senaryolarda Gereken Gelir
Tabloda sabit maliyetler 20.000 $ olarak tutulmuş, değişken maliyet oranı ile hedef kâr değiştirilmiştir. Katkı marjı oranı (KMO) = 1 − değişken maliyet oranı ve gereken gelir = (Sabit Maliyetler + Hedef Kâr) ÷ KMO şeklinde hesaplanır.
| Senaryo | Değişken Maliyet Oranı | Katkı Marjı Oranı | Hedef Kâr | Sabit + Kâr | Gereken Gelir |
|---|---|---|---|---|---|
| A | %30 | %70 | 10.000 $ | 30.000 $ | 42.857,14 $ |
| B | %40 | %60 | 10.000 $ | 30.000 $ | 50.000 $ |
| C | %50 | %50 | 10.000 $ | 30.000 $ | 60.000 $ |
| D | %60 | %40 | 10.000 $ | 30.000 $ | 75.000 $ |
| E | %50 | %50 | 20.000 $ | 40.000 $ | 80.000 $ |
C senaryosu için örnek: \(\dfrac{20{,}000 + 10{,}000}{1 - 0.50} = \dfrac{30{,}000}{0.50} = 60{,}000\). Değişken maliyet oranı %30'dan %60'a çıktığında (A'dan D'ye), aynı kâr hedefi için gereken gelir yaklaşık 42.857 $'dan 75.000 $'a yükselir.
Gereken Gelirinizi Yorumlama
Gereken gelir, toplam katkı marjının sabit maliyetleri karşıladığı ve hedef kârınızı bıraktığı satış düzeyidir. İki parçaya ayrılabilir:
$$\text{Gereken Gelir} = \frac{\text{Sabit Maliyetler}}{\text{KMO}} + \frac{\text{Hedef Kâr}}{\text{KMO}}$$
İlk kısım başa baş geliridir, ikinci kısım ise kâr için gereken ek satıştır. C senaryosunda (KMO %50) başa baş geliri \(20{,}000 \div 0.50 = 40{,}000\) ve kâr kısmı \(10{,}000 \div 0.50 = 20{,}000\) olup toplamda 60.000 $ eder.
- Her ek 1 $ kâr için satışta \(1 \div \text{KMO}\) kadar artış gerekir: %50 marjda 2,00 $, %40 marjda 2,50 $.
- Düşük katkı marjı gereken geliri keskin biçimde artırır. %40 marjla aynı 30.000 $'lık (sabit + kâr) tutarı için 75.000 $ satış gerekir; %70 marjla ise 42.857 $ yeterlidir.
- Mevcut satışlarla karşılaştırın. Farkı görmek için gereken gelirden mevcut gelirinizi çıkarın. Örneğin, mevcut satışlar 45.000 $ ve gereken gelir 60.000 $ ise fark 15.000 $'dır.
Sınırlamalar: Sonuç vergi öncesi faaliyet kârıdır. Sabit maliyetlerin sabit kaldığını ve değişken maliyetlerin ele alınan aralıkta satışla orantılı arttığını varsayar; bu varsayım hacimdeki büyük değişimlerde geçerli olmayabilir. Bu genel bilgidir, finansal tavsiye değildir.
Temel Terimler
- Sabit maliyetler
- Normal bir aralıkta satış hacminden bağımsız olarak aynı kalan maliyetler; örneğin kira, maaşlı ücretler, sigorta ve kredi ödemeleri.
- Değişken maliyetler
- Satış veya üretimle orantılı olarak değişen maliyetler; örneğin malzeme, ambalaj, satış komisyonları ve ödeme işlem ücretleri.
- Değişken maliyet oranı
- Değişken maliyetlerin gelire yüzde olarak oranı (değişken maliyetler ÷ gelir × 100).
- Katkı marjı
- Gelir eksi değişken maliyetler; sabit maliyetleri karşılamak ve ardından kâr yaratmak için kullanılabilen tutar.
- Katkı marjı oranı
- Katkı marjının gelire bölünmesi; ondalık olarak 1 − değişken maliyet oranına eşittir.
- Hedef (faaliyet) kârı
- Sabit ve değişken maliyetlerin tümü karşılandıktan sonra, gelir vergisi öncesinde elde etmek istediğiniz kâr.
- Başa baş geliri
- Kârın sıfır olduğu satış düzeyi: sabit maliyetler ÷ katkı marjı oranı.
- Gereken gelir
- Hedef kâra ulaşmak için gereken satış: (sabit maliyetler + hedef kâr) ÷ katkı marjı oranı.
Sıkça Sorulan Sorular
Değişken maliyet oranı nedir? Toplam değişken maliyetlerin ciroya bölünmesiyle elde edilen, yüzde olarak ifade edilen orandır. Her 100 $'lık satış için hammadde ve primler 40 $ tutuyorsa, oran %40'tır.
Oran neden %100'ün altında olmalı? Değişken maliyetler cironun %100'üne eşit veya bundan fazlaysa, her satış zarar ettirir ve hiçbir ciro seviyesi kâr üretemez — katkı payının pozitif olması şarttır.
Vergiler buna dahil mi? Hayır. Buradaki hedef kâr, vergi öncesi faaliyet kârıdır. Vergi sonrası belirli bir tutara ulaşmanız gerekiyorsa hedef kârınızı daha yüksek belirleyin.