목표 이익 계산기란?
목표 이익 계산기는 원하는 이익 목표를 달성하기 위해 사업체가 얼마의 매출을 올려야 하는지 알려줍니다. 막연히 매출 목표를 추정하는 대신, 원하는 이익에서 거꾸로 거슬러 올라가 계산하는 방식입니다. 이때 고정비는 물론, 매출이 발생할 때마다 빠져나가는 변동비까지 함께 반영합니다. 통화나 업종에 상관없이 어디서나 쓸 수 있는 범용 재무 계획 도구입니다.
사용 방법
세 가지 숫자만 입력하면 됩니다. 먼저 고정비(임대료, 인건비, 보험료 등 매출 규모와 무관하게 발생하는 비용)를 입력하고, 다음으로 목표 이익(최종적으로 손에 남기고 싶은 이익)을 입력합니다. 마지막으로 변동비율(원재료비, 판매 수수료 등 변동비가 매출에서 차지하는 비중을 백분율로 표시한 값)을 입력합니다. 그러면 달성해야 할 총매출액과 함께 공헌이익, 예상 비용 구성 내역까지 보여줍니다.
계산 공식 풀이
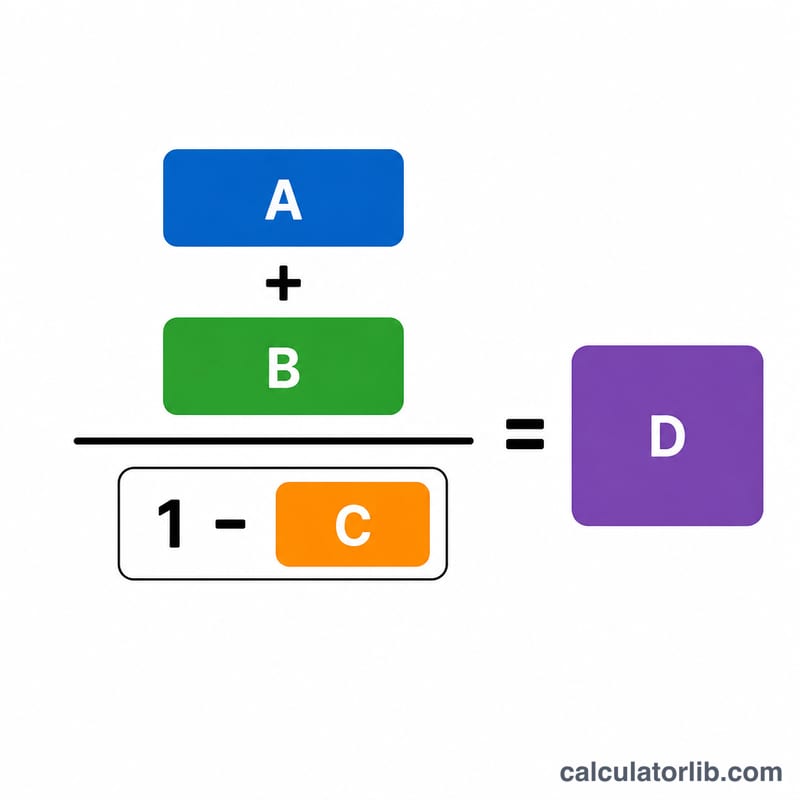
필요 매출액 = (고정비 + 목표 이익) ÷ (1 − 변동비율).
$$\text{필요 매출액} = \dfrac{\text{고정비} + \text{목표 이익}}{1 - \text{변동비율}}$$분모인 '1 − 변동비율'은 바로 공헌이익률입니다. 즉, 매출 1원당 고정비와 이익을 충당하는 데 쓸 수 있는 비율이죠. 채워야 할 총금액(고정비 + 목표 이익)을 이 공헌이익률로 나누면, 필요한 매출액이 나옵니다.
실전 예시
고정비가 $20,000, 목표 이익이 $10,000, 변동비가 매출의 40%라고 가정해 봅시다. 공헌이익률은 \(1 - 0.40 = 0.60\)입니다. 필요 매출액 =
$$\dfrac{20{,}000 + 10{,}000}{0.60} = \dfrac{30{,}000}{0.60} = \$50{,}000$$매출 $50,000을 올리면 변동비로 $20,000이 빠지고, 남는 $30,000으로 고정비 $20,000을 충당한 뒤 목표했던 이익 $10,000을 남길 수 있습니다.
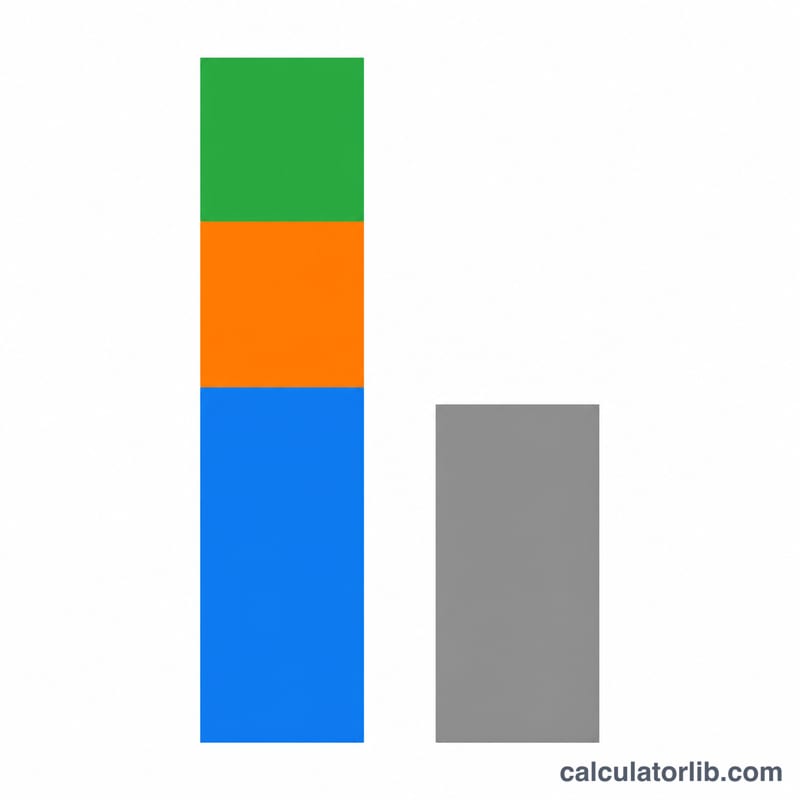
시나리오별 필요 매출
이 표는 고정비를 $20,000으로 두고 변동비율과 목표 이익을 변경합니다. 공헌이익률(CMR) = 1 − 변동비율이며, 필요 매출 = (고정비 + 목표 이익) ÷ CMR입니다.
| 시나리오 | 변동비율 | 공헌이익률 | 목표 이익 | 고정비 + 이익 | 필요 매출 |
|---|---|---|---|---|---|
| A | 30% | 70% | $10,000 | $30,000 | $42,857.14 |
| B | 40% | 60% | $10,000 | $30,000 | $50,000 |
| C | 50% | 50% | $10,000 | $30,000 | $60,000 |
| D | 60% | 40% | $10,000 | $30,000 | $75,000 |
| E | 50% | 50% | $20,000 | $40,000 | $80,000 |
시나리오 C의 예: \(\dfrac{20{,}000 + 10{,}000}{1 - 0.50} = \dfrac{30{,}000}{0.50} = 60{,}000\). 변동비율이 30%에서 60%로 올라가면(A에서 D로) 같은 이익 목표에 대한 필요 매출이 약 $42,857에서 $75,000으로 증가합니다.
필요 매출 해석하기
필요 매출은 총 공헌이익이 고정비를 상쇄하고 목표 이익을 남기는 매출 수준입니다. 두 부분으로 나눌 수 있습니다:
$$\text{필요 매출} = \frac{\text{고정비}}{\text{CMR}} + \frac{\text{목표 이익}}{\text{CMR}}$$
첫 번째 부분은 손익분기 매출이고, 두 번째 부분은 이익을 내기 위해 추가로 필요한 매출입니다. 시나리오 C(CMR 50%)에서 손익분기 매출은 \(20{,}000 \div 0.50 = 40{,}000\)이고, 이익 부분은 \(10{,}000 \div 0.50 = 20{,}000\)이며, 합계는 $60,000입니다.
- 이익 $1을 더 내려면 매출이 \(1 \div \text{CMR}\)만큼 더 필요합니다: 50% 마진에서는 $2.00, 40% 마진에서는 $2.50입니다.
- 공헌이익률이 낮을수록 필요 매출이 크게 늘어납니다. 40% 마진에서는 같은 $30,000(고정비 + 이익)을 위해 $75,000의 매출이 필요하며, 70%에서는 $42,857이면 됩니다.
- 현재 매출과 비교하세요. 필요 매출에서 현재 매출을 빼면 차이를 알 수 있습니다. 예를 들어 현재 매출이 $45,000이고 필요 매출이 $60,000이면 차이는 $15,000입니다.
한계: 결과는 세전 영업이익입니다. 고정비는 일정하고 변동비는 고려 범위 내에서 매출에 비례하여 증가한다고 가정하며, 이는 판매량이 크게 변할 경우 성립하지 않을 수 있습니다. 이 내용은 일반적인 정보이며 재무 조언이 아닙니다.
주요 용어
- 고정비
- 정상 범위 내에서 판매량과 관계없이 일정하게 유지되는 비용으로, 임대료, 고정급 임금, 보험료, 대출 상환금 등이 있습니다.
- 변동비
- 매출 또는 생산량에 비례하여 변하는 비용으로, 원자재, 포장재, 판매 수수료, 결제 처리 수수료 등이 있습니다.
- 변동비율
- 매출에 대한 변동비의 백분율(변동비 ÷ 매출 × 100).
- 공헌이익
- 매출에서 변동비를 뺀 금액으로, 고정비를 충당하고 이익을 창출하는 데 사용할 수 있는 금액입니다.
- 공헌이익률
- 공헌이익을 매출로 나눈 값으로, 1 − 변동비율(소수 기준)과 같습니다.
- 목표(영업) 이익
- 고정비와 변동비를 모두 충당한 후, 법인세 이전에 얻고자 하는 이익입니다.
- 손익분기 매출
- 이익이 0이 되는 매출 수준으로, 고정비 ÷ 공헌이익률입니다.
- 필요 매출
- 목표 이익에 도달하는 데 필요한 매출로, (고정비 + 목표 이익) ÷ 공헌이익률입니다.
자주 묻는 질문
변동비율이 무엇인가요? 전체 변동비를 매출로 나눈 값을 백분율로 나타낸 것입니다. 매출 $100당 원재료비와 수수료가 $40이라면, 변동비율은 40%입니다.
변동비율이 100% 미만이어야 하는 이유는? 변동비가 매출의 100%와 같거나 그 이상이면, 팔 때마다 손해가 나기 때문에 어떤 매출 수준에서도 이익을 낼 수 없습니다. 공헌이익률은 반드시 양수여야 합니다.
세금이 포함되나요? 아닙니다. 여기서 말하는 목표 이익은 세전 영업이익입니다. 세후 기준으로 특정 금액이 필요하다면 목표 이익을 그만큼 더 높게 설정하세요.