प्रॉफिट गोल कैलकुलेटर क्या है?
प्रॉफिट गोल कैलकुलेटर आपको बताता है कि किसी तय लाभ लक्ष्य तक पहुँचने के लिए आपके बिज़नेस को कितना रेवेन्यू कमाना होगा। बिक्री के लक्ष्यों का अंदाज़ा लगाने के बजाय, आप जो लाभ चाहते हैं वहीं से उल्टी गणना शुरू करते हैं — इसमें आपके फिक्स्ड कॉस्ट और हर बिक्री में वेरिएबल कॉस्ट का जो हिस्सा खर्च होता है, दोनों का ध्यान रखा जाता है। यह एक यूनिवर्सल फाइनेंशियल प्लानिंग टूल है, जो किसी भी करेंसी या इंडस्ट्री के लिए काम करता है।
इसका इस्तेमाल कैसे करें
तीन आँकड़े डालें: अपना फिक्स्ड कॉस्ट (किराया, सैलरी, बीमा — ऐसे खर्च जो बिक्री की मात्रा के साथ नहीं बदलते), अपना लाभ लक्ष्य (वह प्रॉफिट जो आप अंत में बचाना चाहते हैं), और अपना वेरिएबल कॉस्ट रेशियो (कच्चा माल और कमीशन जैसे वेरिएबल कॉस्ट, जिन्हें रेवेन्यू के प्रतिशत के रूप में दर्शाया जाता है)। कैलकुलेटर आपको वह कुल रेवेन्यू बता देगा जो आपको हासिल करना होगा, साथ ही आपका कॉन्ट्रिब्यूशन मार्जिन और अनुमानित खर्च का ब्यौरा भी।
फॉर्मूला समझें
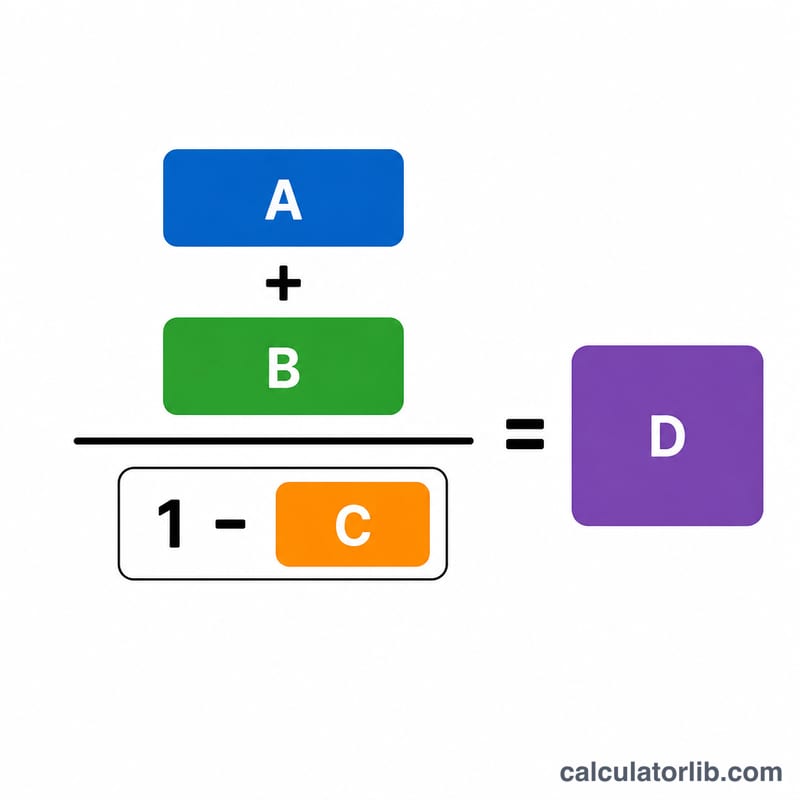
$$\text{ज़रूरी रेवेन्यू} = \dfrac{\text{फिक्स्ड कॉस्ट} + \text{लाभ लक्ष्य}}{1 - \text{वेरिएबल कॉस्ट रेशियो}}$$ हर का हिस्सा, यानी 1 में से वेरिएबल कॉस्ट रेशियो घटाना, आपका कॉन्ट्रिब्यूशन मार्जिन रेशियो कहलाता है — बिक्री के हर रुपये का वह हिस्सा जो फिक्स्ड कॉस्ट और लाभ को कवर करने के लिए उपलब्ध रहता है। जितनी रकम आपको कवर करनी है (फिक्स्ड कॉस्ट और प्रॉफिट लक्ष्य) उसे इस मार्जिन से भाग देने पर ज़रूरी बिक्री का आँकड़ा मिल जाता है।
हल किया हुआ उदाहरण
मान लीजिए फिक्स्ड कॉस्ट $20,000 है, आपका लाभ लक्ष्य $10,000 है, और वेरिएबल कॉस्ट रेवेन्यू का 40% है। कॉन्ट्रिब्यूशन मार्जिन होगा \(1 - 0.40 = 0.60\)। $$\text{ज़रूरी रेवेन्यू} = \frac{20{,}000 + 10{,}000}{0.60} = \frac{30{,}000}{0.60} = \$50{,}000$$ $50,000 की बिक्री पर वेरिएबल कॉस्ट $20,000 होगा, जिससे $30,000 बचते हैं — जो $20,000 फिक्स्ड कॉस्ट कवर करने और $10,000 का लाभ देने के लिए पर्याप्त है।
विभिन्न परिदृश्यों में आवश्यक राजस्व
तालिका स्थिर लागतों को $20,000 पर रखती है और परिवर्तनीय लागत अनुपात तथा लक्ष्य लाभ को बदलती है। योगदान मार्जिन अनुपात (CMR) = 1 − परिवर्तनीय लागत अनुपात, और आवश्यक राजस्व = (स्थिर लागत + लक्ष्य लाभ) ÷ CMR होता है।
| परिदृश्य | परिवर्तनीय लागत अनुपात | योगदान मार्जिन अनुपात | लक्ष्य लाभ | स्थिर + लाभ | आवश्यक राजस्व |
|---|---|---|---|---|---|
| A | 30% | 70% | $10,000 | $30,000 | $42,857.14 |
| B | 40% | 60% | $10,000 | $30,000 | $50,000 |
| C | 50% | 50% | $10,000 | $30,000 | $60,000 |
| D | 60% | 40% | $10,000 | $30,000 | $75,000 |
| E | 50% | 50% | $20,000 | $40,000 | $80,000 |
परिदृश्य C का उदाहरण: \(\dfrac{20{,}000 + 10{,}000}{1 - 0.50} = \dfrac{30{,}000}{0.50} = 60{,}000\)। परिवर्तनीय लागत अनुपात 30% से 60% (A से D) करने पर, उसी लाभ लक्ष्य के लिए आवश्यक राजस्व लगभग $42,857 से बढ़कर $75,000 हो जाता है।
आपके आवश्यक राजस्व की व्याख्या
आवश्यक राजस्व वह बिक्री स्तर है जिस पर कुल योगदान मार्जिन स्थिर लागतों को कवर करता है और आपका लक्ष्य लाभ छोड़ता है। इसे दो भागों में बाँटा जा सकता है:
$$\text{आवश्यक राजस्व} = \frac{\text{स्थिर लागत}}{\text{CMR}} + \frac{\text{लक्ष्य लाभ}}{\text{CMR}}$$
पहला भाग ब्रेक-ईवन राजस्व है, और दूसरा लाभ के लिए आवश्यक अतिरिक्त बिक्री है। परिदृश्य C (CMR 50%) में, ब्रेक-ईवन राजस्व \(20{,}000 \div 0.50 = 40{,}000\) है और लाभ वाला भाग \(10{,}000 \div 0.50 = 20{,}000\) है, जो कुल मिलाकर $60,000 होता है।
- लाभ के हर अतिरिक्त $1 के लिए बिक्री में \(1 \div \text{CMR}\) अधिक चाहिए: 50% मार्जिन पर $2.00, 40% मार्जिन पर $2.50।
- कम योगदान मार्जिन आवश्यक राजस्व को तेज़ी से बढ़ाता है। 40% मार्जिन पर उसी $30,000 (स्थिर + लाभ) के लिए $75,000 की बिक्री चाहिए, जबकि 70% पर $42,857 चाहिए।
- वर्तमान बिक्री से तुलना करें। अंतर देखने के लिए आवश्यक राजस्व से अपना वर्तमान राजस्व घटाएँ। उदाहरण के लिए, यदि वर्तमान बिक्री $45,000 है और आवश्यक राजस्व $60,000 है, तो अंतर $15,000 है।
सीमाएँ: परिणाम कर-पूर्व परिचालन लाभ है। यह मानता है कि स्थिर लागतें स्थिर रहती हैं और विचाराधीन सीमा में परिवर्तनीय लागतें बिक्री के अनुपात में बढ़ती हैं, जो मात्रा में बड़े बदलावों के लिए सही न हो। यह सामान्य जानकारी है, वित्तीय सलाह नहीं।
मुख्य शब्द
- स्थिर लागतें
- वे लागतें जो सामान्य सीमा के भीतर बिक्री मात्रा की परवाह किए बिना समान रहती हैं, जैसे किराया, वेतनभोगी मज़दूरी, बीमा और ऋण भुगतान।
- परिवर्तनीय लागतें
- वे लागतें जो बिक्री या उत्पादन के अनुपात में बदलती हैं, जैसे सामग्री, पैकेजिंग, बिक्री कमीशन और भुगतान प्रसंस्करण शुल्क।
- परिवर्तनीय लागत अनुपात
- राजस्व के प्रतिशत के रूप में परिवर्तनीय लागतें (परिवर्तनीय लागतें ÷ राजस्व × 100)।
- योगदान मार्जिन
- राजस्व घटाकर परिवर्तनीय लागतें; वह राशि जो स्थिर लागतों को कवर करने और फिर लाभ उत्पन्न करने के लिए उपलब्ध है।
- योगदान मार्जिन अनुपात
- योगदान मार्जिन को राजस्व से भाग देने पर प्राप्त मान, जो दशमलव के रूप में 1 − परिवर्तनीय लागत अनुपात के बराबर है।
- लक्ष्य (परिचालन) लाभ
- आयकर से पहले अर्जित किया जाने वाला वांछित लाभ, जो स्थिर और परिवर्तनीय दोनों लागतों को कवर करने के बाद बचता है।
- ब्रेक-ईवन राजस्व
- वह बिक्री स्तर जहाँ लाभ शून्य होता है: स्थिर लागतें ÷ योगदान मार्जिन अनुपात।
- आवश्यक राजस्व
- लक्ष्य लाभ तक पहुँचने के लिए आवश्यक बिक्री: (स्थिर लागतें + लक्ष्य लाभ) ÷ योगदान मार्जिन अनुपात।
अक्सर पूछे जाने वाले सवाल
वेरिएबल कॉस्ट रेशियो क्या है? यह कुल वेरिएबल कॉस्ट को रेवेन्यू से भाग देकर निकाला जाता है और प्रतिशत में दर्शाया जाता है। अगर हर $100 की बिक्री पर कच्चा माल और कमीशन $40 खर्च होते हैं, तो यह रेशियो 40% है।
यह रेशियो 100% से कम क्यों होना चाहिए? अगर वेरिएबल कॉस्ट रेवेन्यू के 100% के बराबर या उससे ज़्यादा हो जाए, तो हर बिक्री पर नुकसान होता है और किसी भी रेवेन्यू स्तर पर लाभ नहीं मिल सकता — कॉन्ट्रिब्यूशन मार्जिन का धनात्मक (पॉज़िटिव) होना ज़रूरी है।
क्या इसमें टैक्स शामिल है? नहीं। यहाँ लाभ लक्ष्य टैक्स से पहले का ऑपरेटिंग प्रॉफिट है। अगर आपको टैक्स के बाद कोई तय रकम चाहिए, तो अपना लाभ लक्ष्य उसी हिसाब से ज़्यादा रखें।